手机电脑都在涨价,内存被 AI 数据中心抢走了
今年换手机电脑的人都觉得贵,原因很集中:内存在手机物料成本里的占比,过去是 10% 到 15%,今年 2 月已经到 30% 到 40%,成了单项最贵的零件,连苹果都调了价。一季度常规内存合约价实际涨了 93% 到 98%。源头在 AI 数据中心用的 HBM:美光说,存同样多的数据,它要吃掉约 3 倍于普通内存的晶圆;而按分析机构估算,它每比特卖价约为普通内存的 6 倍。算下来,同一片晶圆做 HBM 的收入约为做普通内存的 2 倍。你的手机内存,其实在和 AI 加速卡竞拍同一片晶圆。更反直觉的是,HBM 扩产越猛,消费电子的内存反而越紧。
今年换手机、换电脑的人,大概都有同一个感受:怎么又贵了。
这次的原因很集中。拆开一部手机的物料清单,内存这一项,过去只占整机成本的 10% 到 15%。今年 2 月,这个比例已经涨到了 30% 到 40%。到 8 月,市场研究机构集邦咨询的判断是,内存已经成了手机里单项最贵的零件,连苹果都因为物料成本上涨被迫调了零售价。
一颗存数据的芯片,成本超过了手机的处理器。
这件事的源头不在手机行业,在几千公里外的 AI 数据中心。
一、先看涨了多少
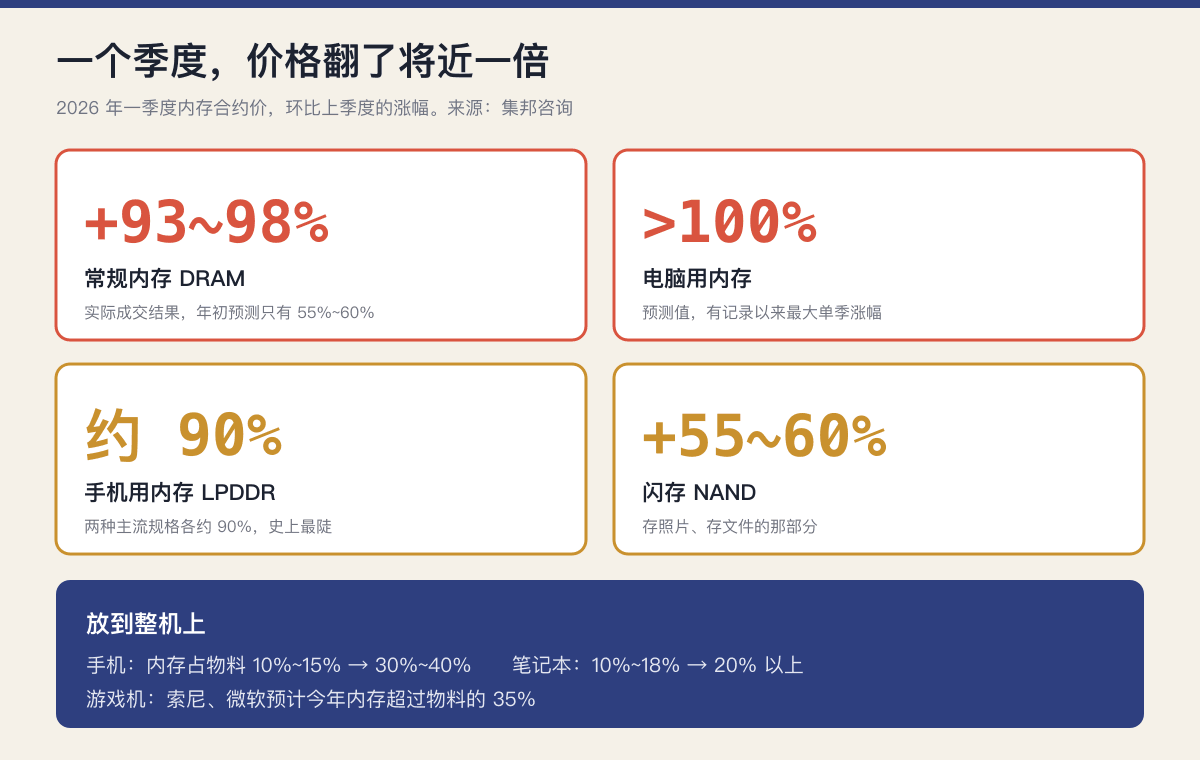
内存厂商和手机、电脑品牌之间,按季度签合约价。今年一季度的合约价是这样的:
常规内存(DRAM)一个季度涨了约 93% 到 98%。这是实际成交的结果,年初的预测还是 55% 到 60%,2 月被上调到 90% 到 95%,最后比上调后的数还高。
分品类看,电脑用的内存单季预计涨超过 100%,是有记录以来最大的季度涨幅;手机用的两种主流内存各涨约 90%,同样是史上最陡;存照片、存文件的闪存(NAND)涨 55% 到 60%。
一个季度,价格翻了将近一倍。
放到整机上,就是开头那个数:手机里内存的成本占比从一成多涨到三四成。笔记本从 10% 到 18% 涨到 20% 以上。游戏机更夸张,索尼和微软预计今年内存要占到物料成本的 35% 以上。
二、为什么偏偏是内存
「AI 需求大,所以缺货」,这句话对,但说得太粗了。缺的是什么、为什么缺得这么狠,得看一片晶圆的账。
内存是在晶圆上做出来的。一片晶圆能切出多少颗内存,产能就有多少。
AI 数据中心用的是一种特殊的内存,叫 HBM(高带宽内存)。你可以把它理解成把好几层内存芯片摞起来、用几千根竖着的通道打通,专门贴在 AI 加速卡旁边,让数据跑得足够快。
问题是它特别费晶圆。
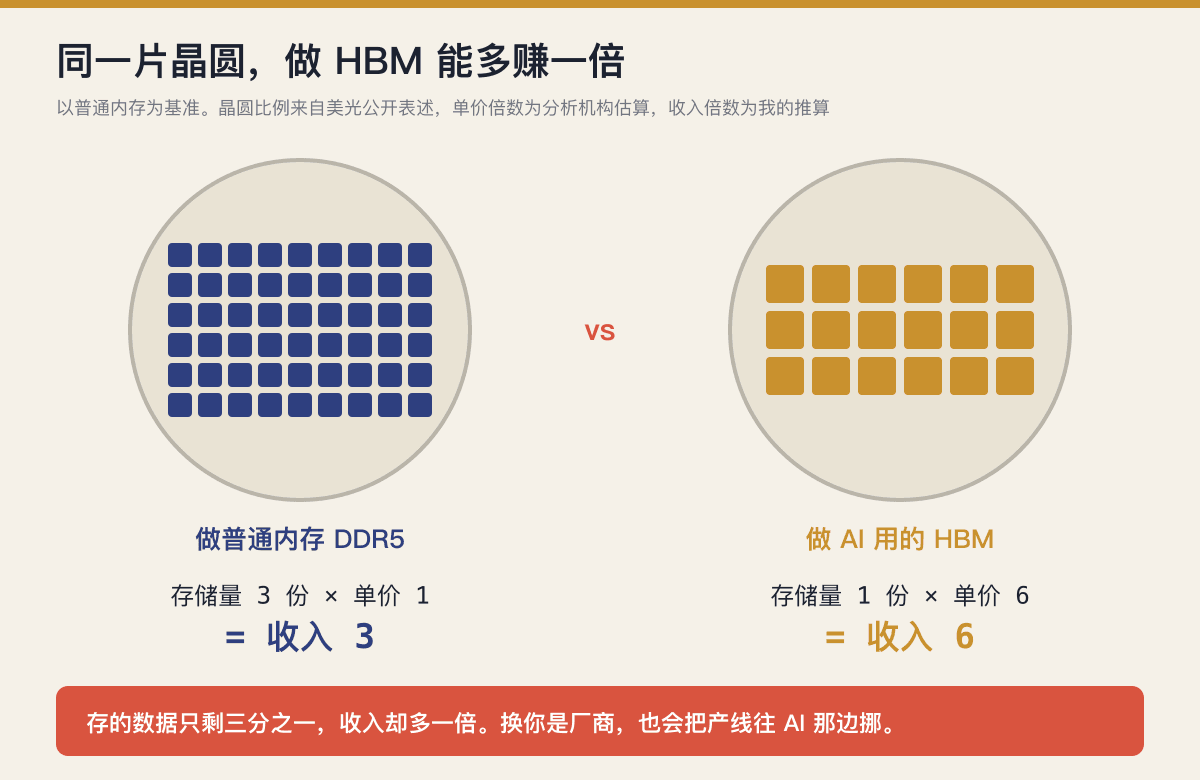
美光今年在一场芯片行业会议上给过一个数:存同样多的数据,HBM3E 需要的晶圆大约是普通 DDR5 内存的 3 倍,到下一代 HBM4 这个比例还要更高。
原因不只是芯片面积大。更宽的接口、多出来的几倍存储单元、打穿芯片的通孔,再加上层层堆叠时的良率损耗,全都在吃晶圆。
那厂商为什么还要做?
因为它贵得多。按分析机构的估算,HBM 每存一个比特,成本大约是普通内存的 3 倍,但卖价大约是 6 倍。
把这两个数放在一起,就能算出一片晶圆的账:
同一片晶圆,拿去做 HBM,能存的数据只剩三分之一,但每一份卖出六倍的价钱。算下来,这片晶圆做 HBM 的收入,大约是做普通内存的 2 倍。
换你是厂商,你也会把产线往那边挪。
三、你的手机,在跟 AI 加速卡抢同一片晶圆
这就是我对这轮涨价最直接的理解:
你手机里的那几颗内存,和数据中心里的 AI 加速卡,在竞拍同一片晶圆。对方每片出价高一倍。
这里没有谁在搞阴谋,是一笔很朴素的生意账。
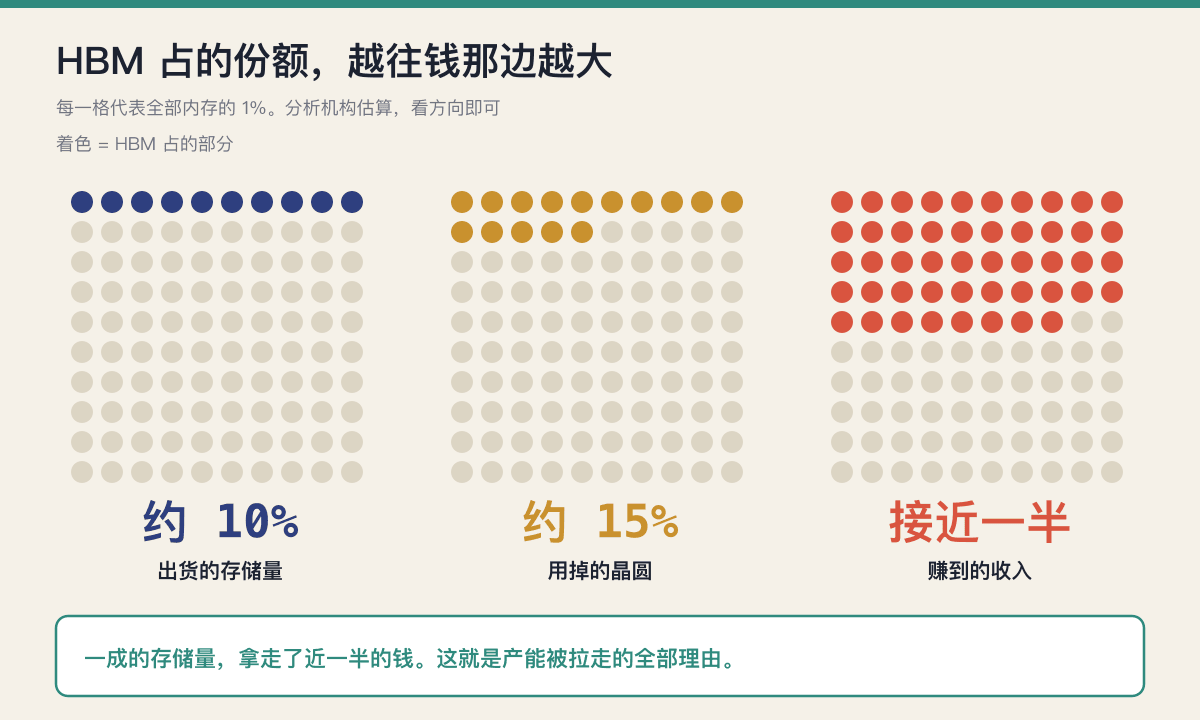
分析机构的另一组估算更能说明这种错位:HBM 只占全部内存出货比特的一成左右,用掉的晶圆大约一成五,收入却接近一半。
还有一个很反直觉的推论:HBM 扩产越猛,手机和电脑的内存反而越紧。
直觉上,厂商扩产是好事,供给多了价格该降。但这一轮扩的是 HBM,每多做一份 HBM,就要拿走大约三份普通内存的晶圆。在新工厂真正投产之前,这基本是个零和游戏,AI 那边多拿一片,消费电子这边就少三份。
而且 HBM 自己也卡着。它做完芯片还要进先进封装,报道里的封装交期已经排到 52 到 78 周。HBM 的供给上不来,AI 那边就会继续加价抢晶圆。
四、涨价只是第一层
成本涨了,品牌能做的只有三件事:涨价、降配、少卖。今年三件事都在发生。
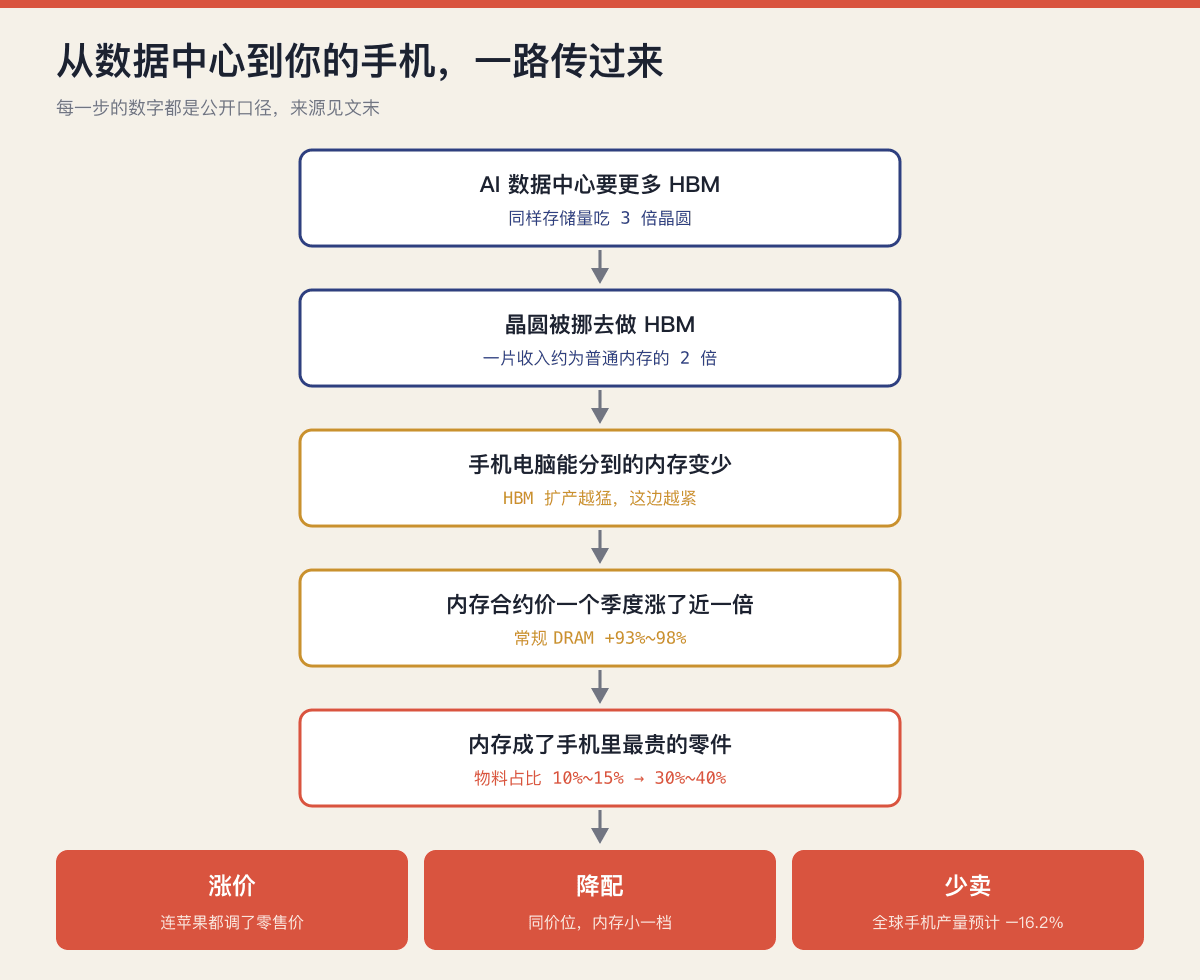
涨价大家已经感受到了。
降配更隐蔽。集邦咨询去年 12 月就提示过,品牌开始一边涨价一边降低配置。同样的价位,内存可能小了一档,这个你不仔细对比参数是看不出来的。
少卖是最终的结果。集邦对今年全球手机产量的预测,2 月是同比减少 10%,到 6 月下修到减少 16.2%,大约 10.5 亿部。
一个行业一年少生产六分之一的产品,起因是另一个行业在抢它的原材料。
五、什么时候能缓过来
这部分都是机构预测,只能看个方向。
有投行的判断是,普通内存的短缺会持续到 2027 年一季度前后。HBM 的产能按报道,今年年底大约每月十二三万片晶圆,明年到十四五万片以上,但集邦估计今年 HBM 仍有接近 20% 的缺口。
按第三节那个逻辑,只要 HBM 还缺,厂商就没有理由把产能还给手机和电脑。所以缓解的前提,要么是 AI 那边的需求降温,要么是新晶圆厂大批投产。这两件事,短期内都看不到。
六、对你有用的三件事
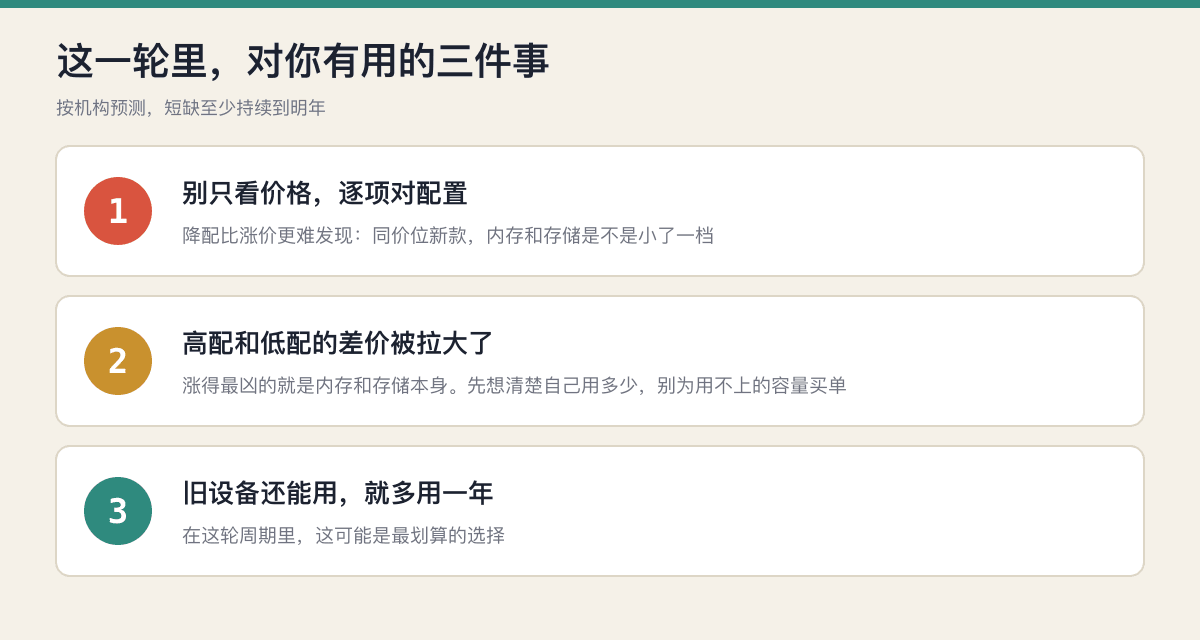
第一,今年买手机电脑,别只看价格,逐项对一下配置。降配比涨价更容易被忽略。同价位的新款,内存和存储是不是比上一代小了一档,值得对一眼参数表。
第二,大容量版本的溢价被拉大了。涨得最凶的就是内存和存储本身,所以同一款机型,高配和低配之间的差价会比以前更大。先想清楚自己到底用多少,别为用不上的容量多付钱。
第三,手上的设备如果还能用,多用一年是这轮周期里最划算的选择。按目前的机构预测,这一轮至少要持续到明年。
最后
过去说 AI 离普通人很远,是说它的能力离我们远。
这一次它离我们很近,只不过是从成本这一侧过来的。一个行业爆发的时候,普通人最先感知到的,常常是它把什么东西变贵了,它能做什么反倒排在后面。
几句边界
内存合约价的涨幅、手机与笔记本物料占比、手机产量预测,均来自集邦咨询(TrendForce)公开发布的报告,其中一季度 93% 到 98% 为实际成交结果,其余为机构预测。
HBM 用晶圆约为 DDR5 三倍的说法来自美光的公开表述,针对的是 HBM3E 与同制程 DDR5、同等比特数的对比。
HBM 每比特成本约 3 倍、售价约 6 倍,以及比特一成、晶圆一成五、收入近半这几组数,为分析机构估算,不是厂商披露,看方向即可。「一片晶圆收入约 2 倍」是我用 6 除以 3 算的,只是一个量级上的推算。
短缺持续时间与产能数字为机构预测和报道口径。本文不构成任何购买或投资建议。