美图的 AI 生意,最大一笔成本给了应用商店
美图上半年营收增长 22%、净利润增长 40%,大家说 AI 让它赚到钱了,圈内人担心算力会吃掉利润。拆开半年报原文,成本里最大的一块是付给苹果、谷歌等支付渠道的分成:3.756 亿元,占销售成本的 59.5%,是算力和云成本的 2.8 倍。反直觉的是,用户消耗的算力点增长了约 113%,算力和云的成本只涨了 25%,因为 96% 的输出来自它刻意练窄的自研模型。最大的过路费收在用户点下购买的那一刻,而且海外付费用户增速约为内地两倍,出海越成功,这笔分成越重。另一个变化是订阅的天花板被打开了:平均每付费用户一年约 200 元,部分高消费用户到了 10 倍以上。文末给出判断,以及如果判断错了会在哪三个数上体现。
美图今年上半年的成绩单,很多人看过:营收 22.13 亿元,增长 22%;归母净利润 6.19 亿元,增长 40%。
于是有了一个流行的说法:AI 让美图赚到钱了。
圈内人通常会补一句担心:AI 是按次烧算力的,用的人越多、用得越狠,成本涨得越快,早晚会把利润吃掉。
老实说,看到它毛利率掉了 3.8 个百分点的时候,我的第一反应也是这个。
但半年报原文里,成本是一项一项列出来的。拆开之后,答案和这两种说法都不太一样:
美图成本里最大的一块,是付给应用商店的分成,是算力和云加起来的 2.8 倍。而算力这块,反倒是它压得最住的。
一、先确认:它确实赚到了
这一点没有疑问,数字很扎实。
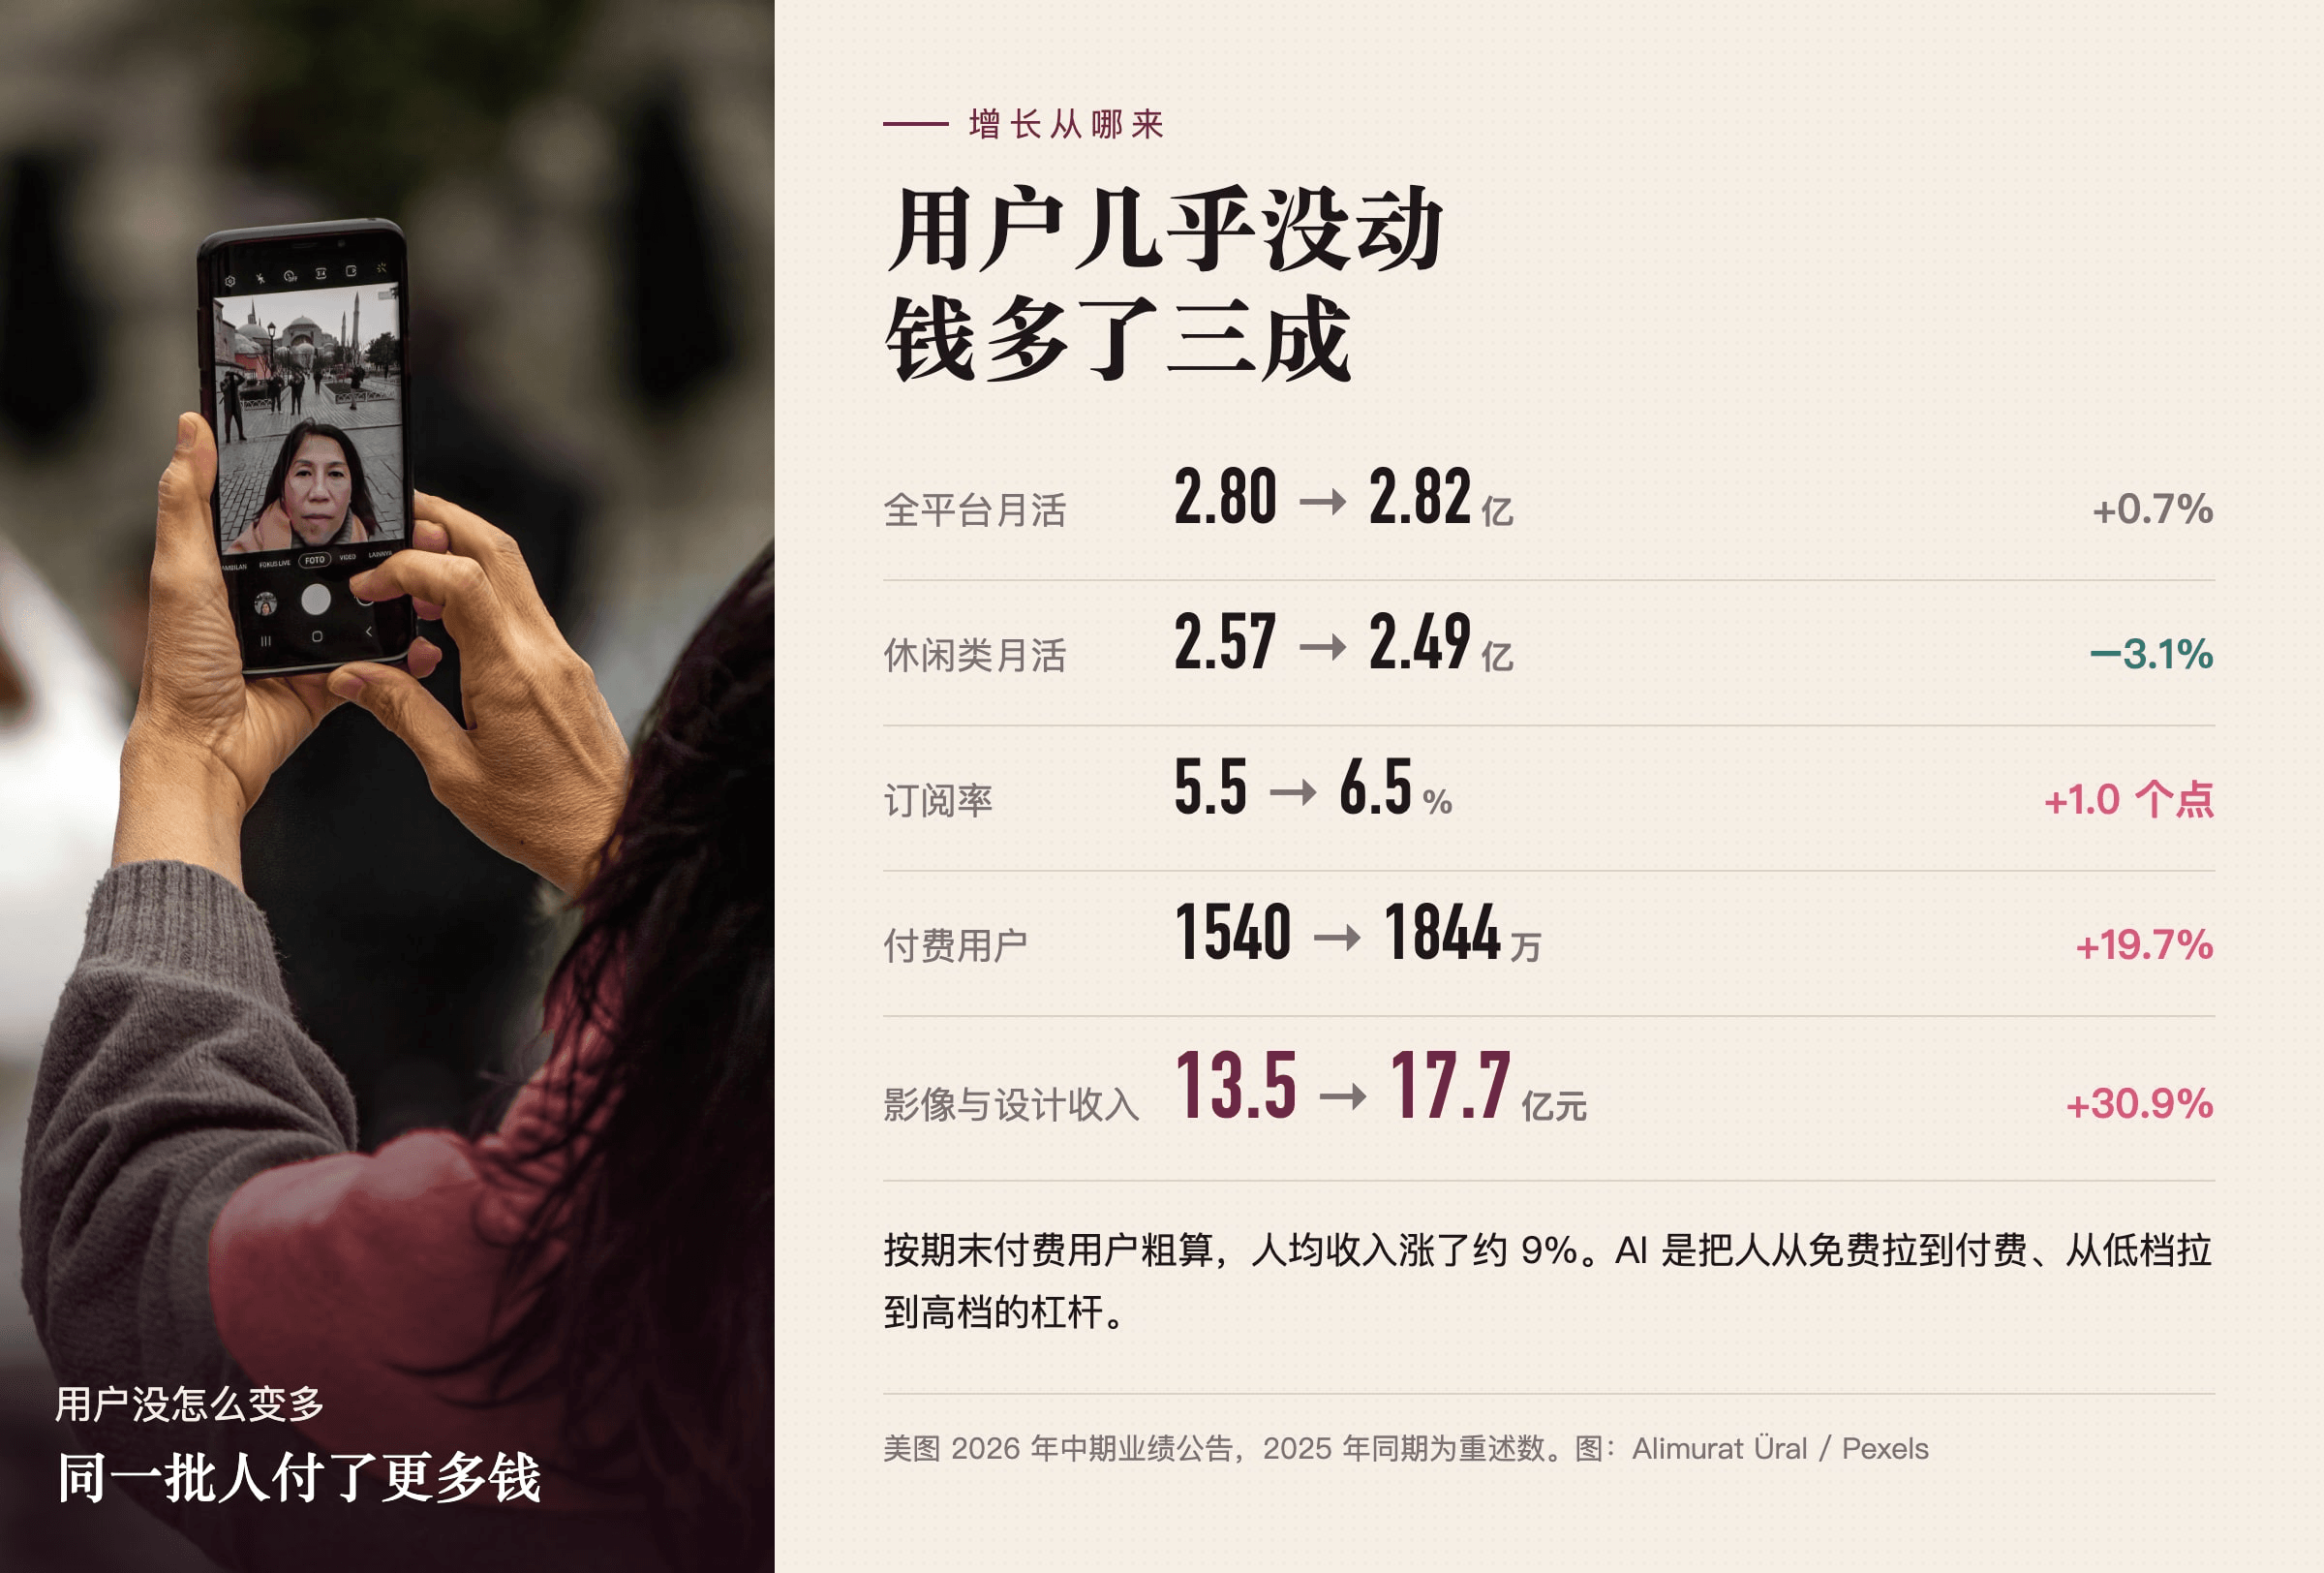
上半年,影像与设计产品收入 17.69 亿元,增长 30.9%,占了总收入的八成。付费用户 1844 万,增长 19.7%。面向电商、口播视频这类工作场景的「生产力应用」,年化收入到了约 6.2 亿元。
经调整净利润 6.52 亿元,增长 39.5%。
但增长是从哪来的,值得多看一眼。
全平台月活 2.82 亿,去年同期 2.80 亿,几乎没动。其中修图、拍照这类休闲应用的月活还掉了 3.1%。
用户没怎么变多,钱却多了三成。原因在两个数上:订阅率从 5.5% 提到 6.5%,按期末付费用户粗算,人均收入涨了约 9%。
也就是说,美图这一年做的事情,是在同一批人身上收到了更多的钱。AI 功能是把人从免费拉到付费、从低档拉到高档的那根杠杆。
二、毛利率掉的 3.8 个点,去哪了
收入涨了 22%,销售成本涨了 41%,从 4.48 亿元涨到 6.31 亿元。毛利率从 75.3% 降到 71.5%。
半年报把这 6.31 亿拆成了几块。我按原文的数,再用增速倒推出去年同期,放在一起看:
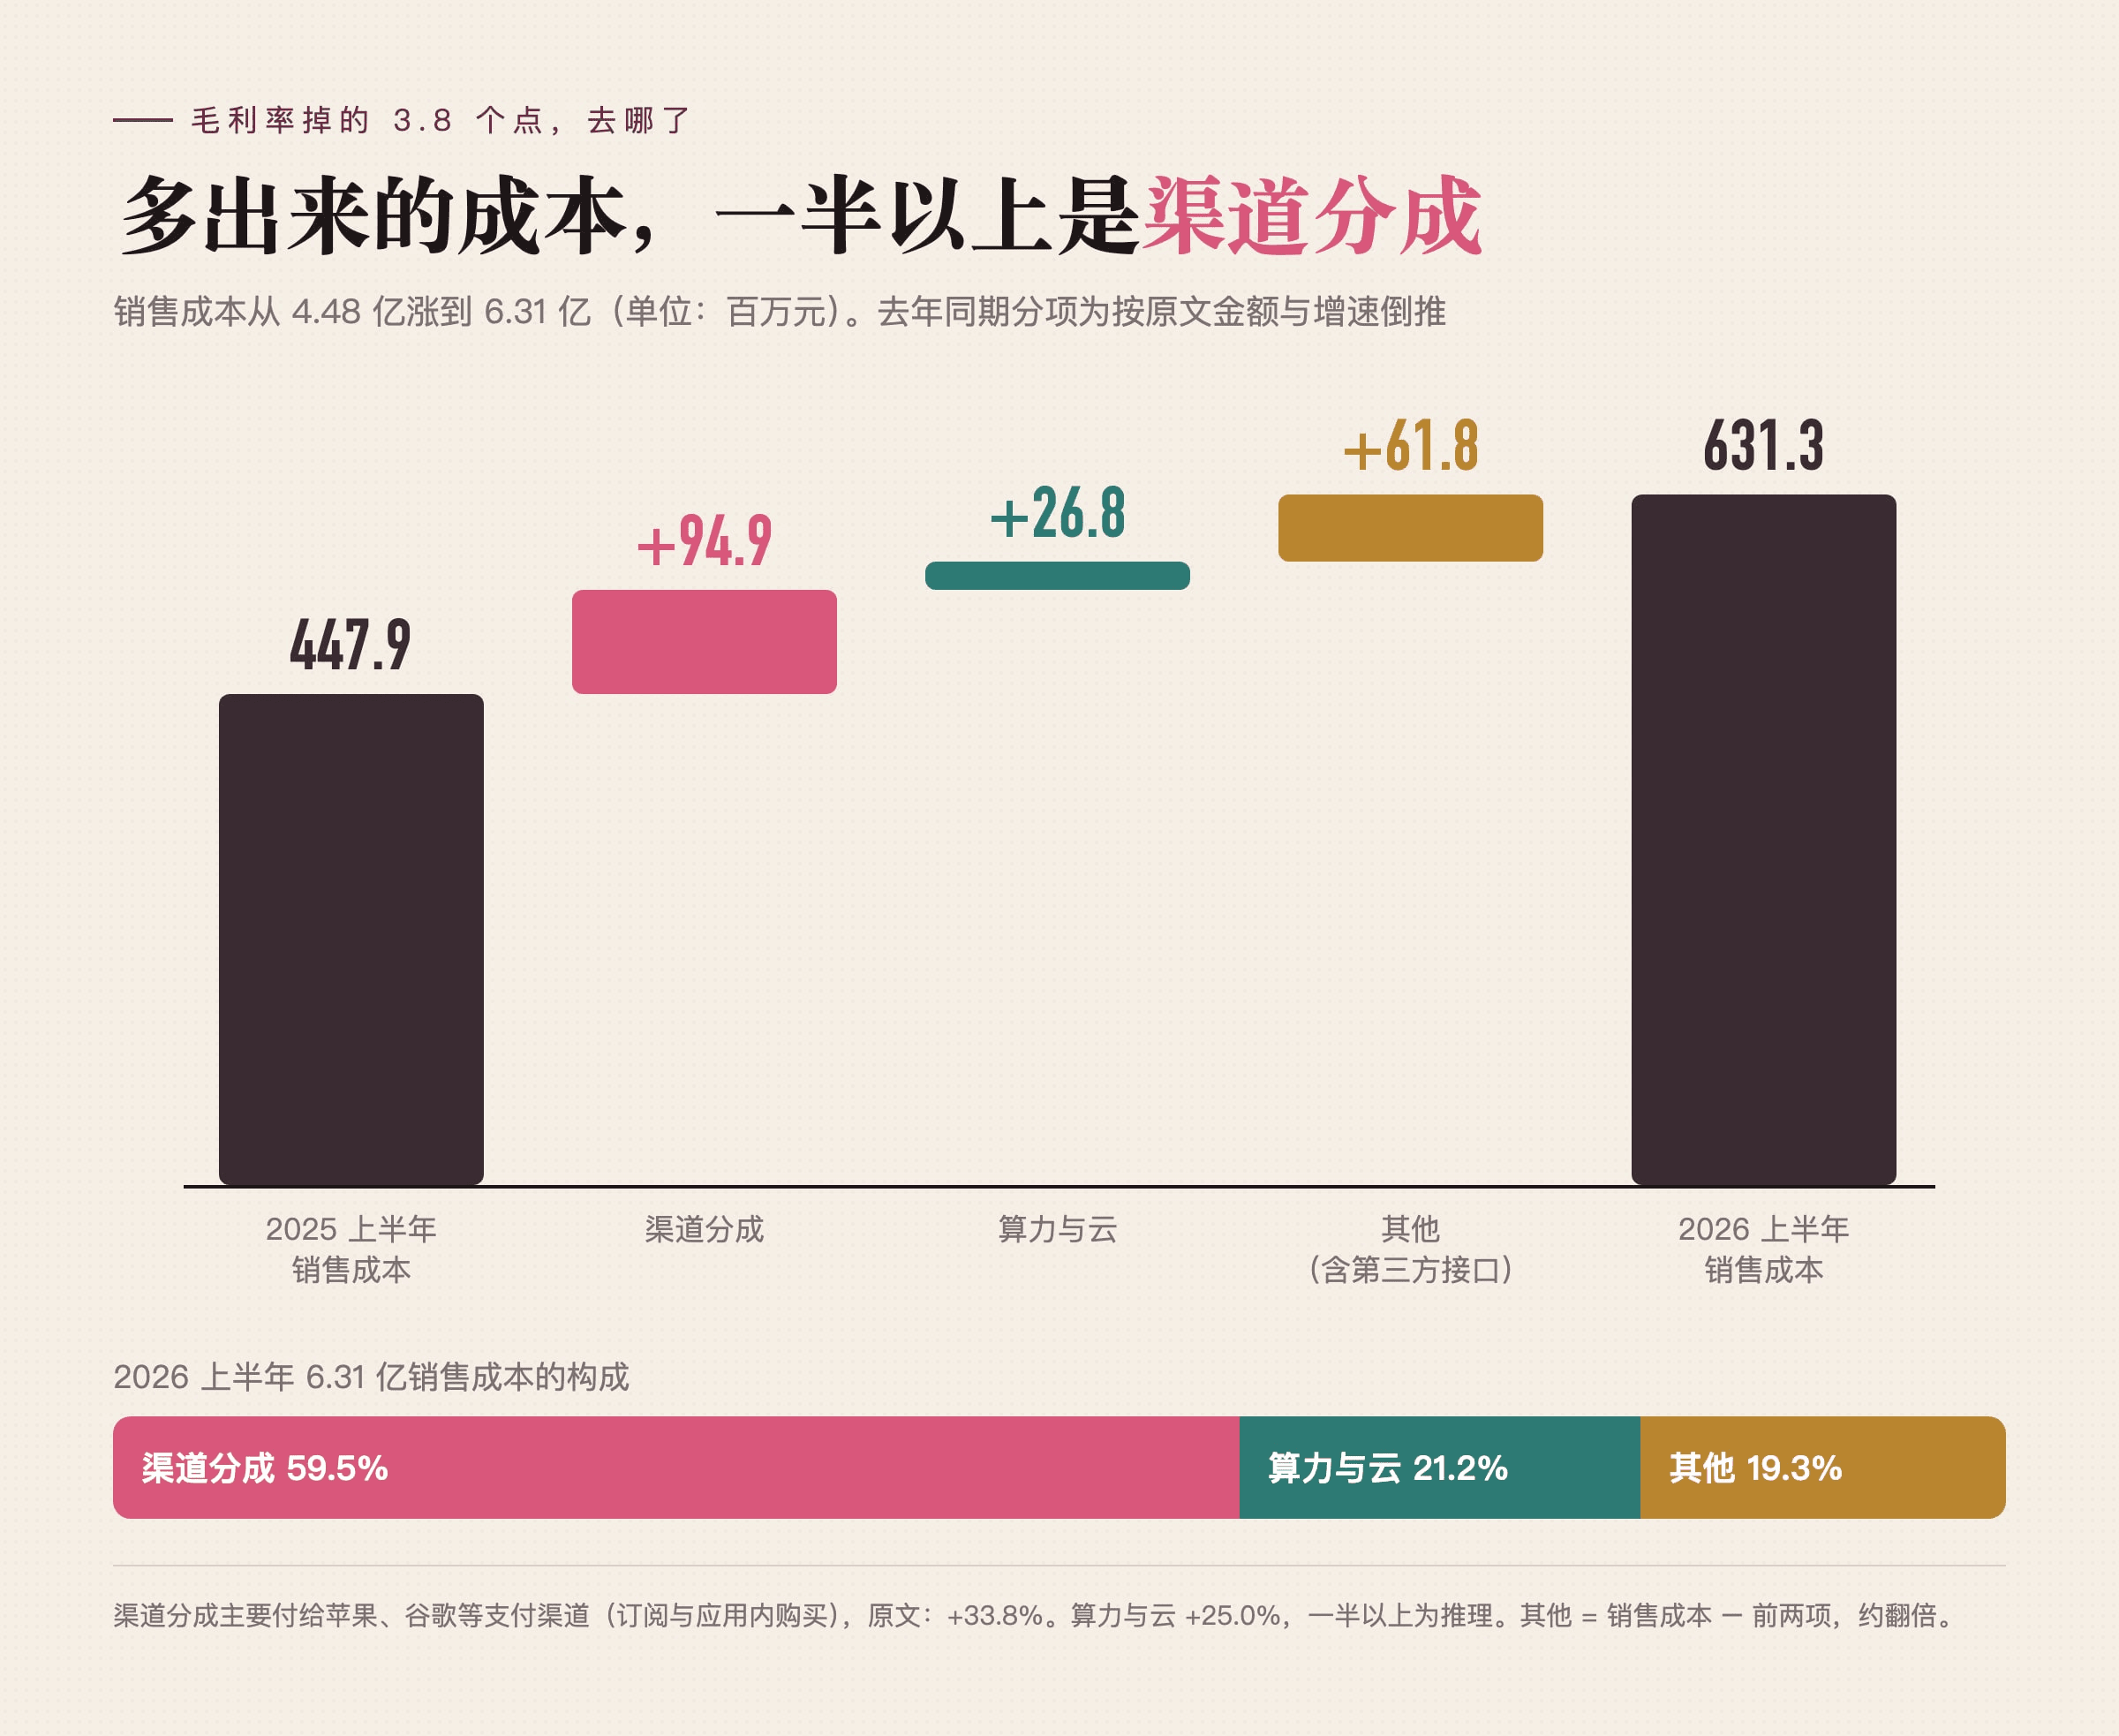
支付渠道分成:3.756 亿元,增长 33.8%。原文写明,主要是付给苹果、谷歌等支付渠道的,对应订阅和应用内购买。这一项占了全部销售成本的 59.5%。
算力和云的成本:1.341 亿元,增长 25.0%。其中一半以上是推理算力。
剩下的约 1.216 亿元,包括第三方模型接口的费用等等,去年同期约 0.6 亿,翻了一倍多。
成本一共多出来 1.835 亿元:其中渠道分成多了 0.949 亿,算力和云多了 0.268 亿,其他多了 0.618 亿。
多出来的成本里,一半以上是渠道分成,算力只占不到一成五。
三、第一个反直觉:算力是它最不用担心的那块
这是我觉得这份财报里最值得内行注意的地方。
上半年,用户消耗的 AI 算力点,增长了约 113%。同期,算力和云的成本只涨了 25%。
用量翻了一倍多,账单只多了四分之一。
原因写在两句话里:超过 96% 的输出,来自美图的自研模型。而这个自研模型,是刻意「练窄」的。
董事长的信里有一段讲得很直白:他们不让模型去应付所有可能的请求,只盯着决定一张人像好不好看的那几件事,重新打光、妆容、发型、人像细节。一个只练这几件事的小模型,在自己的领域里可以胜过大模型,训练成本却低得多。
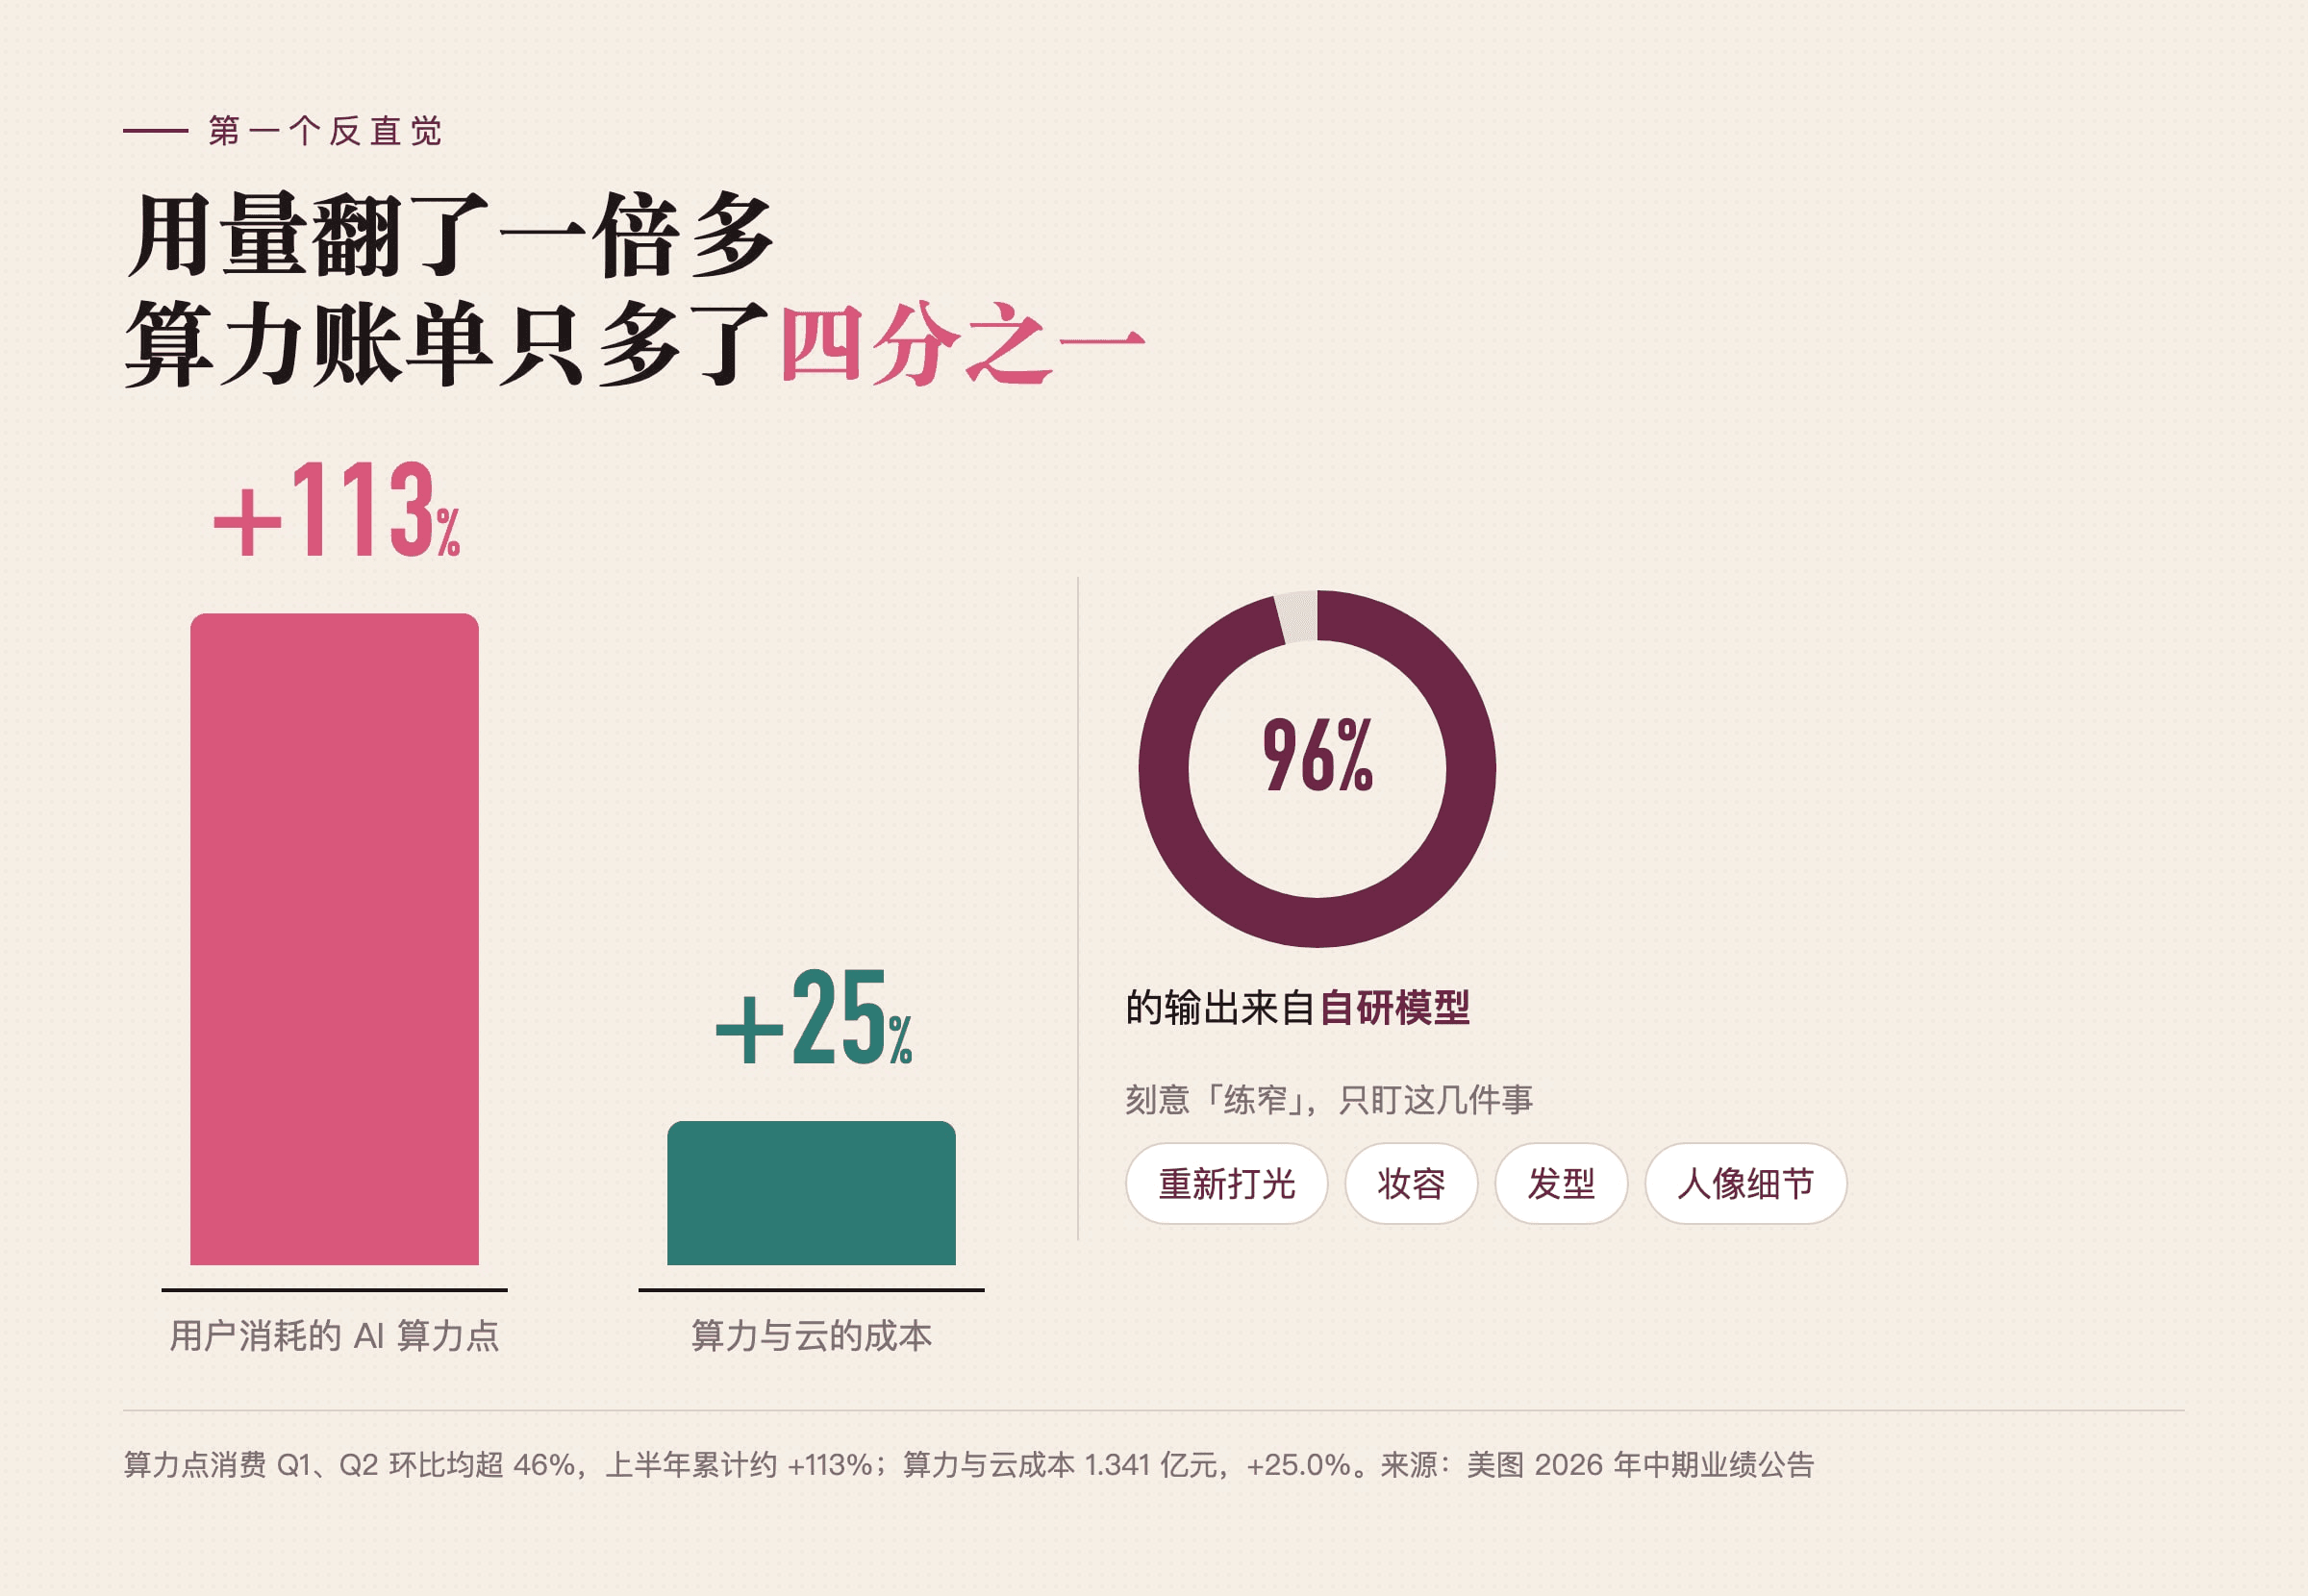
这件事的意义在于:AI 应用最怕的「用得越多亏得越多」,美图在自己的主场里基本压住了。
成本压力其实出现在另一头。原文承认,那些还处在早期的 AI 原生新应用,单位收入对应的模型接口成本比较高;而美图秀秀、BeautyCam 这些成熟产品,毛利率和往期基本一致。
这正好对上那块「翻了一倍多」的其他成本:新产品还在大量调用外部模型,等它们也换上自研的「窄模型」,这部分才压得下来。公司自己的说法也是,新品先验证、先拉用户,毛利后面再优化。
四、第二个反直觉:过路费收在应用商店
回到成本里最大的那一块。
每 100 元收入里,大约 17 元付给了支付渠道,算力和云大约 6 元,其他成本大约 5.5 元,剩下 71.5 元是毛利。
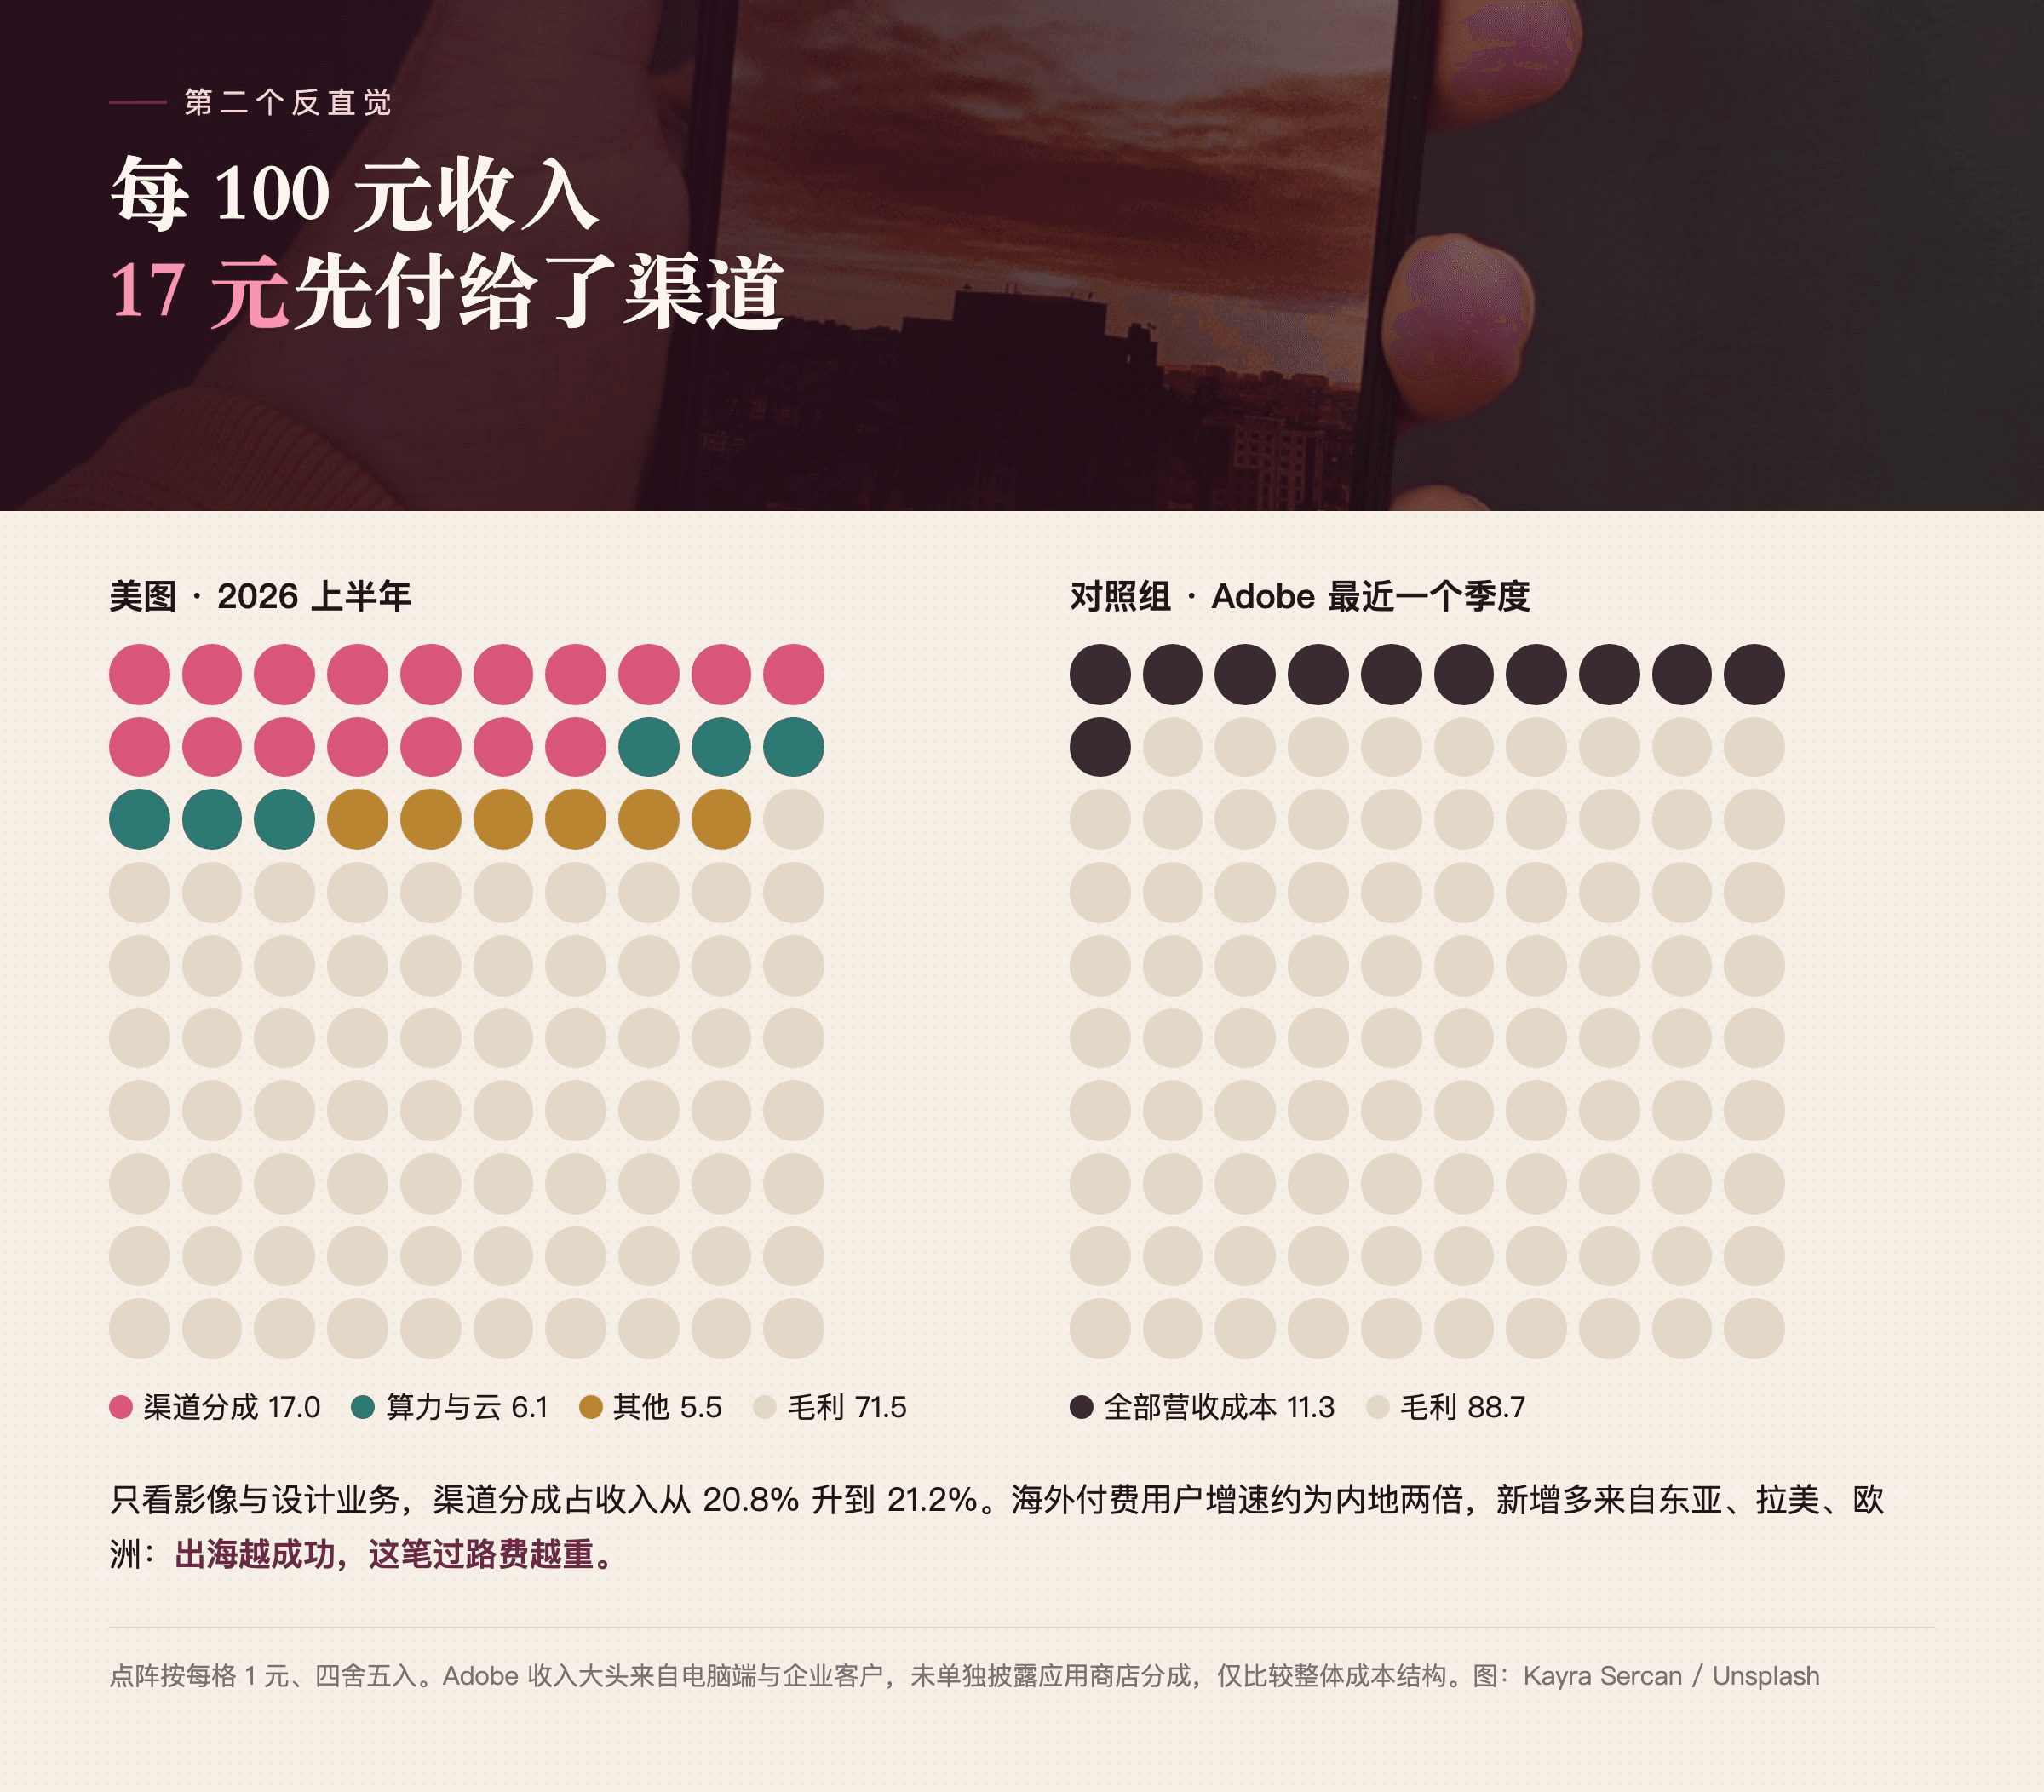
如果只看影像与设计业务,渠道分成占它收入的比例,从去年同期的 20.8% 升到了 21.2%。分成涨了 33.8%,比这块业务收入 30.9% 的增速还快。
为什么分成涨得比收入快?财报里有一句话可以对上:海外付费用户的增长,大约是中国内地的两倍,而且海外新增的付费用户,大多来自东亚、拉美、欧洲这些高客单价地区。
在这些市场,用户付钱基本都绕不开苹果和谷歌的应用商店。
所以这里有一个结构性的推论:美图出海越成功,这笔过路费占的比例就越重。美图并没有做错什么,这是手机应用这门生意的规则。
拿一个对照组看会更清楚。Adobe 最近一个季度,全部营收成本只占营收的 11.3%,毛利率 88.7%。它的收入大头来自电脑端和企业客户,和美图的收入结构很不一样。美图光是渠道分成一项,就占了总收入的 17%。
五、第三个变化:订阅的天花板被打开了
这是这份财报里最有前景的部分,也恰好和过路费有关。
传统订阅有一个硬伤:每个用户每个月最多就付那么多钱,档位是固定的。
美图今年在产品里接入了 Agent,用户可以让它一口气完成一整套电商图、一整条视频。干的活越多,消耗的算力点越多,付的钱就越多。
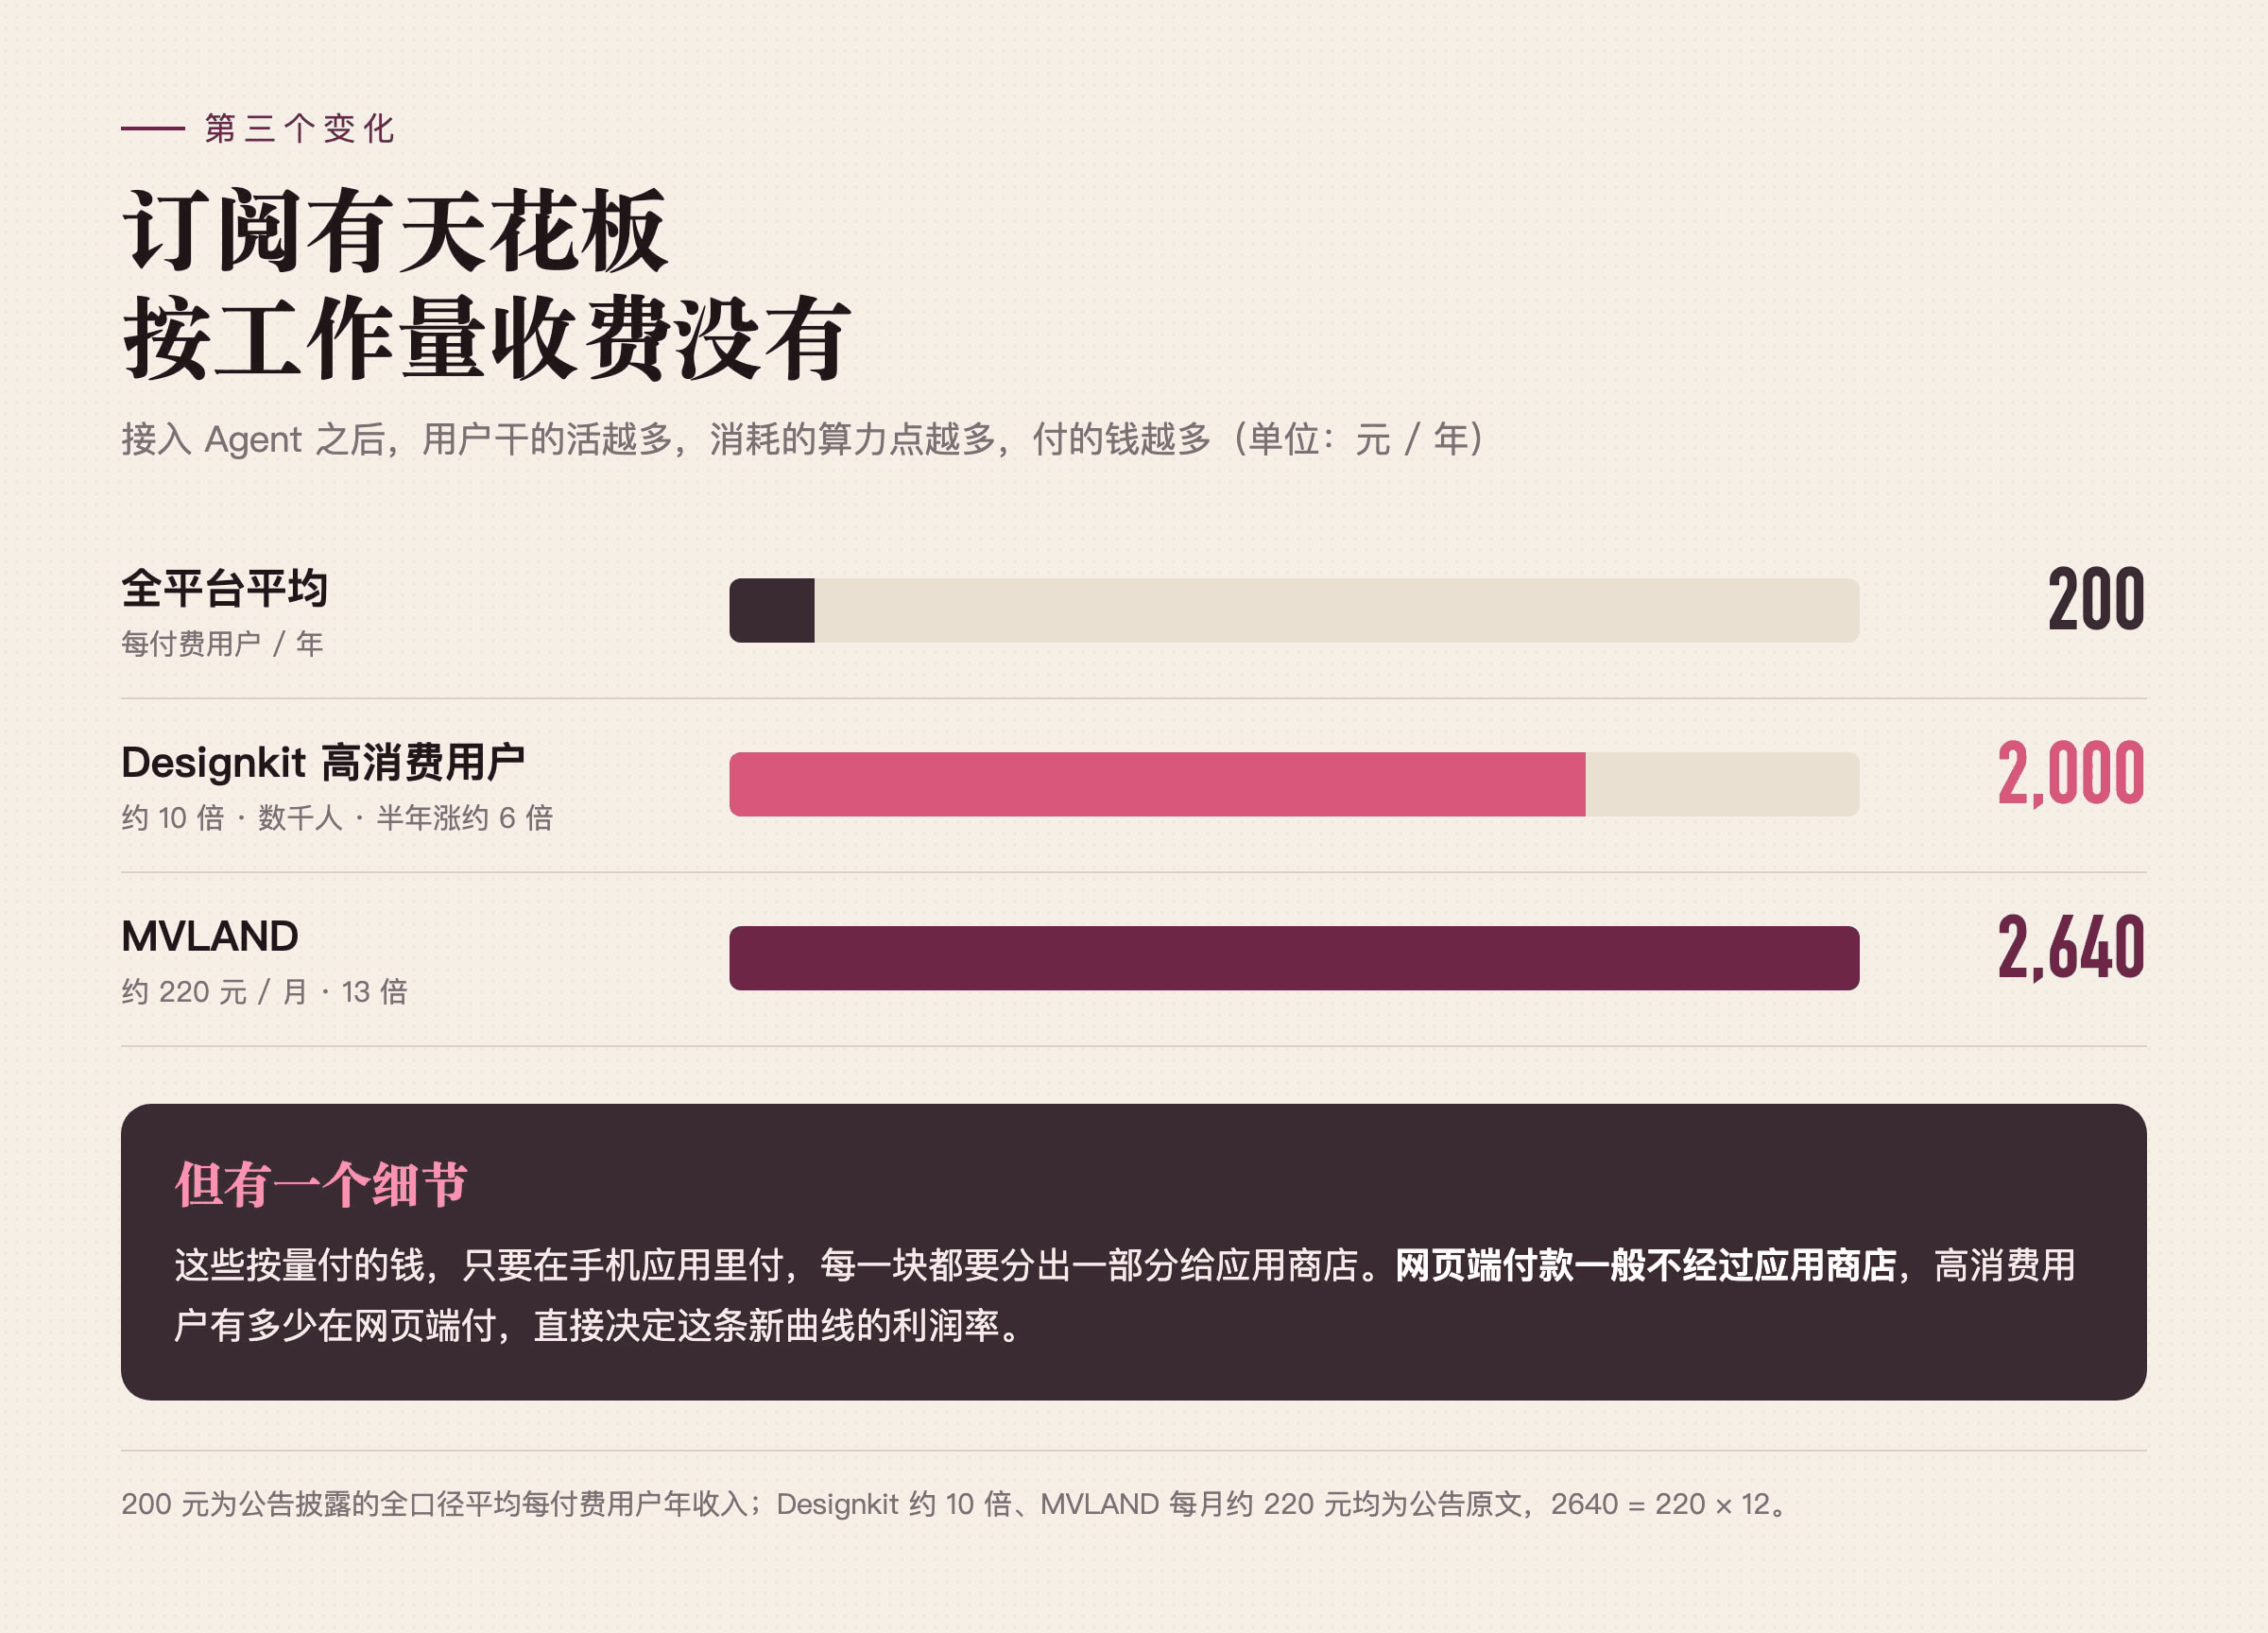
原文给了几个数:
全平台的平均每付费用户年收入,大约 200 元。 Designkit 里有几千个用户,年化消费大约是这个数的 10 倍,也就是 2000 元左右。这群人从去年 12 月到现在,增长了大约 6 倍。 做音乐视频的 MVLAND,每个付费用户每月大约 220 元,相当于平均水平的 13 倍。
董事长的原话大意是:生产力用户的消费上限,由产品能为他们完成多少事决定,过去的价格档位已经框不住了。
这句话我认同。但它也意味着另一件事:这些按工作量付的钱,只要是在手机应用里付的,每一块都要分出一部分给应用商店。
Designkit 有网页端。原文统计它的收入时,口径写的就是「网页端和移动端合计、扣除支付渠道佣金和退款之后」。网页端付款一般不经过应用商店。生产力用户里有多少在网页端付钱,会直接影响这条新增长曲线的利润率。
六、我的判断
把三件事放在一起:
第一,美图在 AI 上最大的本事,是把一件窄事做得又好又便宜。用量翻倍,算力成本只涨四分之一,靠的是 96% 的自研产出和刻意练窄的模型。这是很多 AI 应用公司还没做到的。
第二,它利润率的天花板,现在主要由分发渠道决定,模型这一头已经压住了。渠道分成是算力的 2.8 倍,而且随着出海和高客单价用户增多,比例还在往上走。
第三,接下来毛利率往哪走,看两件事。一是早期 AI 应用的模型接口成本,能不能像成熟产品一样被自研模型替换掉;二是高消费的生产力用户,有多少是在网页端直接付款的。
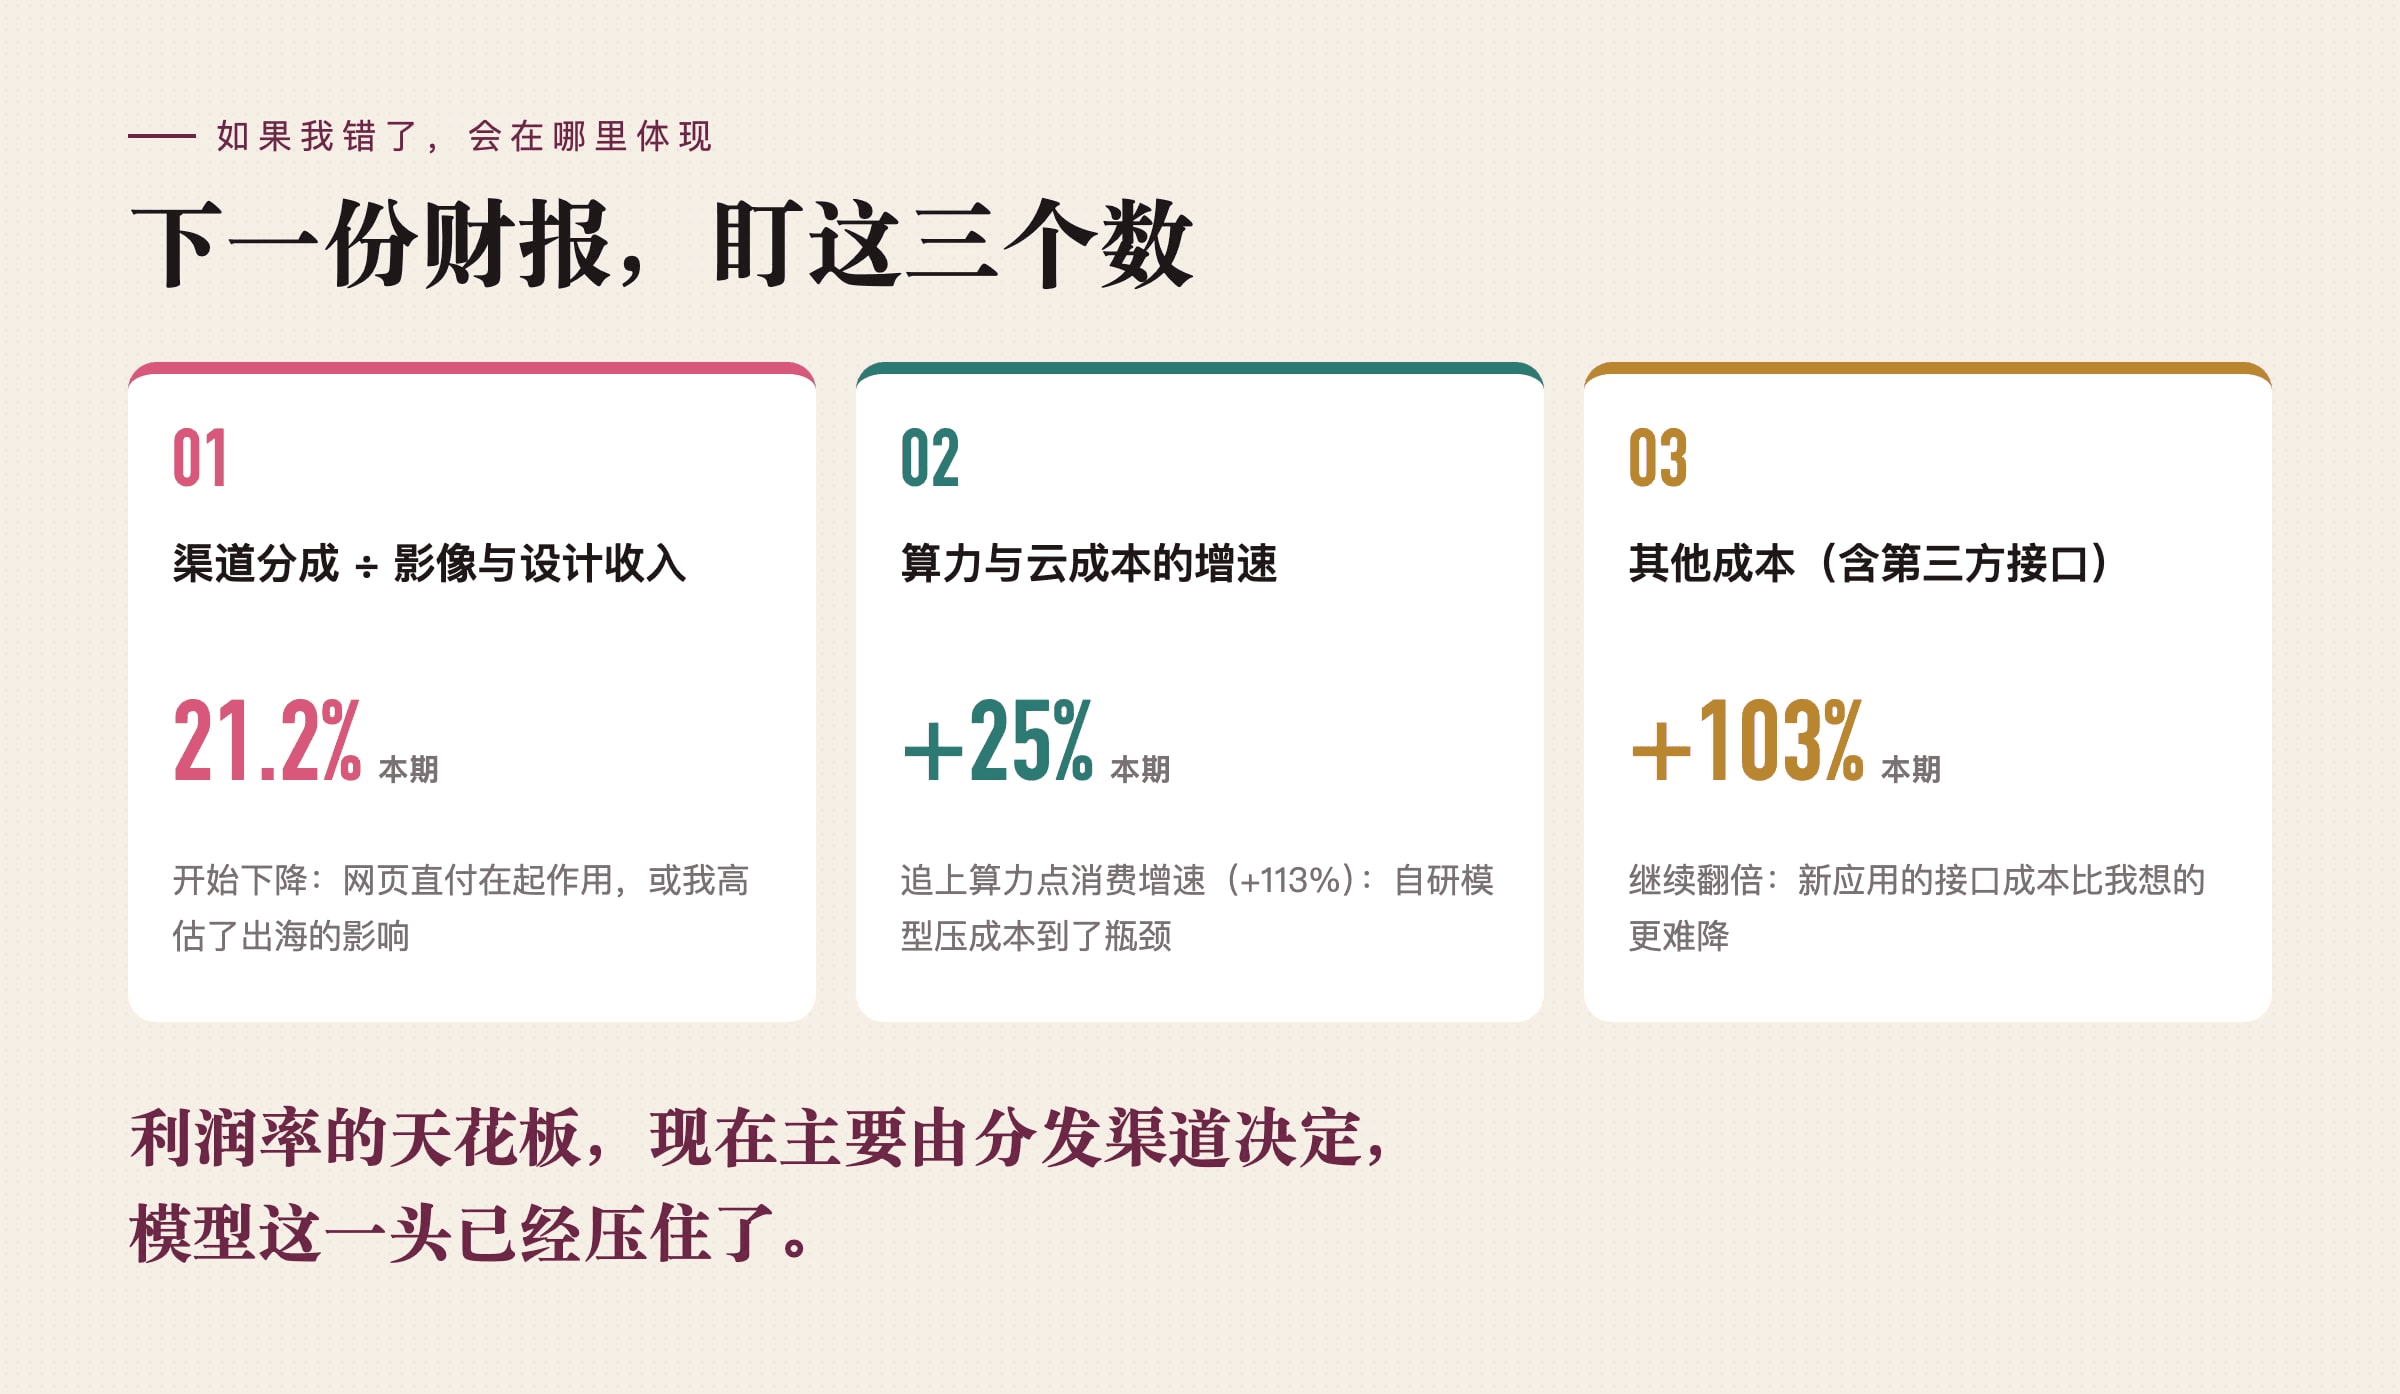
如果我的判断错了,会在下一份财报的这三个数上体现出来:
- 渠道分成占影像与设计收入的比例:如果开始下降,说明网页端直付在起作用,或者我高估了出海的影响
- 算力和云成本的增速:如果追上甚至超过算力点消费的增速,说明自研模型压成本的能力到了瓶颈
- 「其他成本」:如果继续翻倍,说明新应用的接口成本比我想的更难降
七、反方的理由
这些理由都成立,得放在一起看。
渠道分成不是美图独有的。所有手机应用都要付,它换来的是全球分发、一键支付和用户信任,没有应用商店,很多海外用户根本触达不到。
71.5% 的毛利率,放在任何行业都是很高的水平。下降的 3.8 个点里,广告业务收入下滑、占比从 23.9% 降到 18.7%,也是主要原因之一,不全是 AI 的事。
公司主动选择了先求增长。新的 AI 应用在验证阶段,追求用户规模而不是毛利率,这是合理的产品节奏。
所以这篇不是在说美图有问题。恰恰相反,它的账是我看过的 AI 应用公司里比较健康的一本。我想说的只是:一家 AI 应用公司的利润,最后落在谁手里,答案可能和你以为的不一样。
最后
大家讨论 AI 应用能不能赚钱,习惯盯着模型:模型够不够强、算力够不够便宜。
美图这本账给了一个不同的提醒:在模型这一头,它已经把成本压得很漂亮了;最大的一笔过路费,收在用户点下「购买」的那一刻。
一个 AI 应用赚到的钱,先要过模型这一关,再要过分发这一关。很多人只算了前一关。
几句边界
所有美图的数字来自其 2026 年中期业绩公告原文,2025 年同期为持续经营口径的重述数。去年同期的渠道分成、算力与云成本,是我用原文给出的金额和增速倒推的;「其他成本」是用销售成本减去这两项算出来的,包含第三方模型接口等多项,原文没有单独列示。
「人均收入约涨 9%」按期末付费用户粗算,不是公司披露的口径。
Adobe 的数字来自其截至 2026 年 8 月 28 日季度的公开财报,营收成本占比是用营收成本除以营收算的;Adobe 不单独披露应用商店分成,文中只比较整体成本结构。
本文不构成任何投资建议。
图片来源:封面 Valeri Mak / Pexels;内文 Alimurat Üral / Pexels,Kayra Sercan / Unsplash。