科大讯飞半年营收 116 亿还在亏:它在用教育的钱养大模型
科大讯飞上半年营收 116 亿,归母亏 2.04 亿,扣非亏 6.37 亿。上半年亏是老规律,值得看的是账的结构:每 100 块收入,研发花 21.8 块,比销售还多;开放平台收入第一次超过教育,毛利却只有教育的四成。对照智谱、MiniMax,卖模型这门生意全行业毛利都在两成上下,讯飞全年能盈利,靠的是教育这些老业务。问题是老业务在减速,研发里的算力账单一年翻倍,40 亿定增有六成投算力,账上还压着 217 亿应收。文末给出三季报可以检验的三个数。
科大讯飞 8 月发的半年报,标题数字是这样的:营收 116 亿元,增长 6.5%;归母净利润亏 2.04 亿元,比去年同期少亏了一点。
再往下翻一行:扣掉政府补助、投资收益这些一次性的钱,亏损是 6.37 亿元,比去年同期扩大了 75%。
围绕这份成绩单,常见的说法有两种。一种是「讯飞又亏了」,另一种是「讯飞每年上半年都亏,下半年就赚回来」。
两种说法都只说对了一半。把这份报告的附注、过去几年的年报,和同期两家纯大模型公司的中报放在一起看,是另一幅图:
讯飞在用教育这些老业务赚的钱,养一个还不赚钱的大模型生意。而这两头,一头在变慢,一头在变贵。
一、先说清楚:上半年亏,确实是老规律
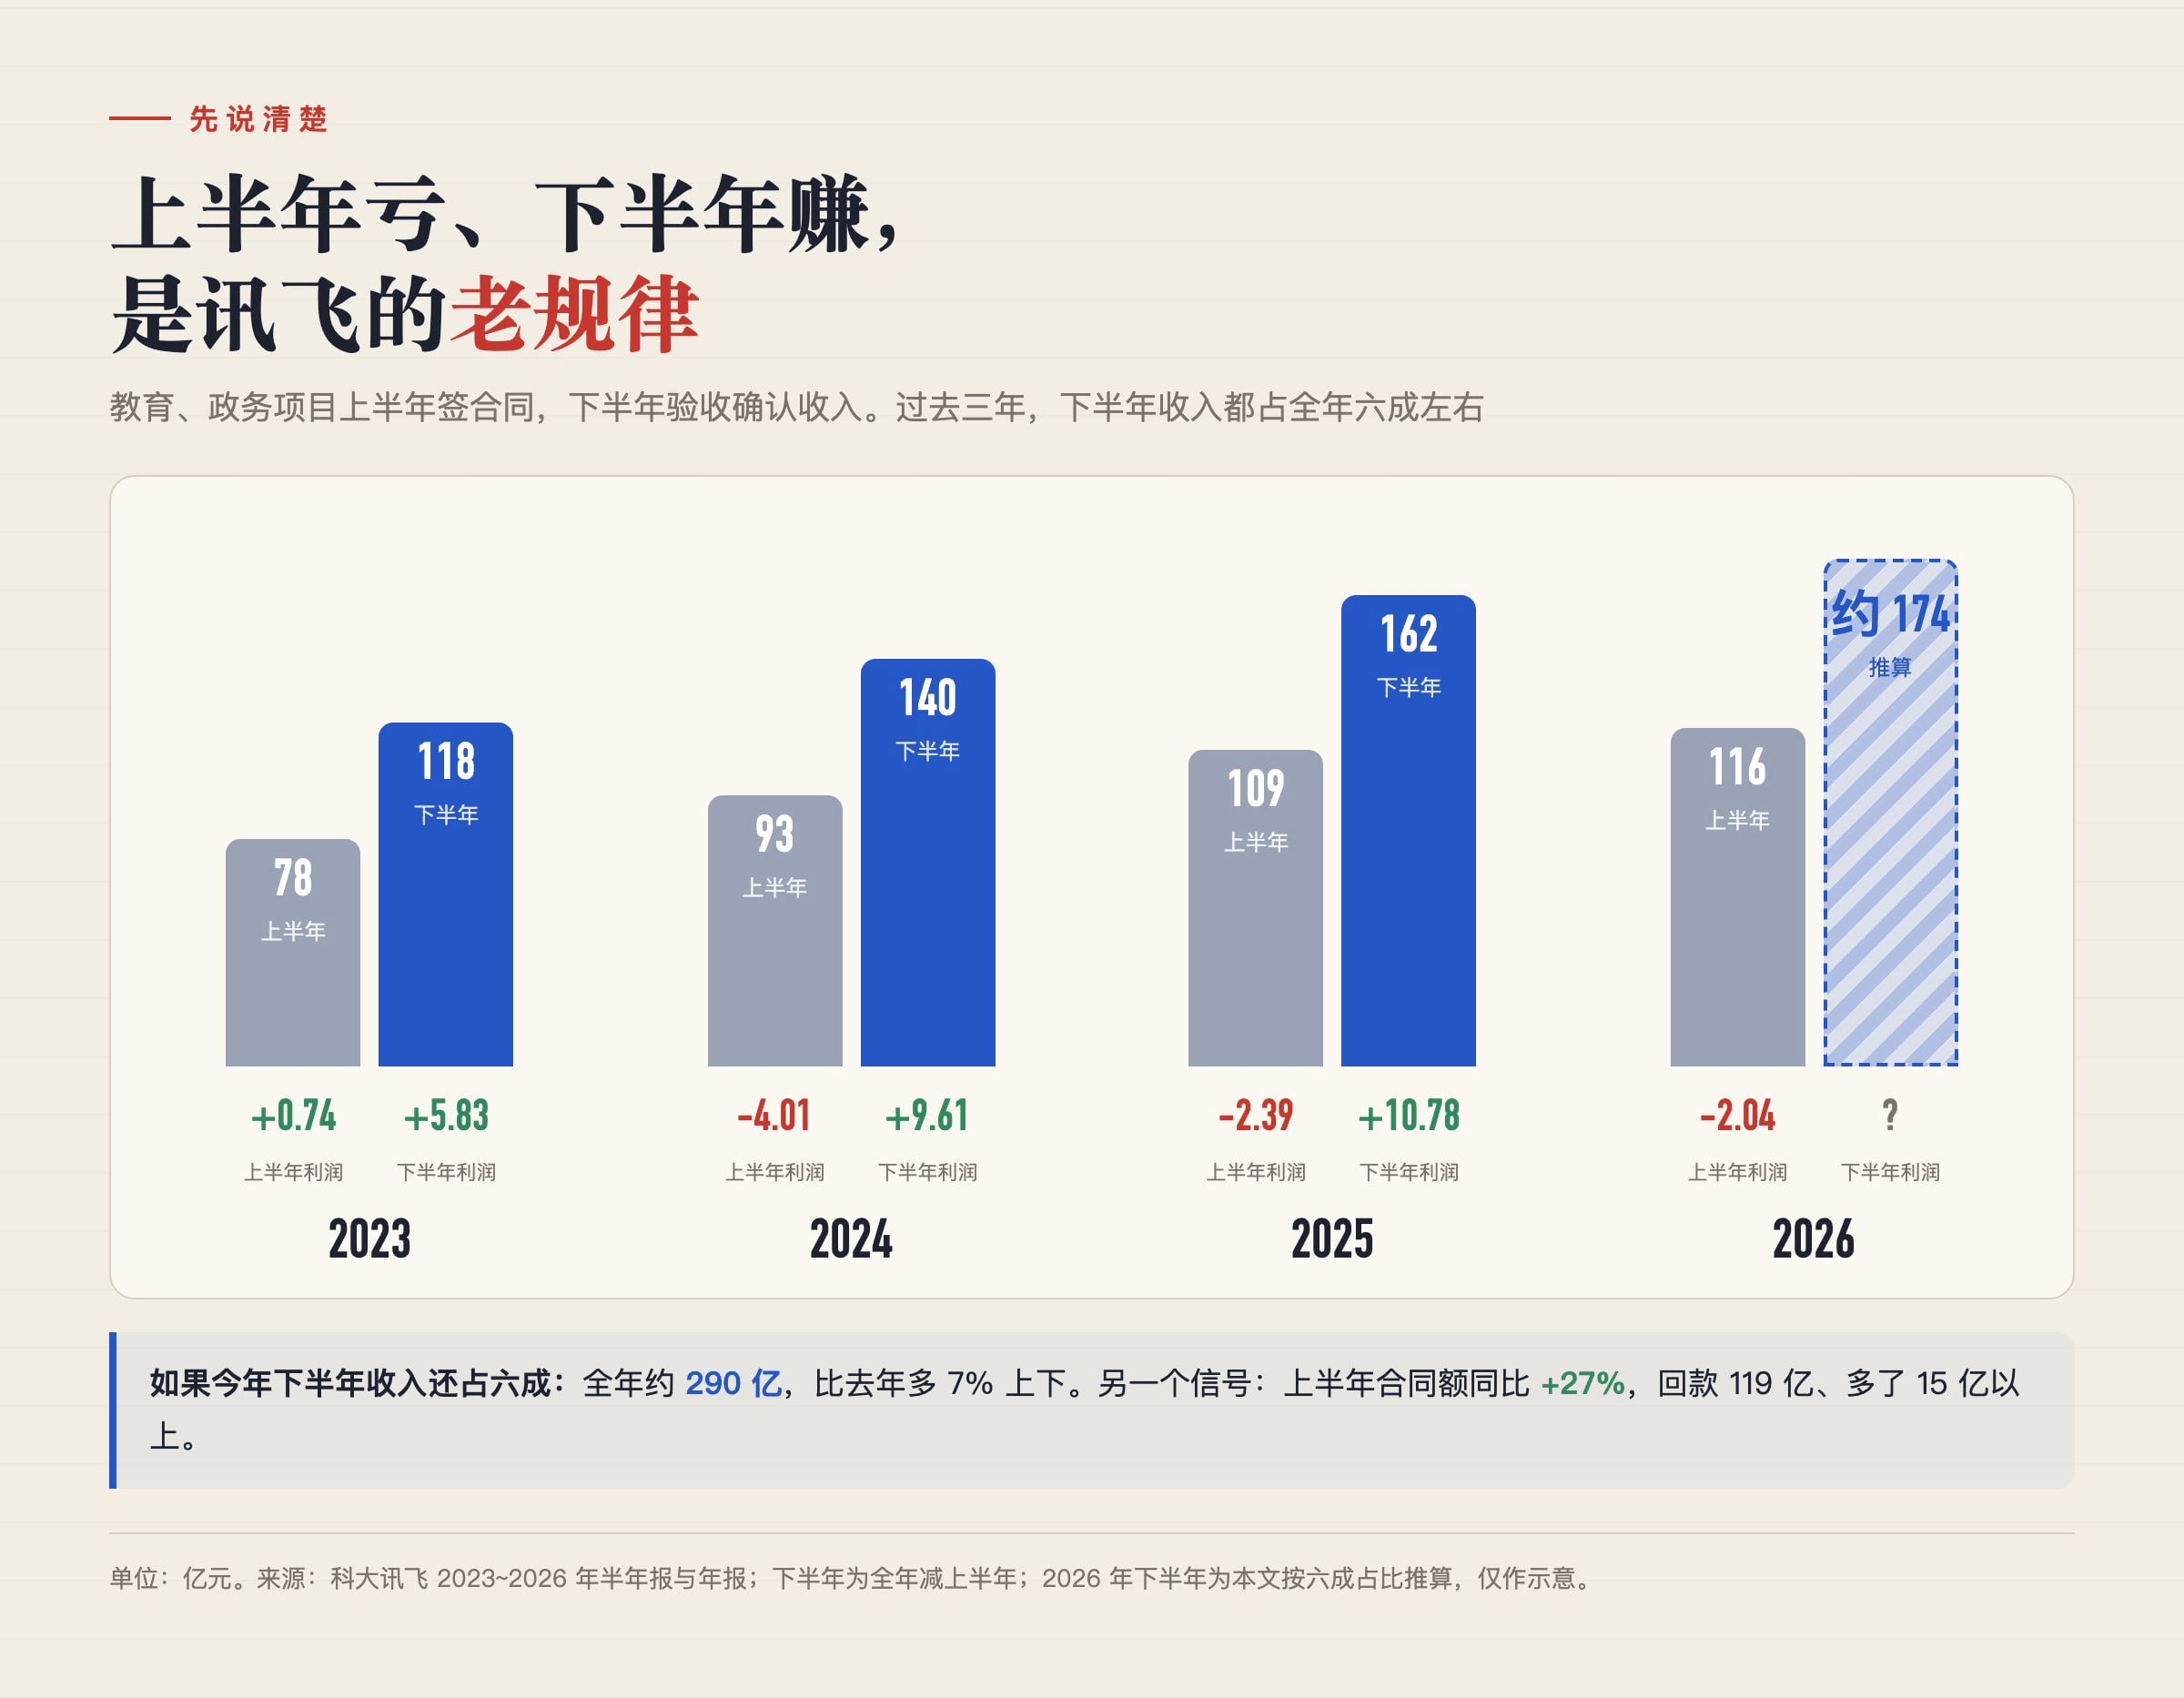
讯飞的生意有很强的季节性。教育、政务这些项目,上半年签合同、做规划,下半年验收、确认收入。
过去三年,下半年的收入都占全年的六成左右,利润几乎全在下半年:
2023 年上半年赚 0.74 亿,下半年赚 5.83 亿;2024 年上半年亏 4.01 亿,下半年赚 9.61 亿;2025 年上半年亏 2.39 亿,下半年赚 10.78 亿。
所以单看「上半年亏 2 亿」,说明不了什么。如果今年下半年收入还占六成,全年营收大约在 290 亿左右,比去年多 7% 上下。报告里还有一个更积极的信号:上半年合同额同比增长 27%,回款 119 亿,多了 15 亿以上。
亏损本身不是问题。值得看的是这本账的结构。
二、每 100 块收入,最后去了哪
我把利润表按每 100 元收入拆开,像一张小票:
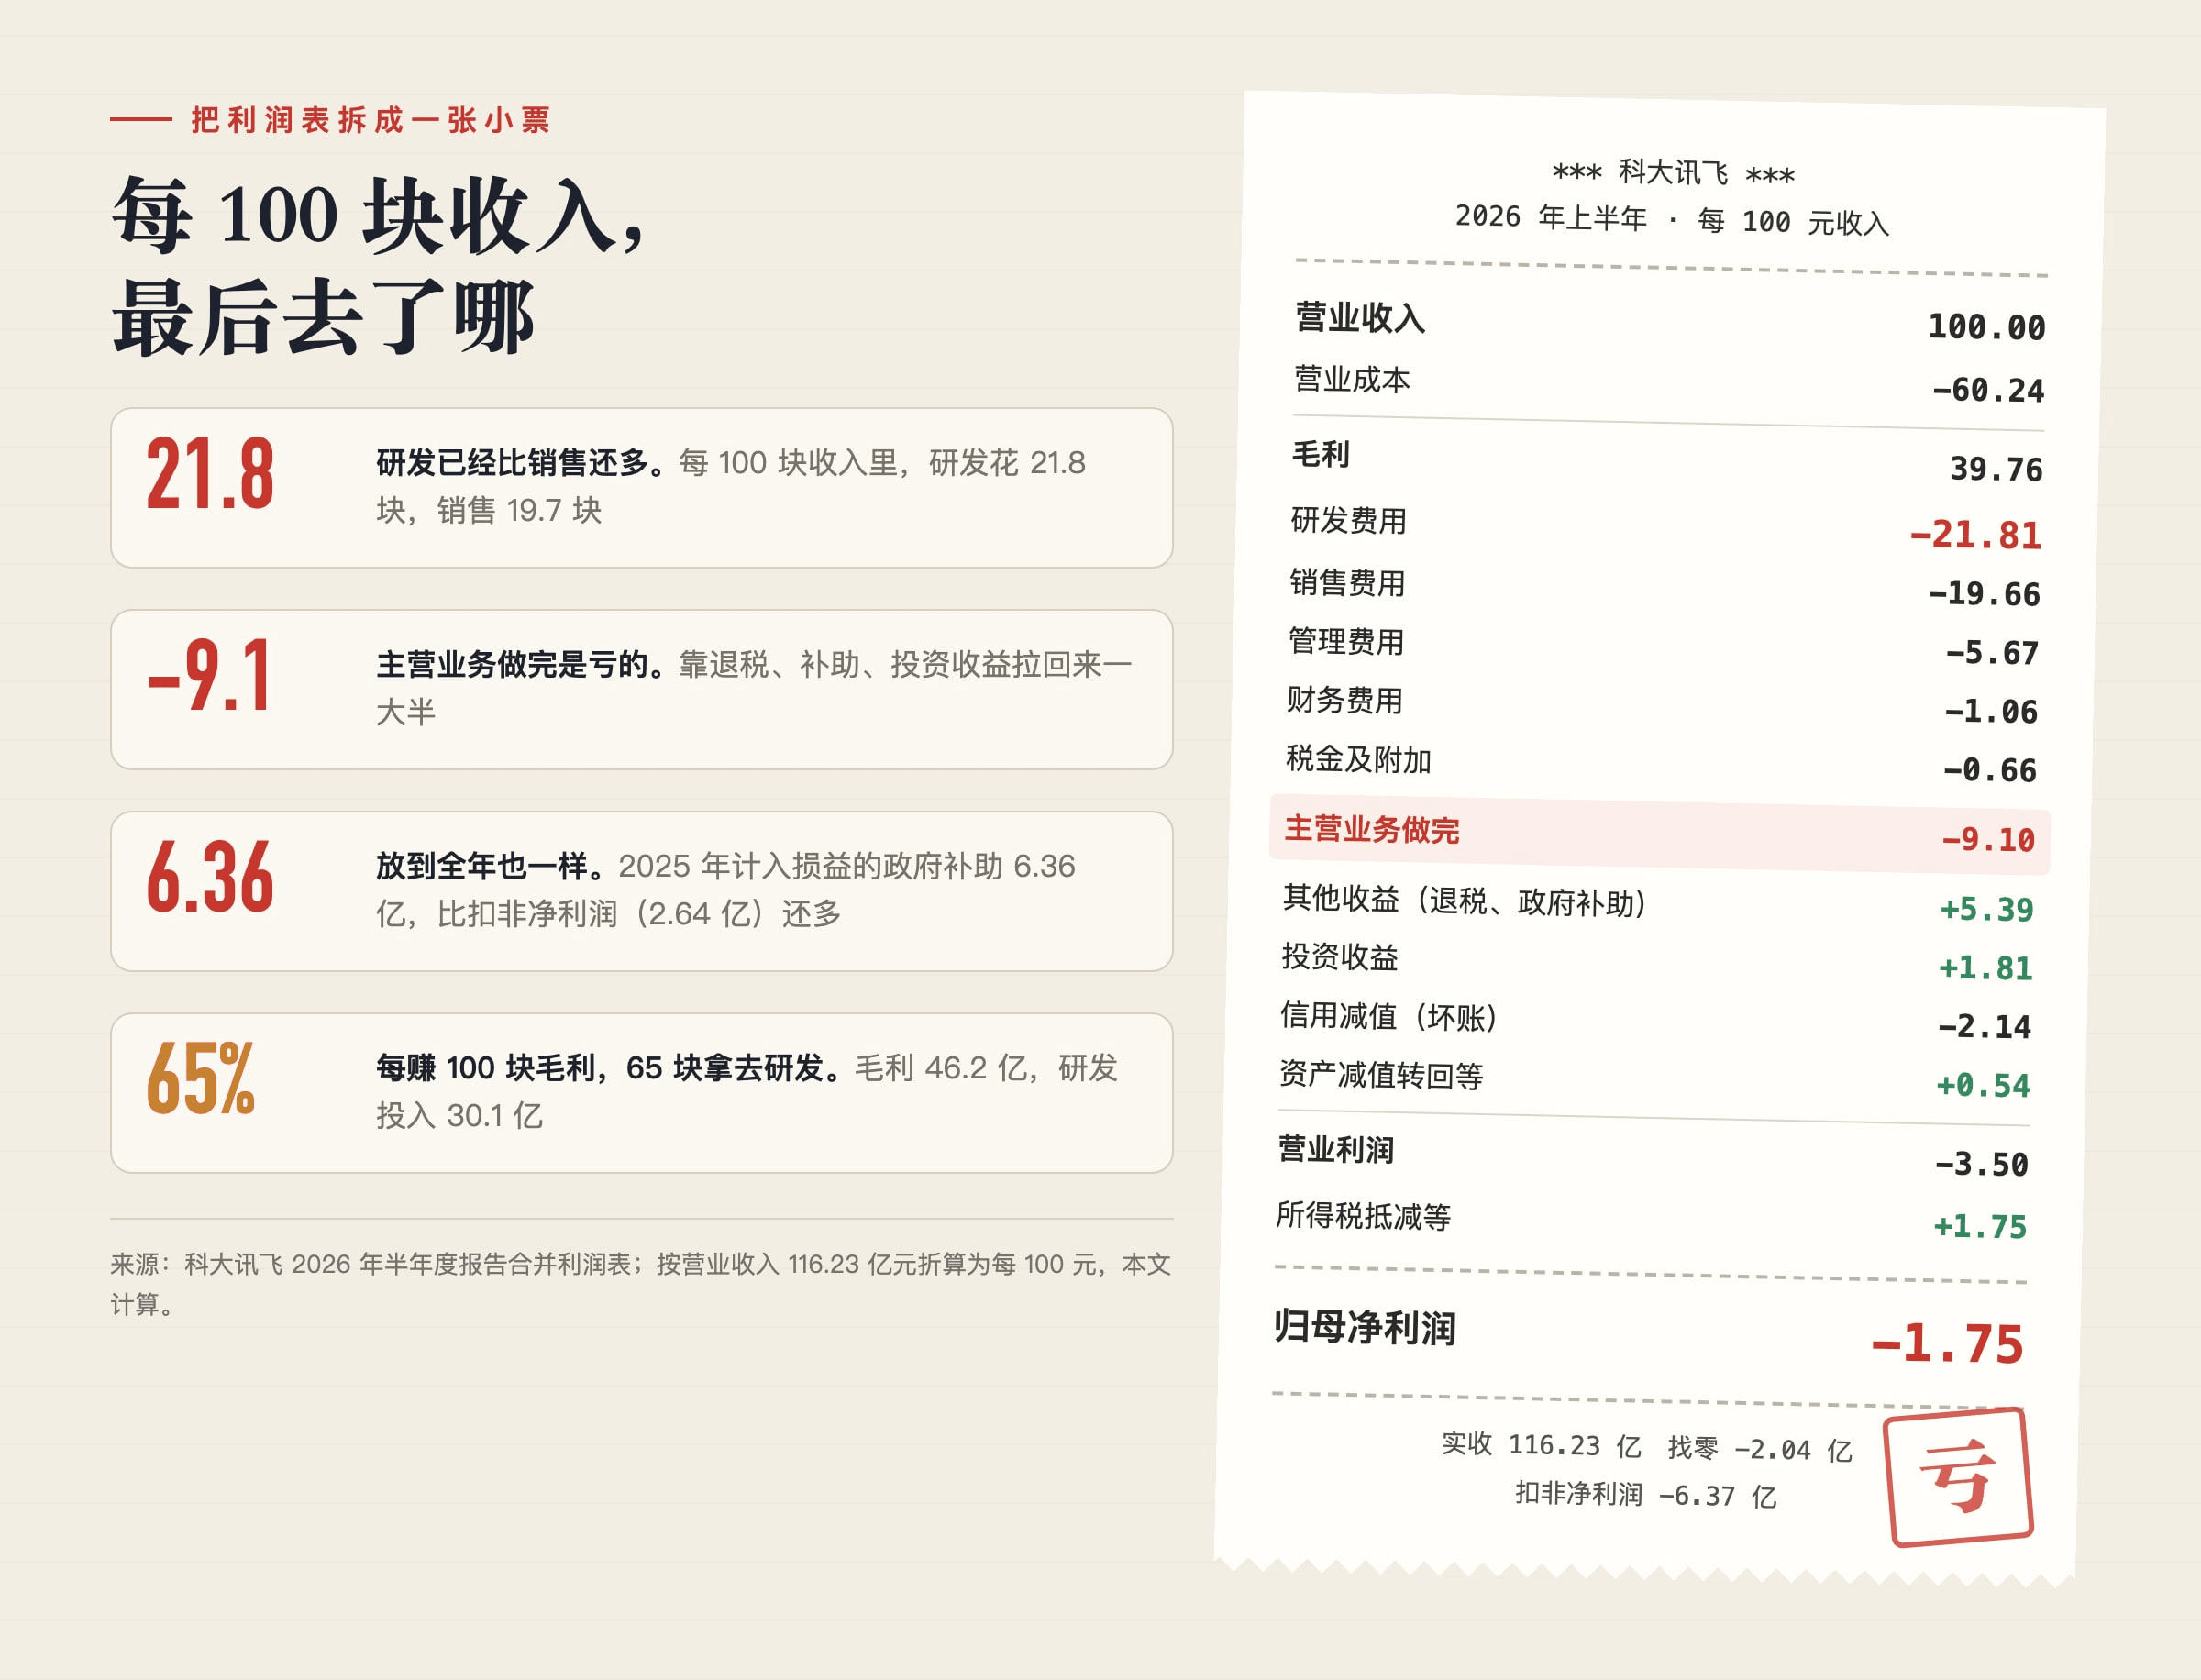
100 块收入,先扣掉 60.2 块成本,剩下毛利 39.8 块。
然后是三笔大开销:研发 21.8 块,销售 19.7 块,管理 5.7 块。注意,研发已经比销售还多了。再扣掉税金和利息,主营业务做完,每 100 块收入亏 9.1 块。
把亏损拉回来的,是主营之外的钱:其他收益 5.4 块(主要是软件退税和政府补助),投资收益 1.8 块。再加上所得税的抵减,最后每 100 块收入亏 1.75 块。
换个算法更直观:上半年的毛利是 46.2 亿,公司口径的研发投入是 30.1 亿。每赚 100 块毛利,有 65 块拿去做研发了。
放到全年也一样。2025 年全年,讯飞计入当期损益的政府补助是 6.36 亿,扣非净利润只有 2.64 亿,补助比主业利润还多。
三、两台发动机:赚钱的在变慢,增长的不赚钱
讯飞的收入拆开来是一张很杂的图:教育、开放平台、硬件、医疗、汽车、政务、运营商……
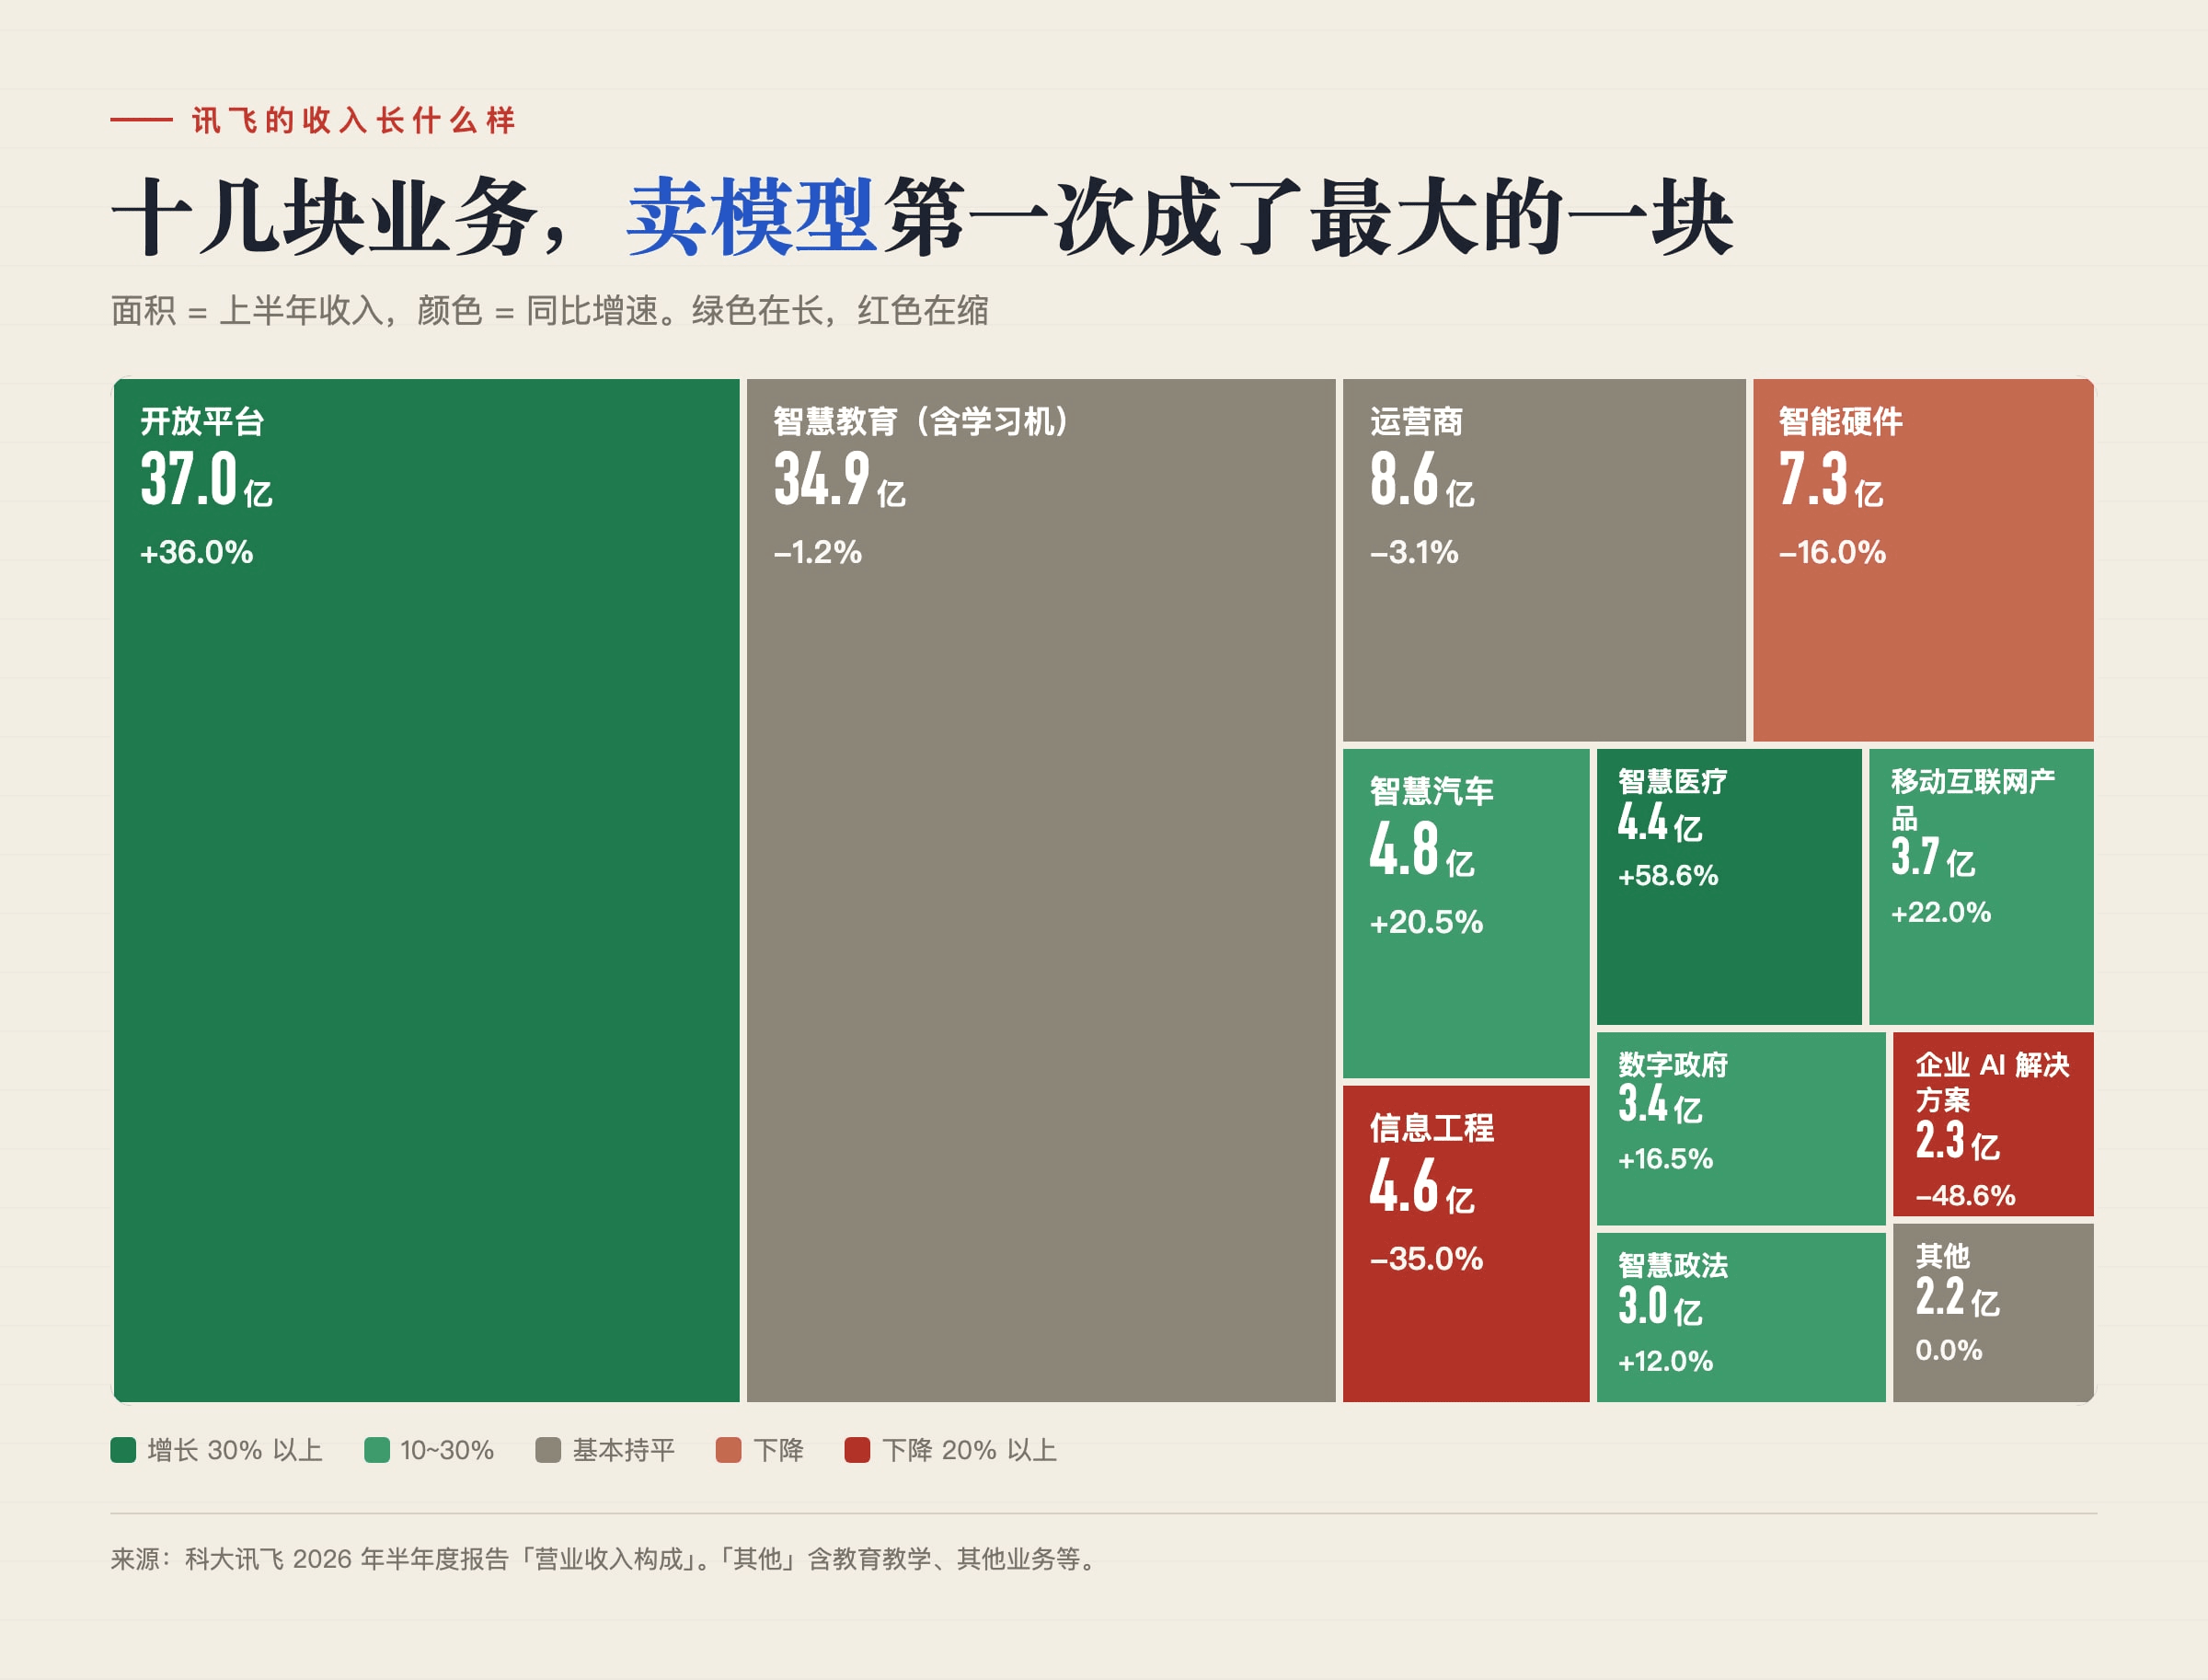
最重要的是两块,一共占了六成多收入:
智慧教育(包括学习机):34.9 亿,下降 1.2%,毛利率 51.7%。
开放平台(卖 AI 能力和大模型接口):37.1 亿,增长 36%,毛利率 20.2%。
开放平台的收入今年第一次超过了教育,成为讯飞最大的业务。报告说,其中大模型接口和 MaaS 平台的收入增长了大约 70%,大模型开发者有 322 万,一年翻了一倍还多。
但只看收入会看错。把两块业务的毛利算出来:
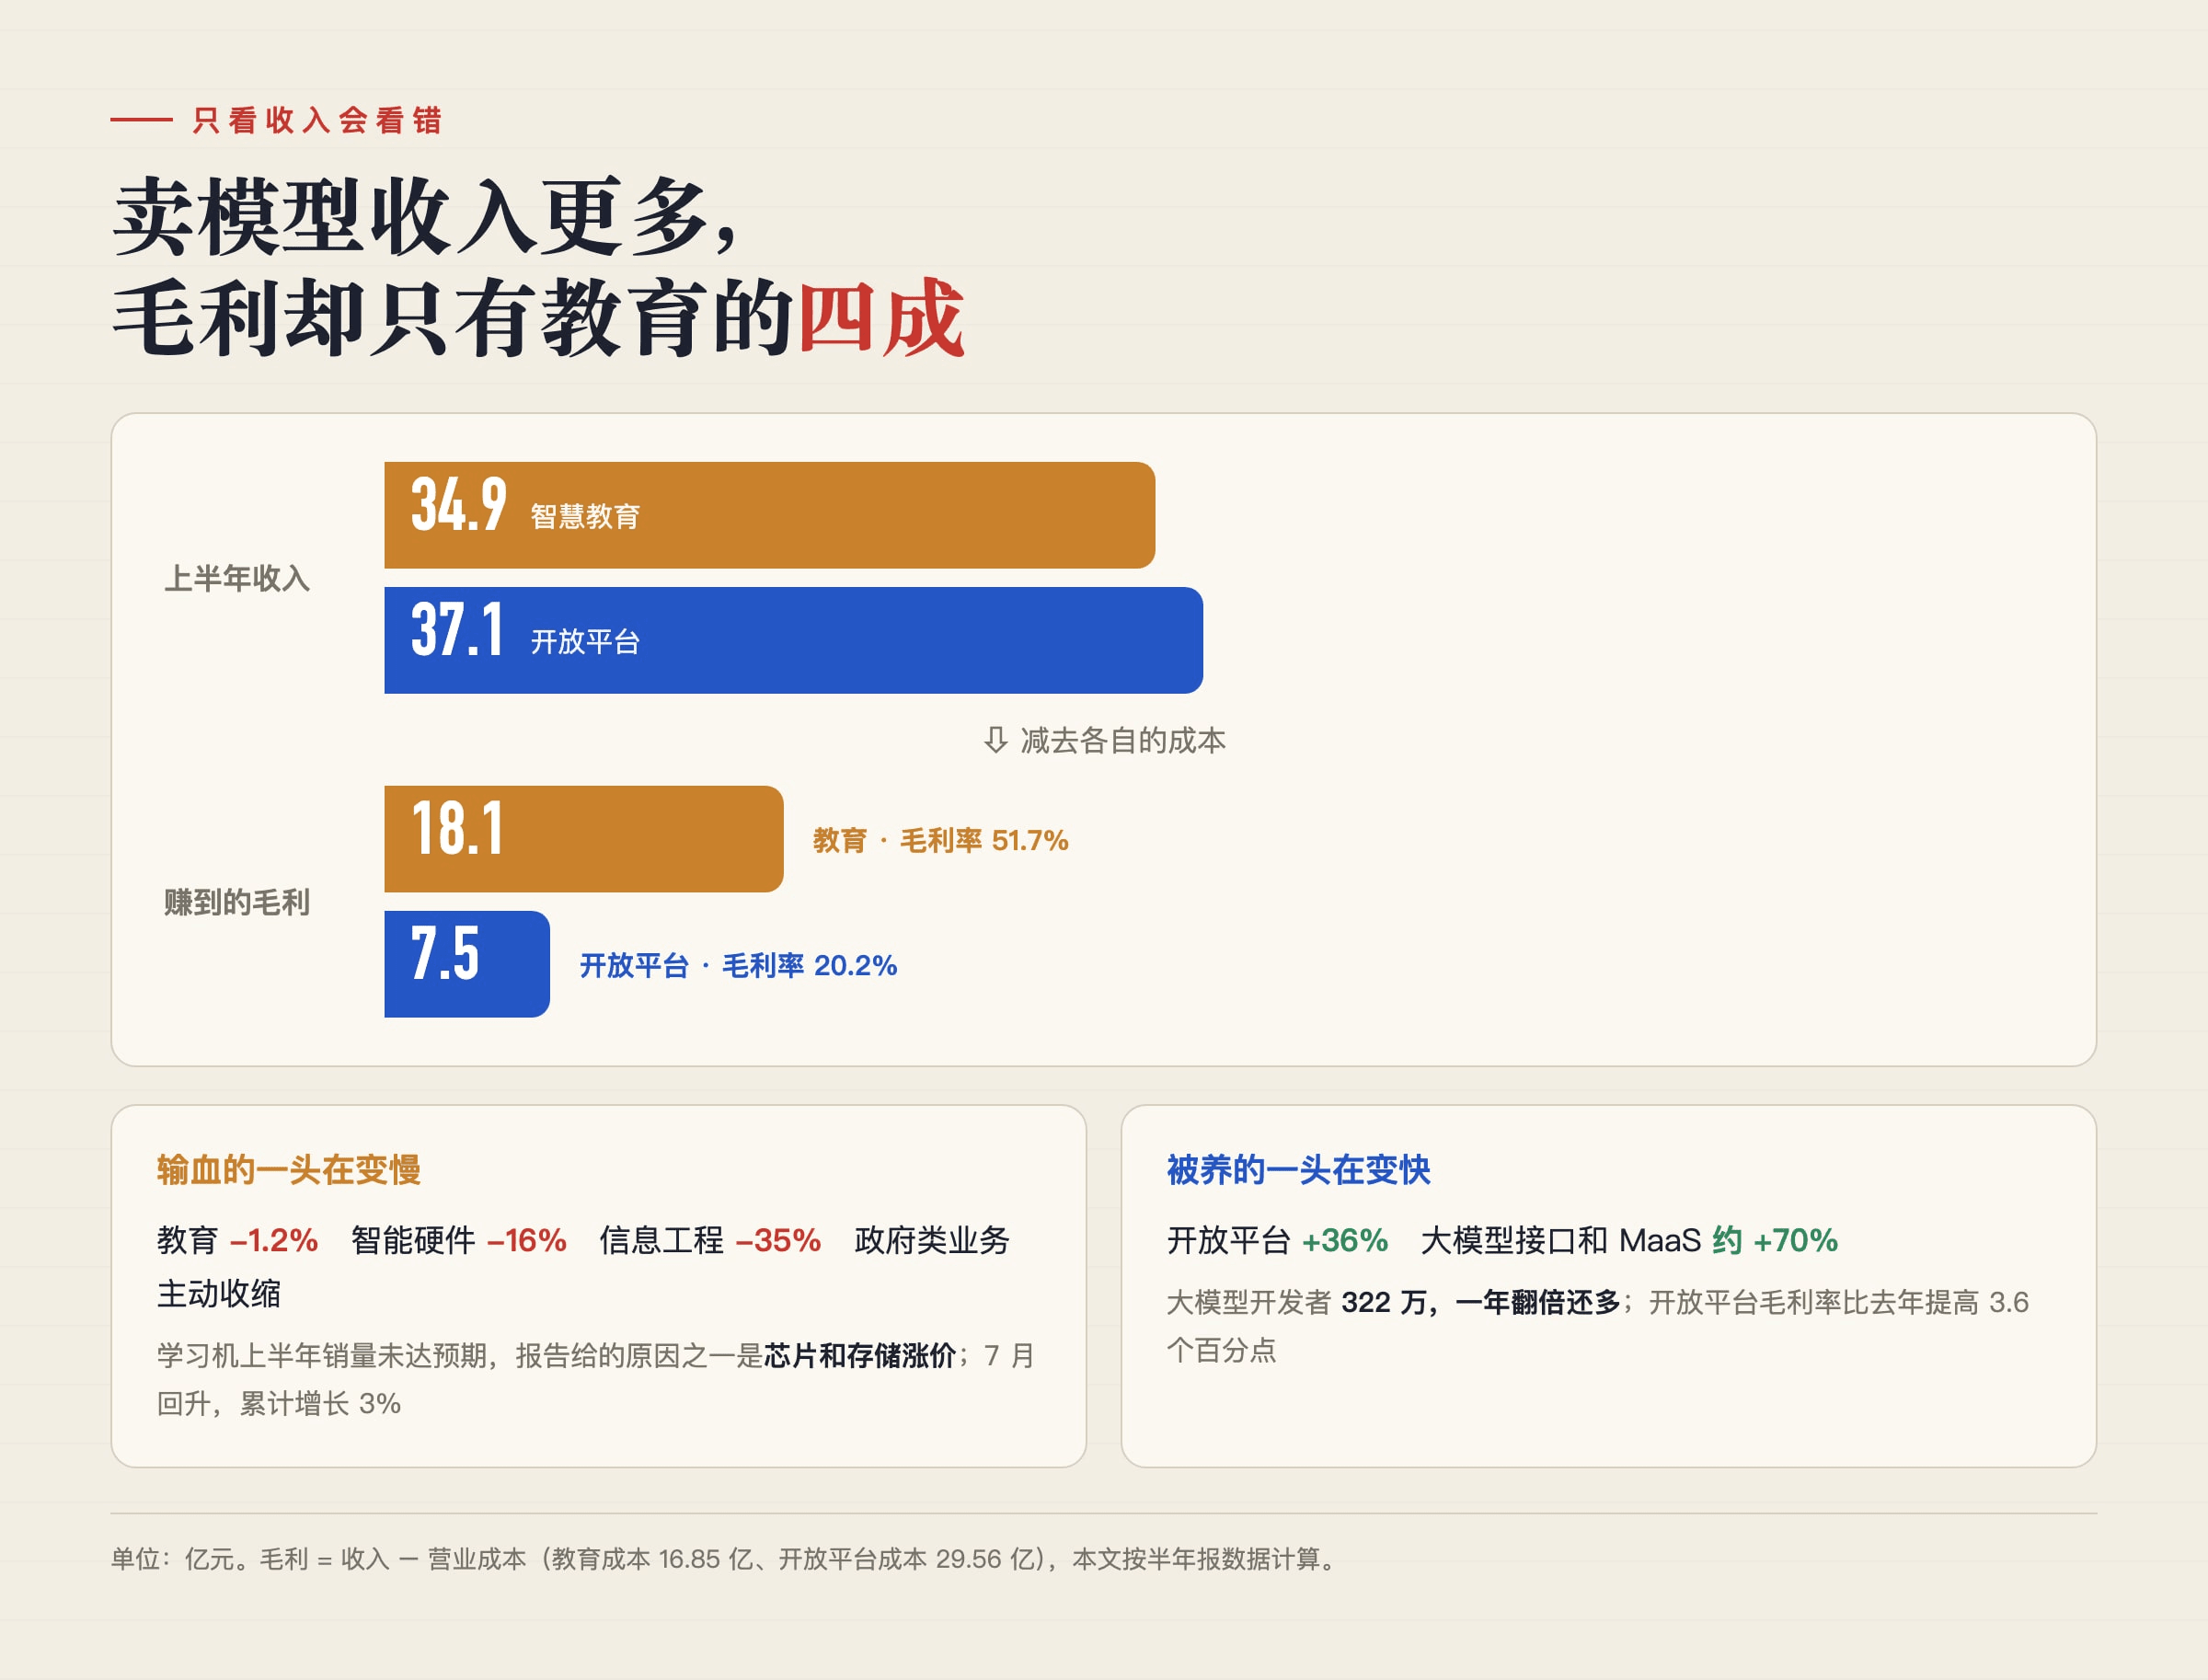
教育赚到的毛利是 18.1 亿,开放平台是 7.5 亿。开放平台的收入比教育多,赚到的毛利却只有教育的四成。
这就是我说的「用教育的钱养大模型」:毛利率五成的老业务,在给毛利率两成的新业务输血。
麻烦在于,输血的这几块今年都慢了下来。教育在下降,智能硬件下降 16%,政府项目类业务公司主动收缩,信息工程降了 35%。学习机上半年销量没达到预期,报告给的原因之一是芯片和存储涨价,就是我 9 月写过的那件事:AI 数据中心抢走了内存,学习机跟着涨了成本。
四、对照组:卖模型这门生意,全行业毛利都是两成
讯飞的开放平台毛利只有 20%,是它做得不好吗?
我找了两家今年刚在港股上市的纯大模型公司对比,它们 8 月也发了中报:
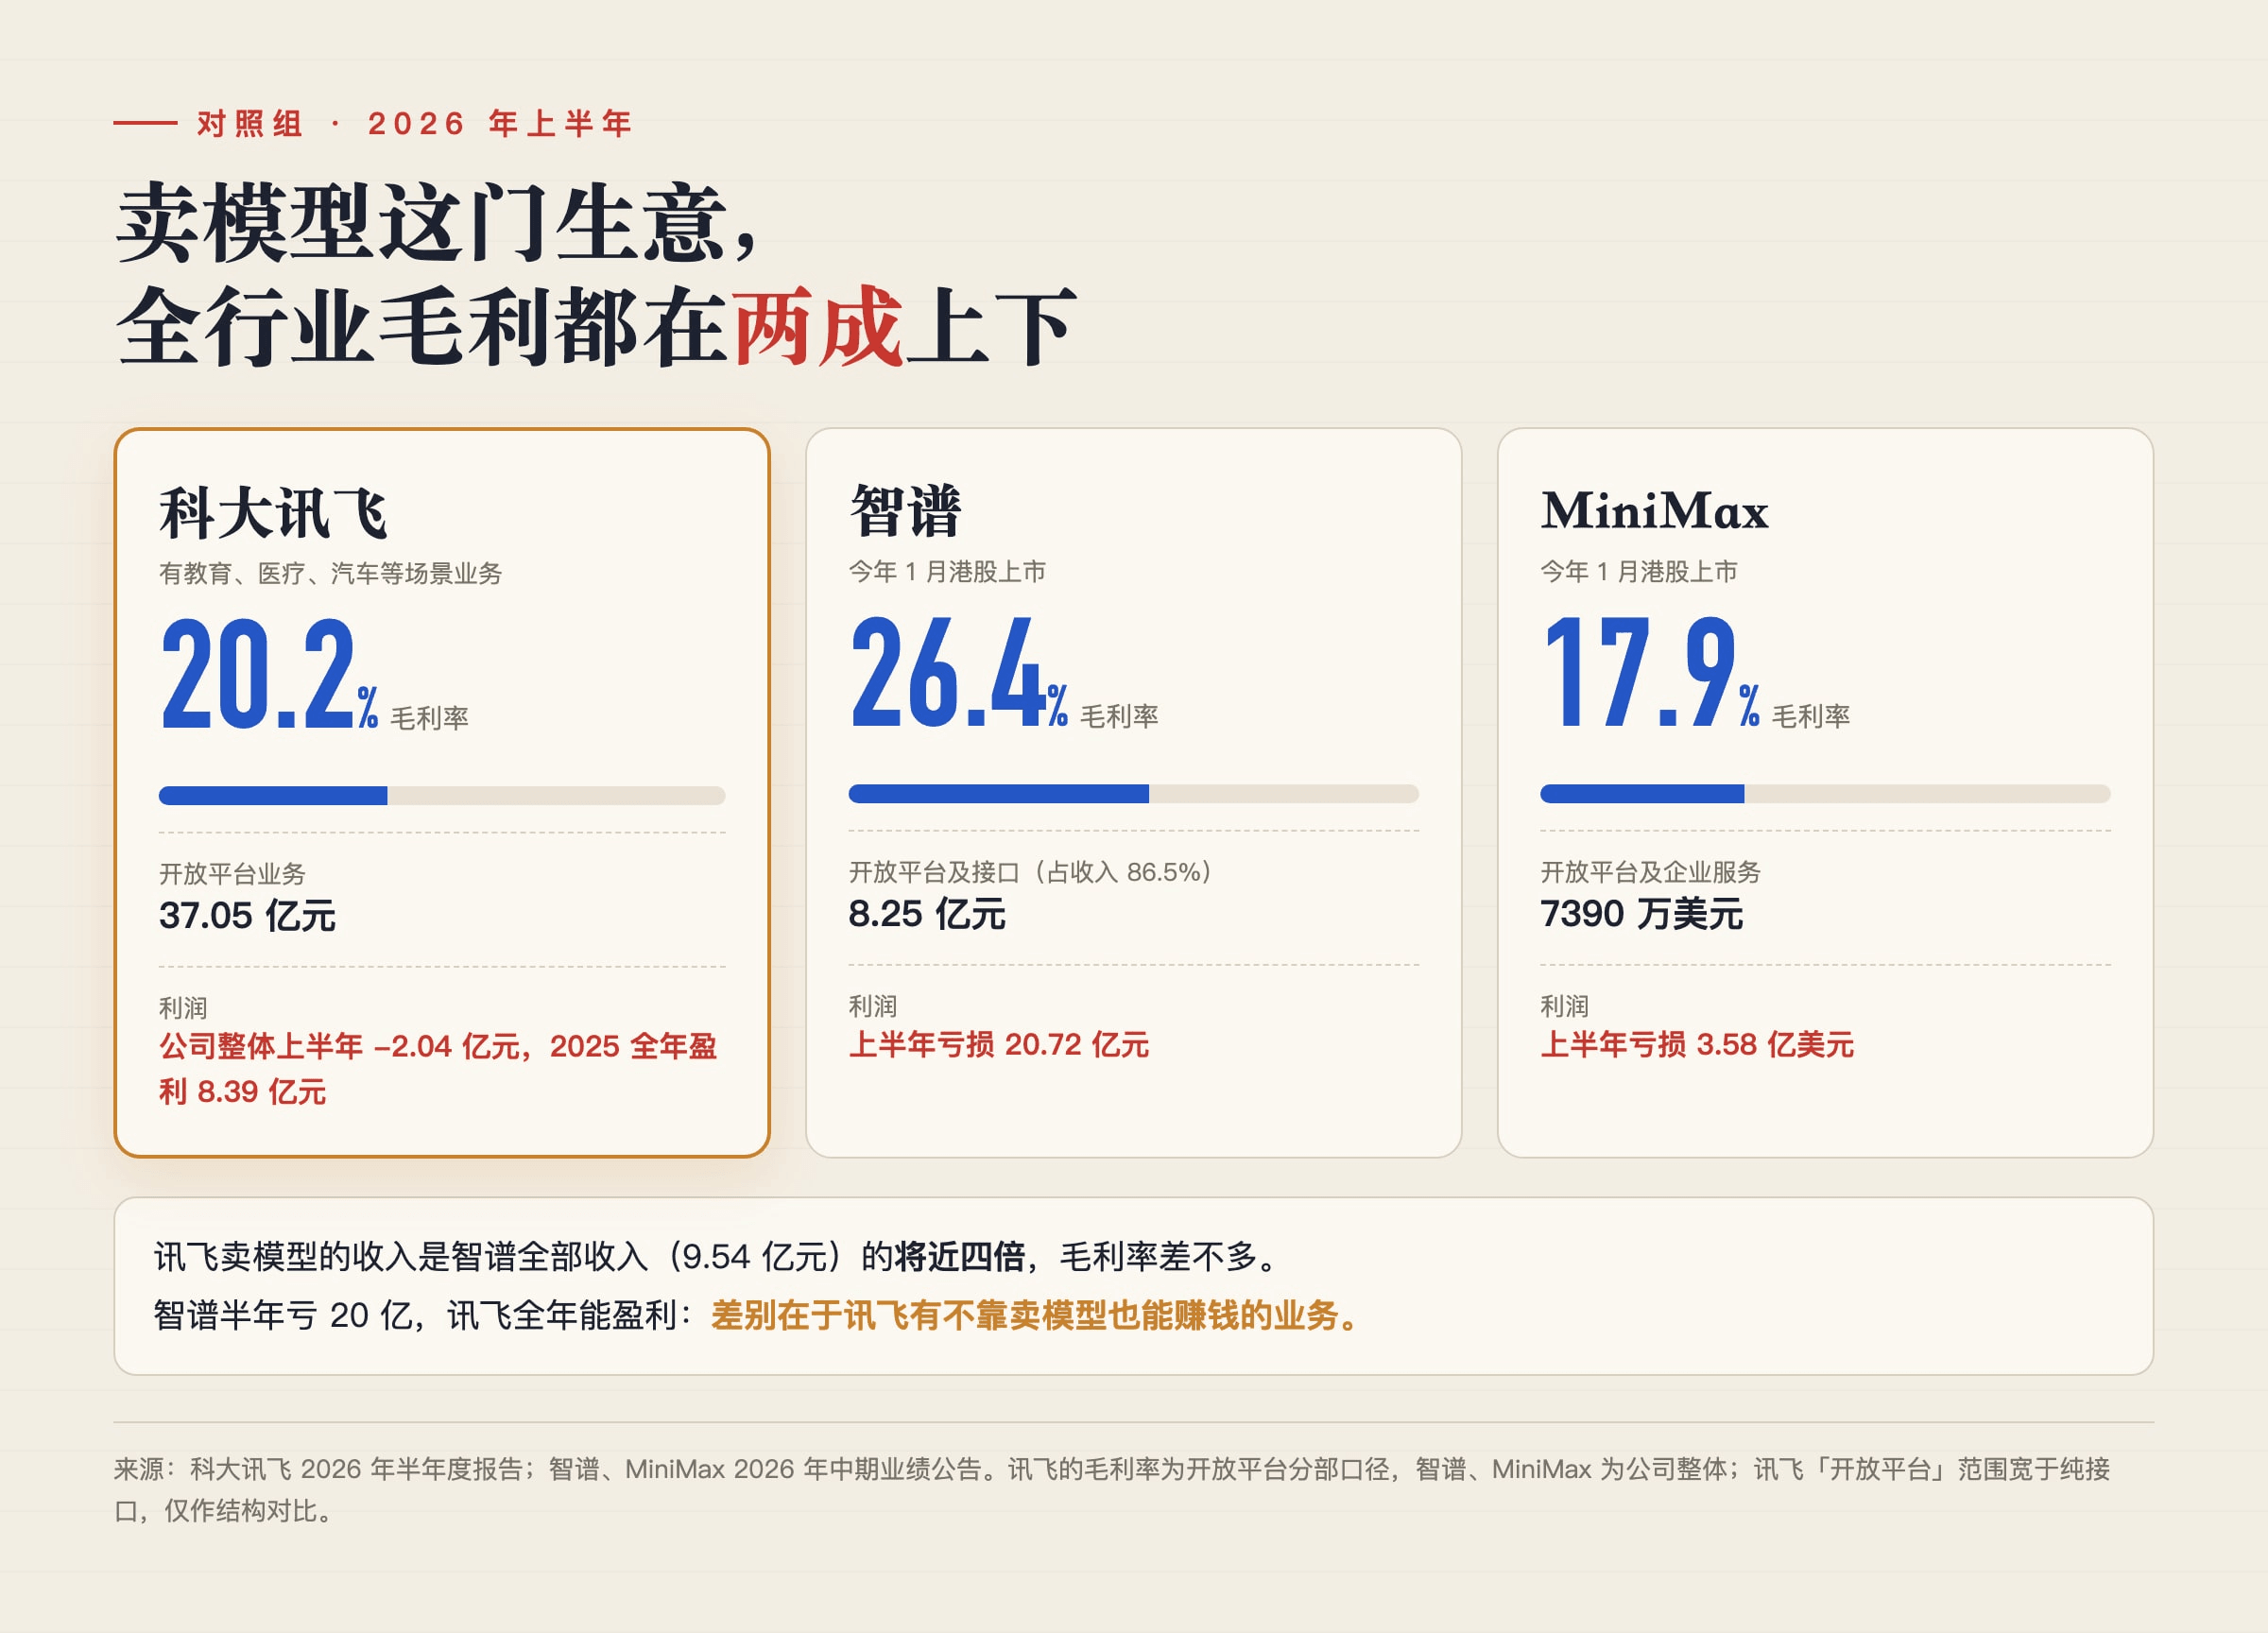
智谱:上半年收入 9.54 亿元,其中开放平台和接口 8.25 亿,毛利率 26.4%,亏损 20.72 亿元。
MiniMax:上半年收入 1.17 亿美元,毛利率 17.9%,亏损 3.58 亿美元。
三家的口径不完全一样,讯飞的「开放平台」比单纯卖接口的范围更宽。但结构上很清楚:卖模型这门生意,现在全行业的毛利都只有两成左右。接口价格已经打到每百万 token 一两块钱,讯飞自己的轻量模型标价也在这个区间。
放在这个背景里,讯飞的位置就不一样了。它卖模型的收入(37 亿)是智谱全部收入的将近四倍,毛利率差不多;但智谱半年亏 20 亿,讯飞全年能做到盈利。差别在于,讯飞有不靠卖模型也能赚钱的业务。
所以讯飞的策略,本质上是「用场景卖模型」:把模型装进学习机、批阅机、医院系统、汽车座舱里,按产品和项目收钱,不按 token 收钱。医疗增长 59%,汽车增长 20%,都是这个路数。
五、钱越来越多地流向算力
研发是讯飞最大的开销,附注里有一张明细表,我觉得是整份报告最值得看的地方:
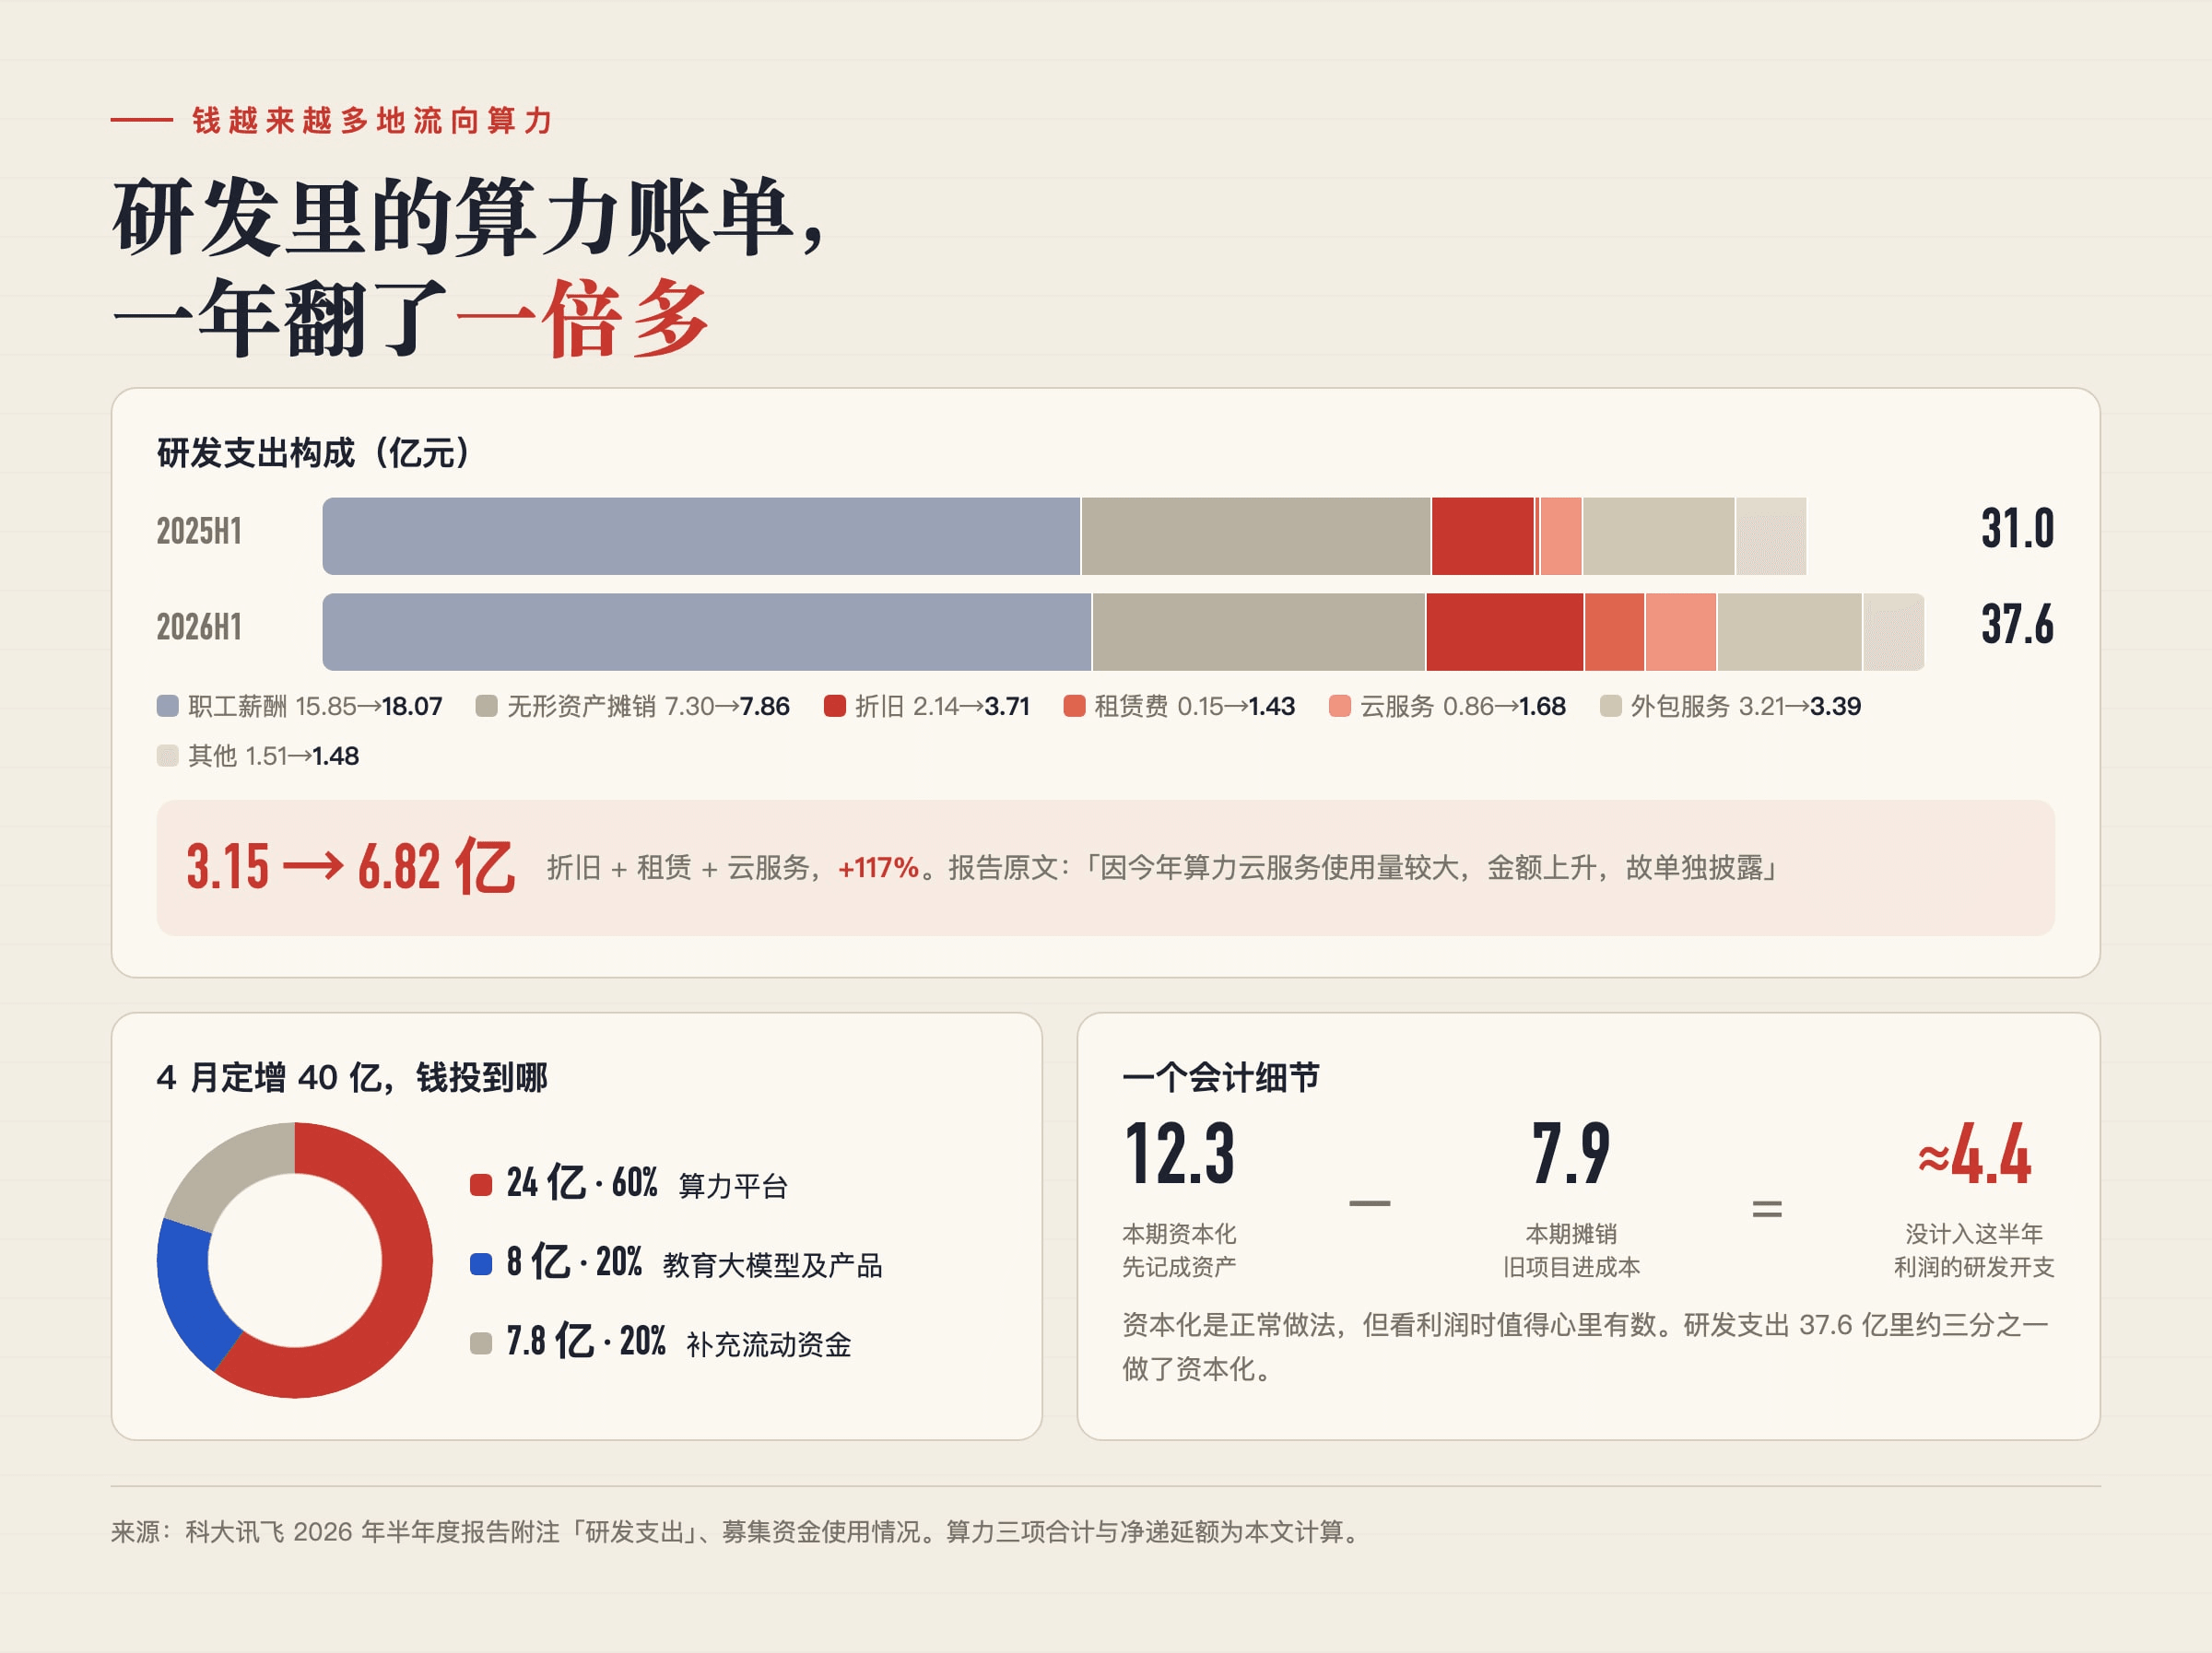
上半年研发支出 37.6 亿,其中工资 18.1 亿,占将近一半。但涨得最快的是三项:折旧从 2.1 亿涨到 3.7 亿,租赁费从 0.15 亿涨到 1.43 亿,云服务从 0.86 亿涨到 1.68 亿。报告还专门加了一句说明:因为今年算力云服务用得多,金额上升,所以单独列出来。
这三项基本都是算力的钱,加起来从 3.2 亿涨到 6.8 亿,一年翻了一倍多。
钱从哪来?今年 4 月,讯飞定向增发募了 40 亿。用途写得很清楚:24 亿投「算力平台」,占六成;8 亿投教育大模型和相关产品;剩下补充流动资金。
还有一个容易被忽略的会计细节:37.6 亿研发支出里,有 12.3 亿做了资本化,先记成资产,以后慢慢摊销;同期从以前的资本化项目里摊销进成本的是 7.9 亿。一进一出,大约有 4 亿多的研发开支没有计入这半年的利润。资本化本身是正常做法,很多科技公司都这么处理,但看利润的时候值得心里有数。
六、账上还压着 217 亿
最后是应收账款,这是讯飞的老问题。
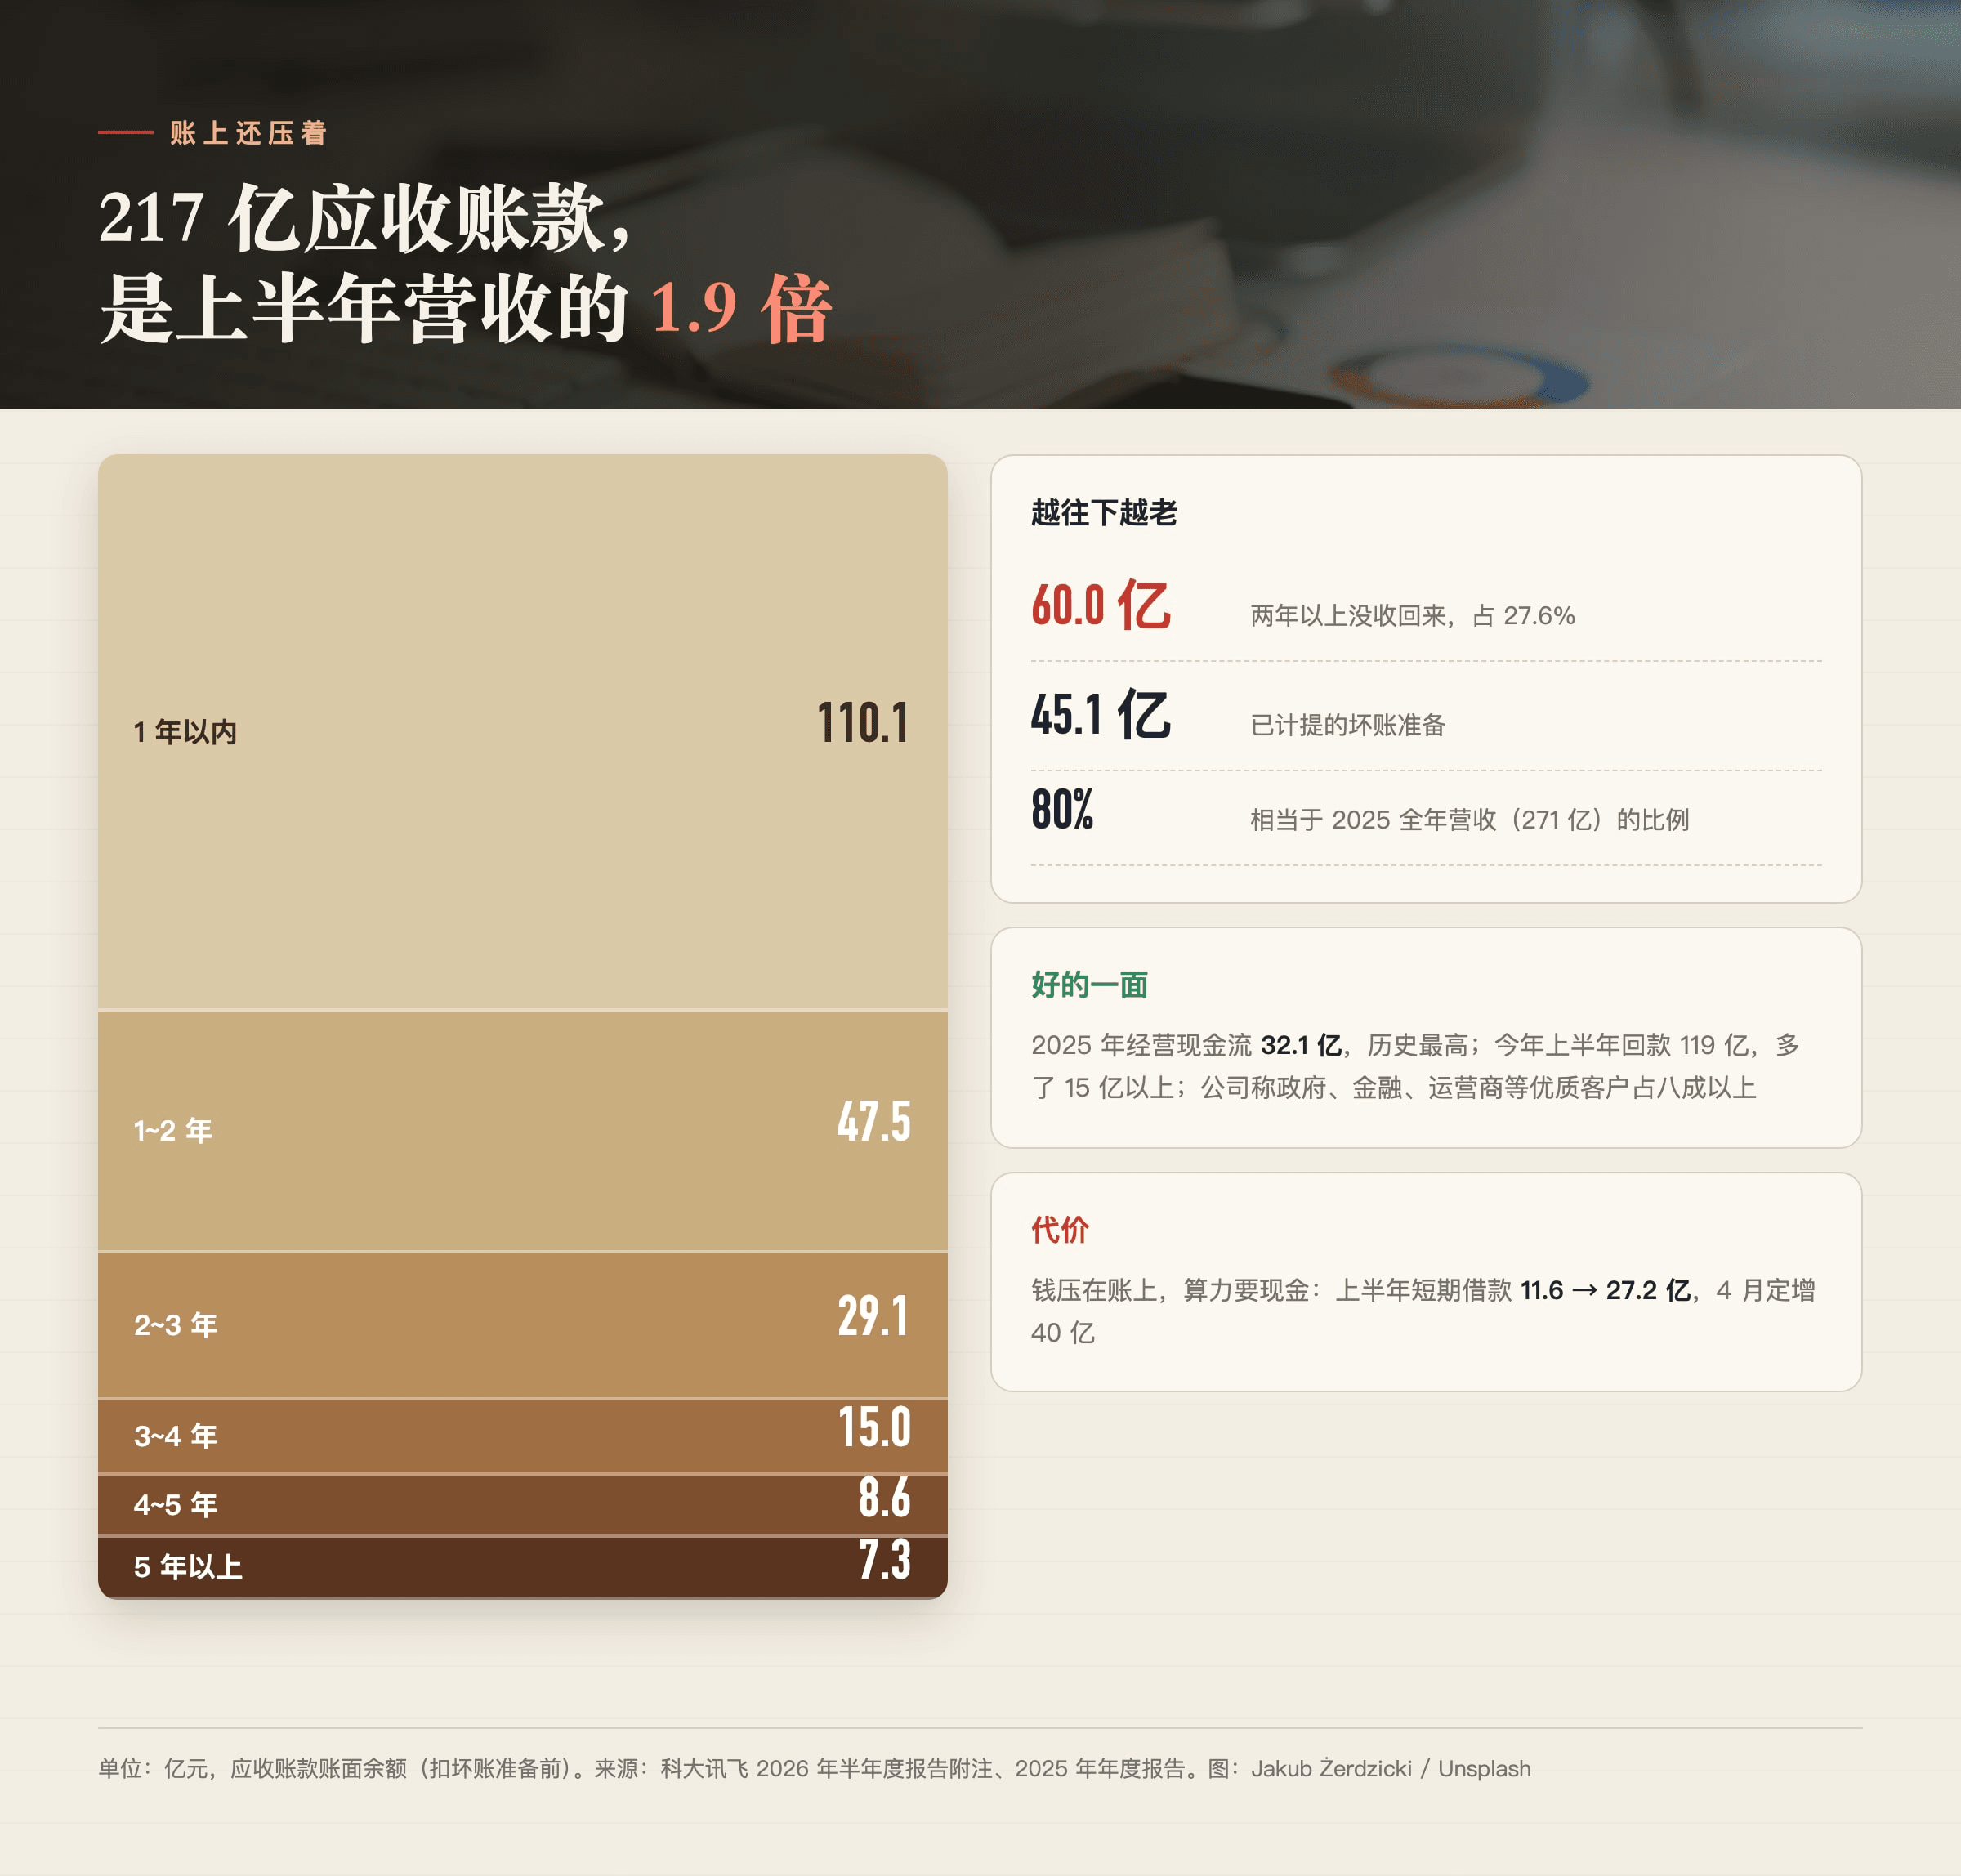
截至 6 月底,应收账款余额 217.6 亿,是上半年营收的 1.9 倍,相当于去年全年营收的八成。其中两年以上没收回来的有 60 亿,已经计提的坏账准备约 45 亿。
这些钱大多是过去几年政府、学校、运营商项目留下的。公司说过,应收账款里政府、金融、运营商这类优质客户占八成以上,钱大概率能收回来,只是慢。
好的一面是回款在改善:2025 年经营现金流 32 亿,是历史最高;今年上半年回款也多了 15 亿。但只要这 200 多亿压在账上,讯飞就得一边借钱、一边融资,去支撑算力这种需要立刻掏现金的投入。上半年短期借款从 11.6 亿增加到 27.2 亿。
七、我的判断
第一,讯飞转身最难的一关,是谁来付钱养模型。算力的账单在加速(研发里的算力三项一年翻倍),养模型的老业务却在减速(教育、硬件、政府项目都在下降)。这个剪刀差,是接下来最该盯的地方。
第二,在国内的价格环境里,「按 token 卖模型」很难赚钱,讯飞押的是「用场景卖模型」。智谱和 MiniMax 的毛利率说明了纯接口生意有多难。讯飞的优势是手里有教育、医疗、汽车这些愿意为结果付钱的场景,这是它和纯模型公司最大的不同。
第三,这些判断,10 月下旬的三季报就能检验一部分:
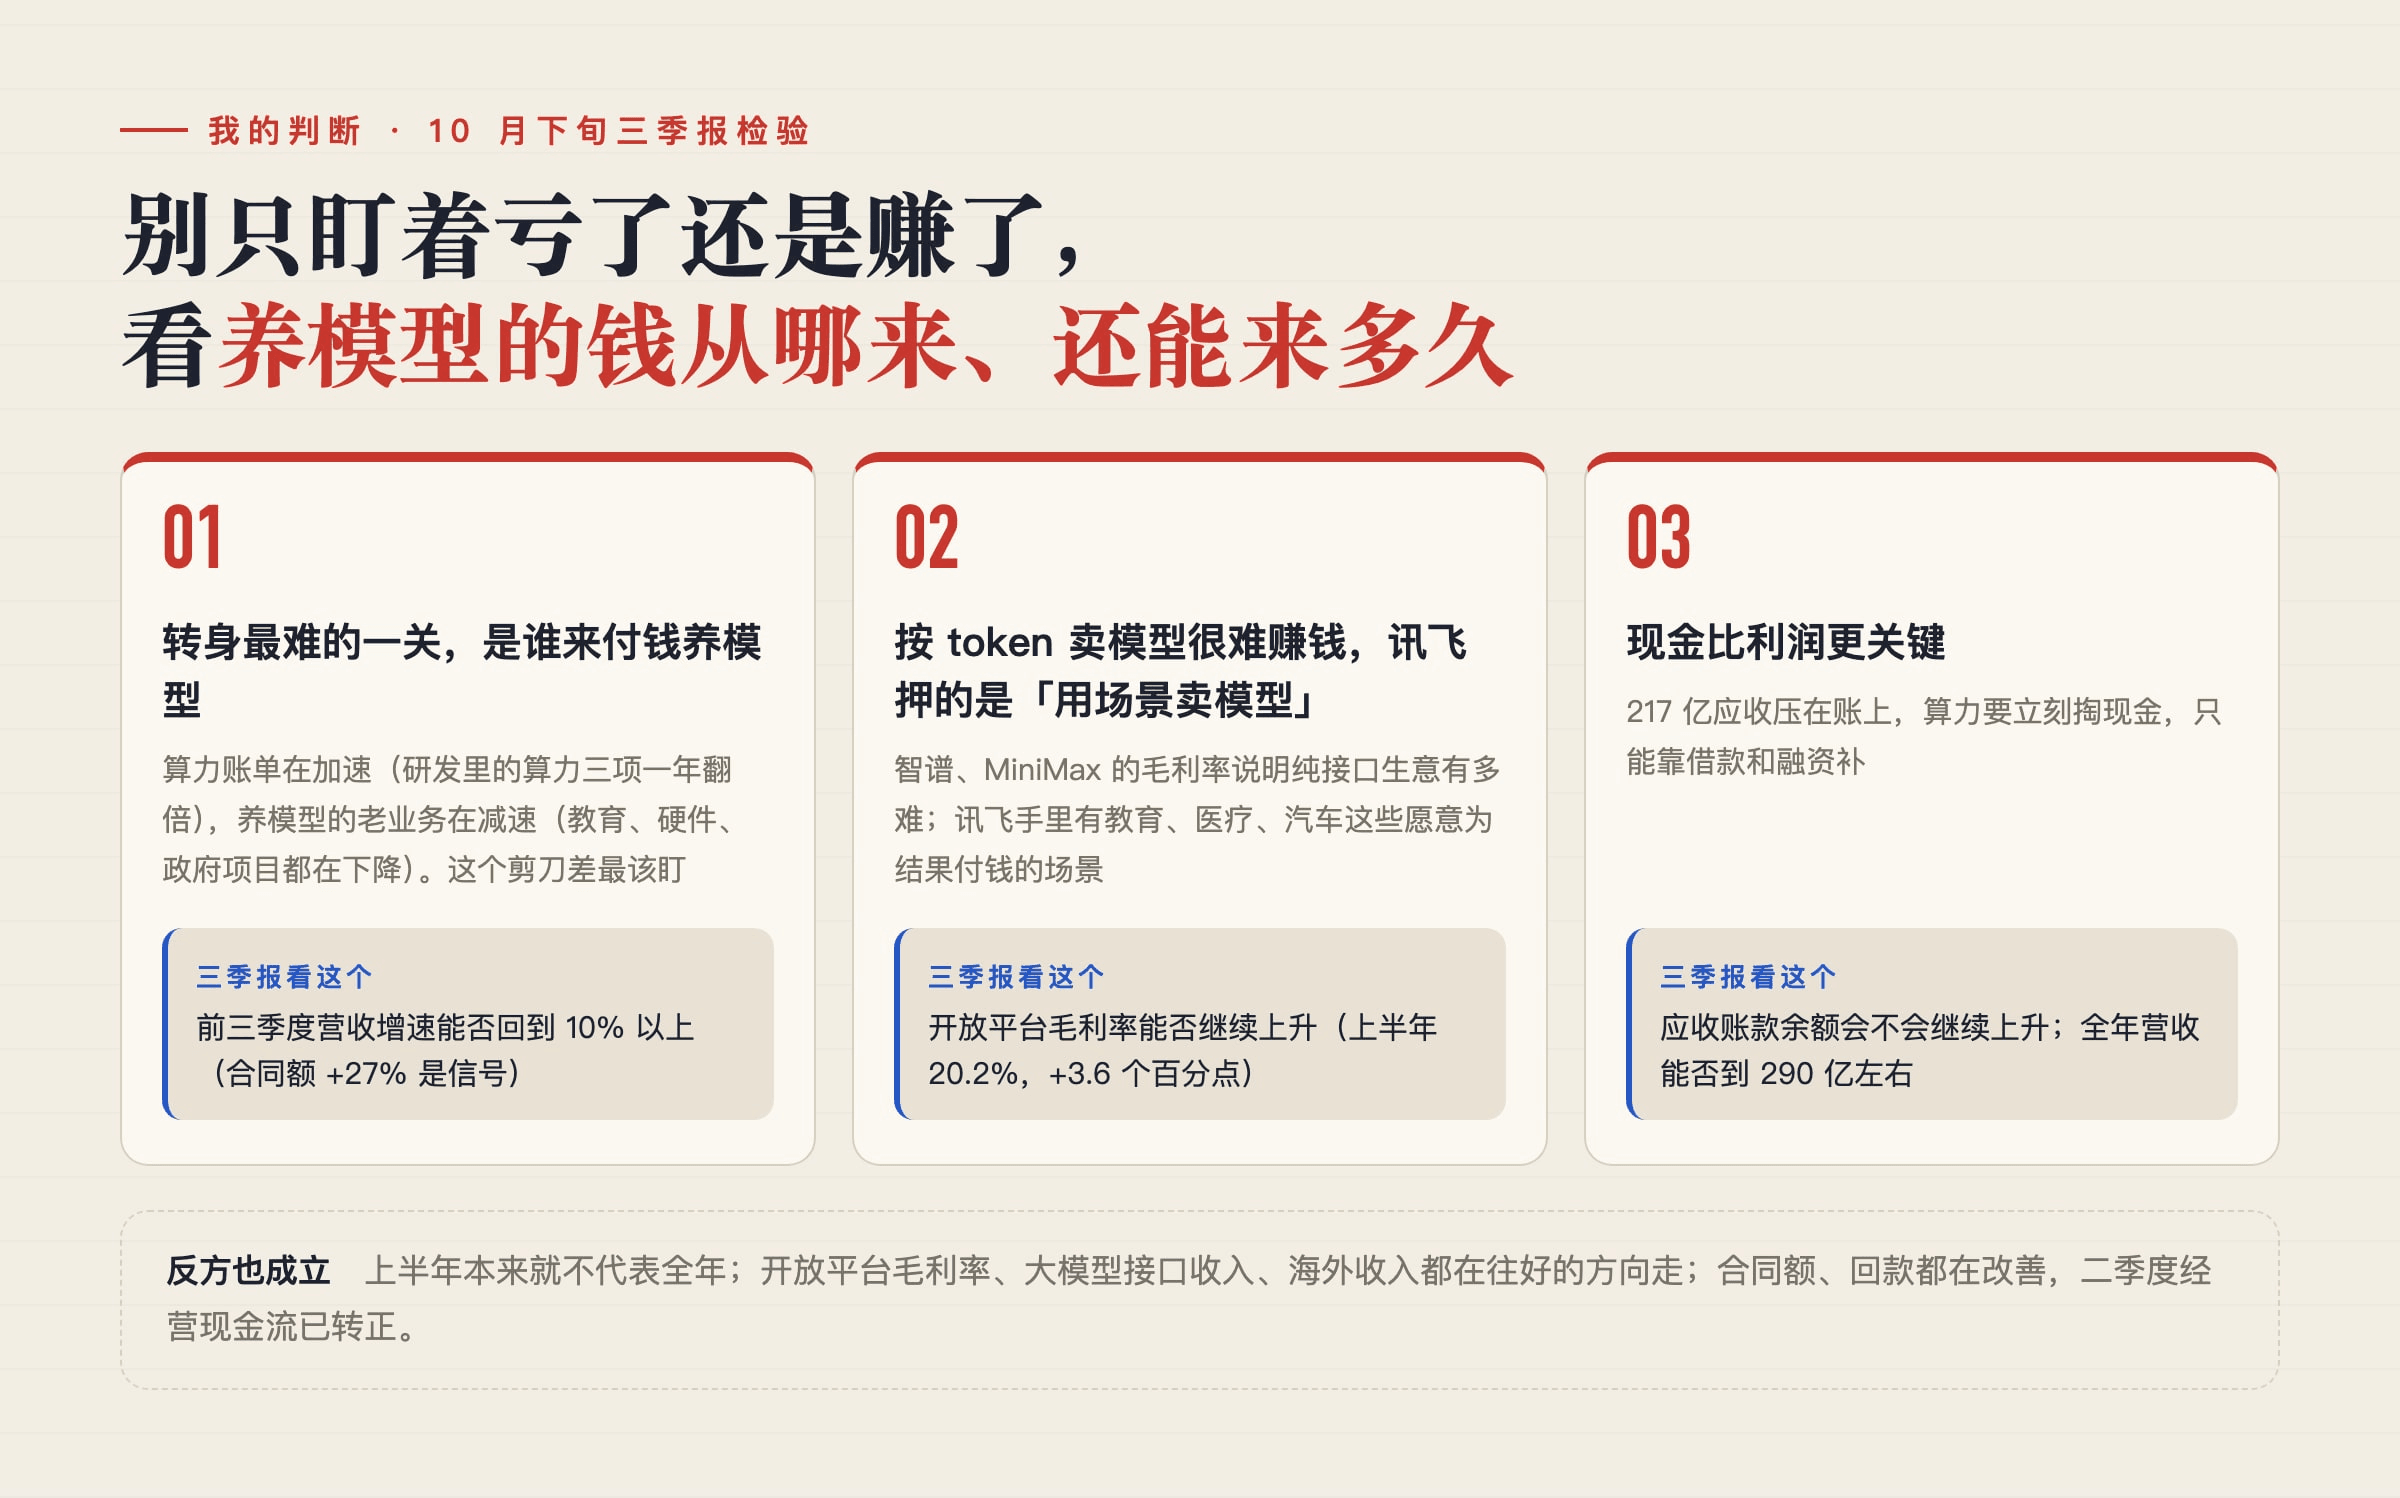
前三季度营收增速能不能回到 10% 以上(合同额增长 27% 是个信号);开放平台的毛利率能不能继续往上走(上半年提高了 3.6 个百分点);应收账款余额会不会继续上升。
八、反方的理由
这些我也认同,得放在一起看。
上半年本来就不代表全年。按过去三年的规律,下半年才是讯飞的利润季,现在下结论太早。
新业务的质量在变好。开放平台毛利率一年提高 3.6 个百分点,大模型接口收入增长 70%,海外收入增长 62%,这些都是往对的方向走。
合同和回款都在改善。合同额增长 27%,回款多了 15 亿,第二季度经营现金流已经转正。
所以讯飞未必不行。只是讨论讯飞,别只盯着「亏了还是赚了」,更值得看的是养模型的钱从哪来、还能来多久。这道题,所有想靠大模型赚钱的公司都要答。
几句边界
讯飞的数字来自其 2026 年半年度报告原文及往年定期报告;「每 100 元收入」的拆分、两块业务的毛利额、算力三项的合计、全年收入的推算,都是我按原文数据计算的,全年推算假设下半年收入占比和过去三年一致。
智谱、MiniMax 的数据来自两家公司发布的 2026 年中期业绩。三家「开放平台」的业务口径不完全相同,对比只看结构,不能逐项精确比较。
本文不构成任何投资建议。
图片来源:封面 Allen Y / Unsplash;内文 Leo Wieling、Jakub Żerdzicki / Unsplash。