买张显卡几年能回本?这笔账全行业都在往长了算
一张 H100 租一小时,有人收 7.43 美元,有人收 1.02 美元,差 7 倍多。如果你是买卡的那一方,就得靠这个乱跳的价格把本赚回来。我按 8 卡整机 25 万到 30 万美元摊到每卡、利用率 90%、毛利率 50% 算了一遍:挂牌价那档 1.07 年回本,市场均价 2.29 年,而竞价最低价那档要 7.77 到 9.33 年。折旧表上却是一个固定数字:CoreWeave 按六年直线摊,2023 年从四年延长到六年;Nebius 按四年;亚马逊从三年调到四年再到六年,2025 年初又把一部分缩回五年。几家大厂的延长加起来每年少计约 180 亿美元折旧,而英伟达每 18 到 24 个月就出一代新架构。把两张表并在一起会看出一件事:盈亏线可以直接反解,选四年等于赌租金守得住 1.98 到 2.38 美元,选六年等于赌守得住 1.32 到 1.59 美元,而市场竞价最低是 1.02,连六年线的下限都够不到。折旧年限已经超出会计技术的范畴,它是一个关于未来租金地板的赌注。
先说一个数字上的反常。
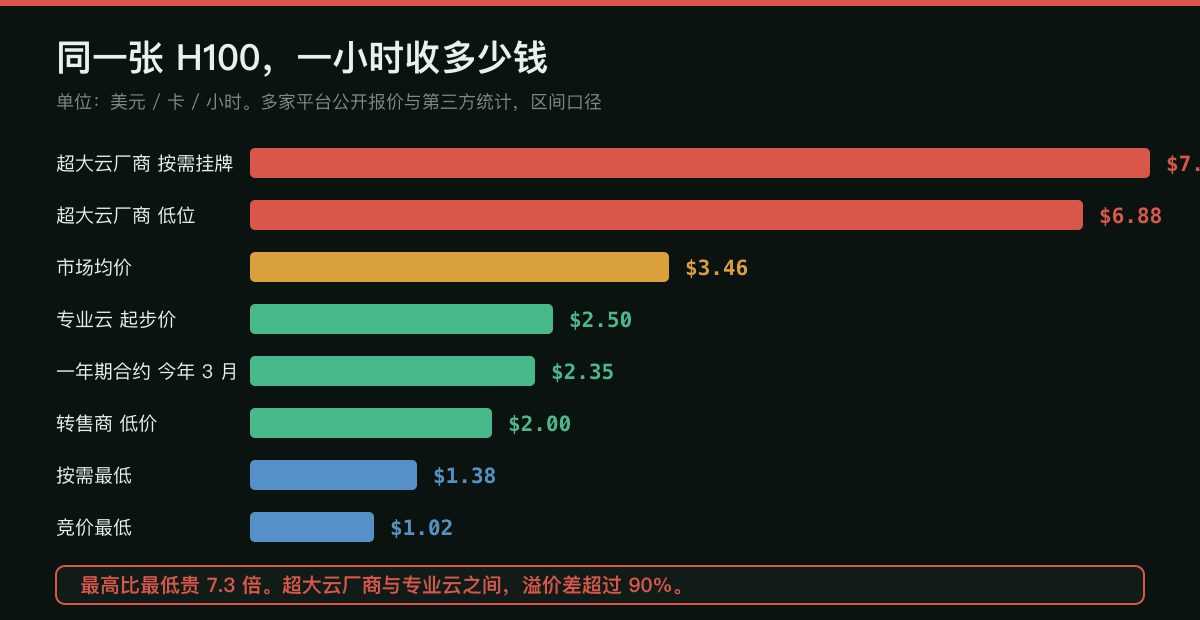
一张 H100 显卡,租一个小时,有人收 7.43 美元,也有人收 1.02 美元。
同一型号,同一代,差 7 倍多。
这不是谁在乱标价。超大云厂商捆绑了合规和生态服务,专业算力平台只卖裸算力,两者的溢价差超过 90%,中间还夹着按需、包年、竞价好几档。
但如果你是买卡的那一方,这个价差就变成了一个很要命的问题:你拿多少钱买回来的东西,要靠一个在 1 美元到 7 美元之间乱跳的价格,把本赚回来。
这篇就把这笔账算一遍。
一、先把成本口径说清楚
网上能查到的 H100「单卡价」从 2.75 万美元到 4 万美元都有,差得很大。原因是这张卡通常不单卖。SXM 形态的 H100 主要作为 4 卡或 8 卡整机出售,所谓单卡价多半是拆卖价或者折算价。
所以更接近真实资本支出的算法,是按整机摊。
8 卡 HGX 整机的报价区间是 14 万到 35 万美元,主流训练配置大约 25 万到 30 万美元。摊到每张卡,就是 31,250 到 37,500 美元。
下面的账我都用这两个数算,给区间不给点值。
另外两个假设也先摆出来,方便你自己验算:
年利用率 90%,也就是一年能租出去 7,884 小时。这个数不低,行业里有人报到 92% 到 95%。
毛利率 50%,电力、机房、网络、运维从租金里扣掉。
二、回本要几年
把上面的租金档位挨个代进去:
| 租金档 | 美元/小时 | 每卡 3.125 万 | 每卡 3.75 万 |
|---|---|---|---|
| 超大云厂商挂牌 | 7.43 | 1.07 年 | 1.28 年 |
| 市场均价 | 3.46 | 2.29 年 | 2.75 年 |
| 专业云起步价 | 2.50 | 3.17 年 | 3.81 年 |
| 一年期合约(今年 3 月) | 2.35 | 3.37 年 | 4.05 年 |
| 转售商低价 | 2.00 | 3.96 年 | 4.76 年 |
| 按需最低 | 1.38 | 5.74 年 | 6.89 年 |
| 竞价最低 | 1.02 | 7.77 年 | 9.33 年 |
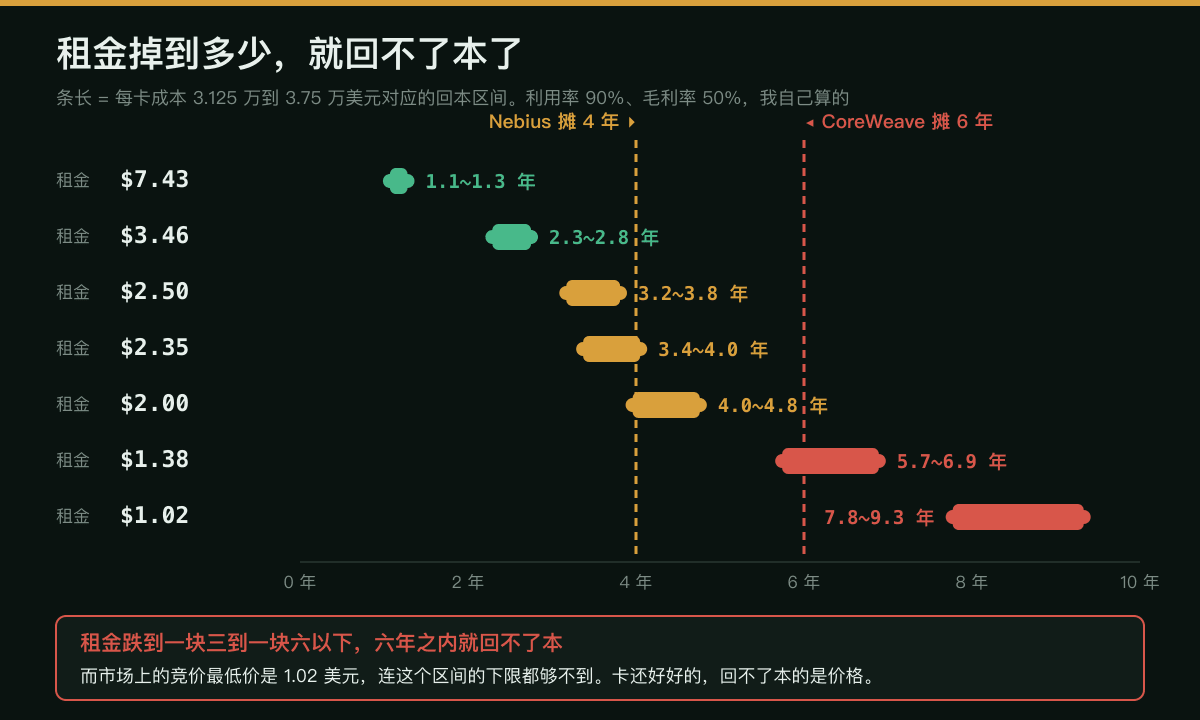
从 1 年到 9 年,跨度九倍。
同一张卡,租给谁、按什么价租,决定了它是一年回本还是九年回本。
而折旧表上写的,是一个固定数字。
三、这个固定数字是多少
这才是有意思的地方。
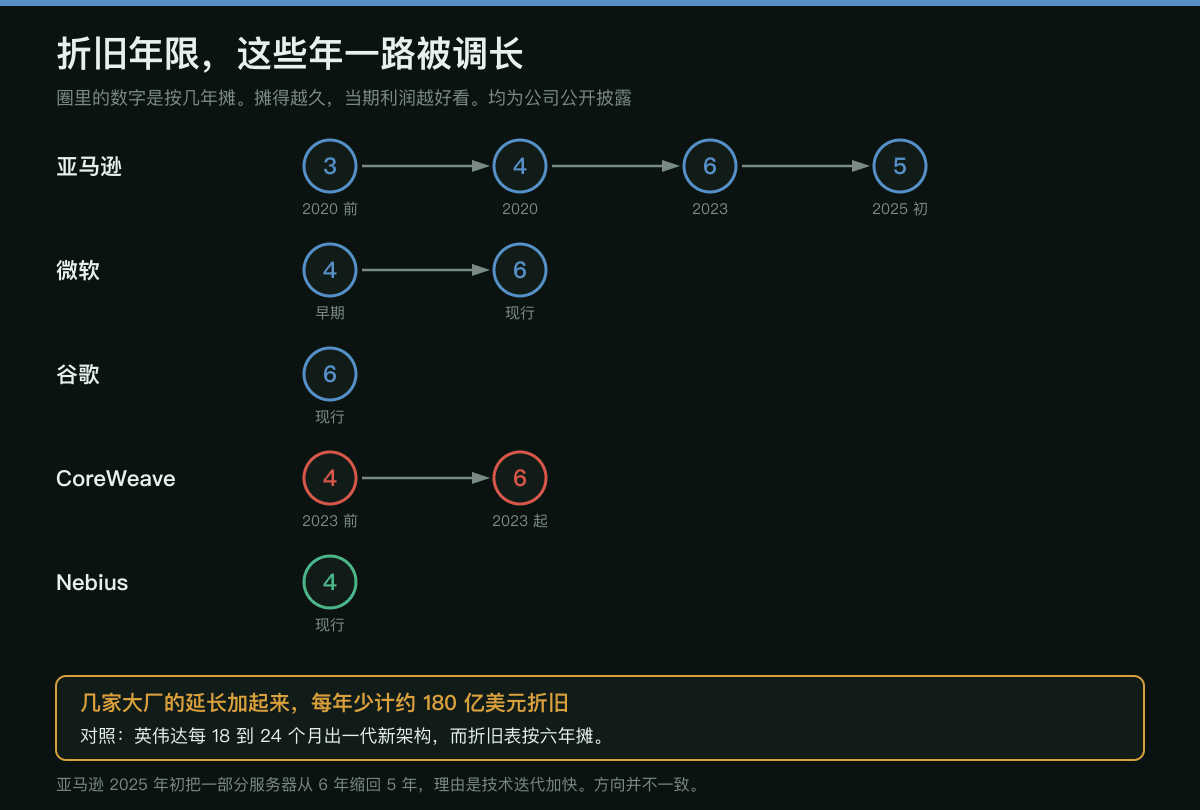
CoreWeave 用的是六年直线折旧。这写在它的招股书里,而且它在 2023 年把这个年限从四年延长到了六年。
Nebius 用四年。两家做的是几乎一模一样的生意,出租 H100、H200 这类卡。
大厂这边也集体往长了调:亚马逊从 3 年调到 4 年(2020),再调到 6 年(2023);微软从 4 年调到 6 年;谷歌也走到 6 年。这几家的延长加起来,每年少计约 180 亿美元折旧。
少计折旧,当期利润就好看。
但方向并不一致。2025 年初,亚马逊又把一部分服务器的使用年限从 6 年缩回 5 年,给的理由就是技术迭代加快。
放在一起看,一个对照很扎眼:
英伟达每 18 到 24 个月出一代新架构,而折旧表按六年摊。
一张卡在账上还剩四年寿命的时候,市面上已经换过两到三代了。
四、最内行的一层:折旧年限其实是个赌注
把第二节的回本表和第三节的折旧年限并在一起,会看出一件通常没人明说的事。
盈亏线可以直接反解出来:每卡成本 ÷(年限 × 7,884 小时 × 50% 毛利)。
选四年折旧,等于赌租金守得住 1.98 到 2.38 美元。低于这个区间,四年之内回不了本。
选六年折旧,等于赌租金守得住 1.32 到 1.59 美元。低于这个区间,六年之内也回不了本。
(两个数是因为成本口径有两档:每卡 3.125 万对应下限,3.75 万对应上限。)
而市场上的竞价最低价是 1.02 美元,连六年线的下限都够不到。
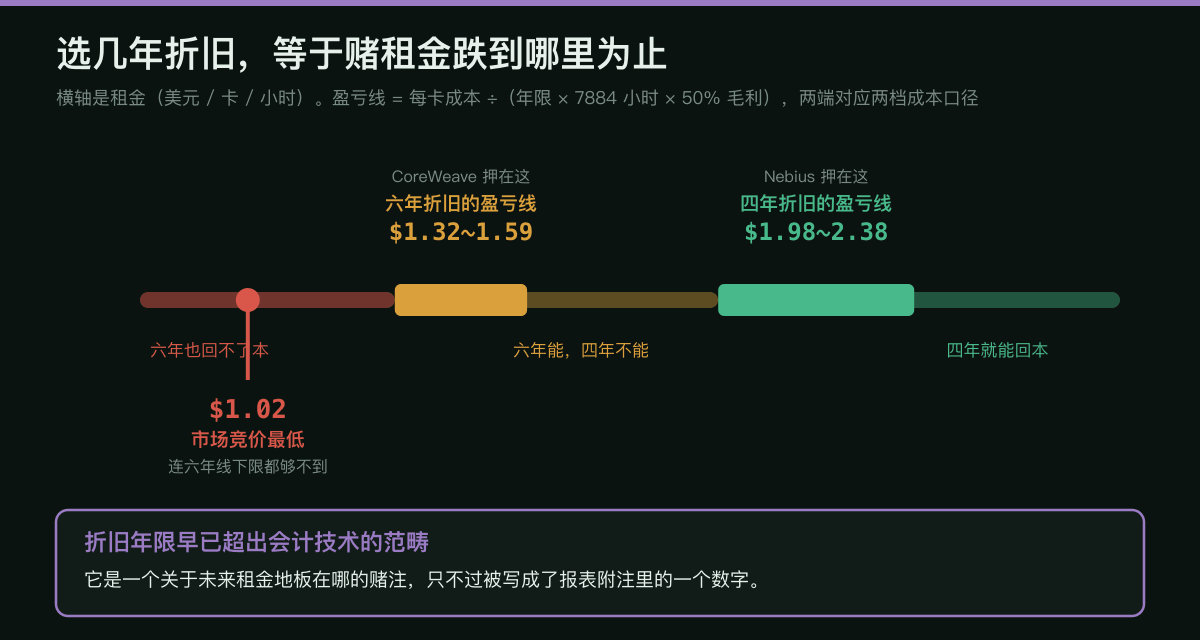
所以折旧年限这件事,已经超出了会计技术的范畴。它是一个关于未来租金地板在哪的赌注,只不过被写成了报表附注里的一个数字。
选六年的人赌的是租金守得住一块三到一块六,选四年的人赌得保守些,赌的是两块上下。两边赌的是同一件事,押的注不一样。
有一位投资人在去年 11 月把这件事挑明过,指控几家大厂按五到六年折旧、而实际经济寿命接近两到三年,据他测算 2026 到 2028 年会少计折旧、多报利润约 1760 亿美元。需要说清楚:这是一位投资人的公开观点,不是监管部门的认定。
五、但空方的说法也不全对
这里必须把另一面完整放上来,因为反方的证据是实打实的。
CoreWeave 的管理层说,他们是看数据说话的。2020 年那批 A100 现在是满订状态;2022 年那批 H100,有一份合约到期之后,立刻按原价的 95% 重新租了出去;还有一份 A100 的合约签到了 2029 年,前后跨度九年。
而空方手里的证据同样硬:A100 的租金已经从 15 到 30 元一小时,跌到了 3 到 6 元一小时,跌幅约八成(这条是人民币口径,和前面的美元数字不能直接比)。H100 自己也走过类似的路,从早期约 8 美元一小时,跌到多家转售商低于 2 美元。
这两组事实看起来打架,但其实都成立。
我的理解是,它们量的不是同一件事:
现货租金跌,说的是新卡供给上来之后,旧卡的边际定价下移。 老卡满订,说的是已经装好的产能还有人要。
这两件事完全可以同时发生:价格跌下来之后,反而有更多预算有限的客户能用得起,利用率不降反升。
所以关于显卡寿命的争论,问题本身可能就提偏了。「这张卡能用几年」问不出结果,「到期还租不租得掉」也问不出结果。该问的是:按现在这个价,它在报废之前能不能把本钱赚回来。
还要补一句:会计上的「使用年限」和商业上的「还有人用」是两把尺子。一份跨九年的合约证明有人愿意为装机产能付钱,不等于某一张卡能跑九年。
六、还有一个反直觉的事实
大家默认 AI 算力在持续降价。今年上半年不是这样。
H100 的一年期租约价格,从 2025 年 10 月的每卡每小时 1.70 美元,涨到了 2026 年 3 月的 2.35 美元,涨幅 40%,部分供应商的 H 系列已经售罄。国内这边,到今年 4 月算力缺口仍然超过 35%,有些 H100 的预订排期排到了 2027 年一季度。
同一时间,转售商那边的价格在往下掉。
所以这个市场根本没有一个均衡价。高端整机、带全互联和大内存的那部分依然紧张,而通用的、零散的算力在过剩。
这也解释了开头那个 7 倍价差:它不是暂时的错位,是两个已经分开的市场。
七、这跟普通人有什么关系
三件事。
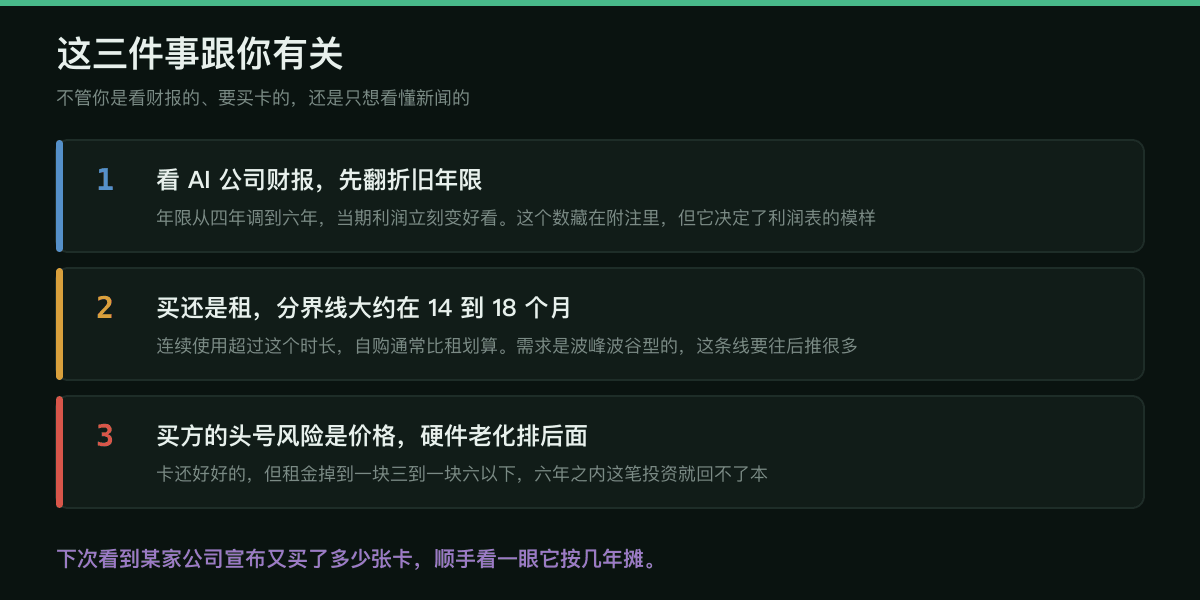
第一,你看到的 AI 公司利润,有一部分是折旧假设给的。同样的业务、同样的卡,年限从四年调到六年,当期利润立刻变好看。所以看一家重资产 AI 公司的财报,折旧年限这个数字值得先翻出来看一眼,它藏在附注里,但它决定了利润表的模样。
第二,买卡还是租卡,有个大致的分界线。公开口径里有个说法是,连续使用超过 14 到 18 个月,自购通常比租划算。如果你的需求是波峰波谷型的,那条线会往后推很多。
第三,如果你是买方,租金下行的风险比卡坏掉的风险大得多。从上面那张表能看出来,卡本身还好好的,但只要租金掉到一块三到一块六这个区间以下,六年之内这笔投资就回不了本。会伤人的是价格,硬件老化反倒排在后面。
最后
这篇不是要说谁的账做假了。六年折旧是公开披露的、合规的会计政策,Nebius 选四年也一样合规。
我想说的是另一件事:在一个新架构 18 个月一代、租金能在 1 美元到 7 美元之间摆动的行业里,「这台设备能用几年」这个问题,本身就已经没法给出一个安全的答案了。
所以那个年限就成了一个赌注。而赌注是会被验证的,只是要等几年。
下次再看到某家公司宣布又买了多少张卡,值得顺手看一眼它把这些卡按几年摊。那个数字比采购金额更能说明它对未来的判断。
几句边界
租金档位来自多家平台的公开报价与第三方统计,属区间口径,同一时点不同来源会有出入。一年期合约那组 1.70 到 2.35 的变化来自第三方数据机构。
折旧年限来自各公司公开披露(CoreWeave 的六年写在招股书里,Nebius 的四年、几家大厂的调整同为公开信息)。
回本模型是我自己建的,三个假设全部写在第一节:每卡资本成本 31,250 或 37,500 美元(按 8 卡整机 25 万、30 万摊)、年利用率 90%、毛利率 50%。盈亏线由这三个假设反解:成本 ÷(年限 × 7,884 × 50%)。换假设结论会变,算式很简单,可以自行验算。
1760 亿美元那个测算来自一位投资人的公开指控,不是监管认定,文中已标明。
A100 那组 15 到 30 元、3 到 6 元是人民币口径,与文中美元数字不作互比。
CoreWeave 的债务与亏损规模、A100 跨 2029 年的合约,均为公开信息,本文不对任何公司的偿付能力作判断,也不构成投资建议。