数据中心还没建成,美国居民已经开始替它交电费
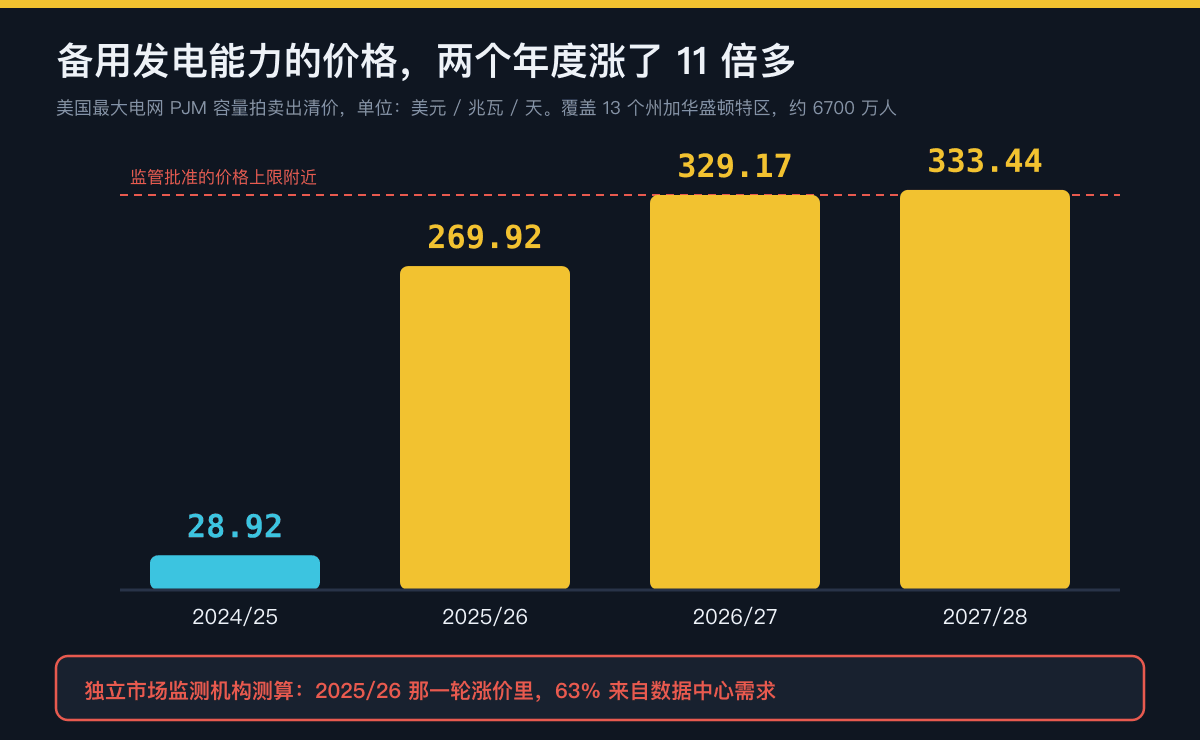
美国最大的电网 PJM 每年办一场拍卖,买的是尖峰时随叫随到的备用发电能力。这个价格从 2024/25 年度的每兆瓦每天 28.92 美元,涨到 2026/27 年度的 329.17 美元,碰到了价格上限,涨了 11 倍多。独立监测机构测算,其中一轮涨价 63% 来自数据中心。更关键的是机制:容量是按预测提前买的,规划中的数据中心也算进了预测,费用在拍卖出清时就摊进了所有用户的账单,项目之后延期甚至取消,钱也不会退。2027/28 年度新增的尖峰负荷里 97% 来自数据中心,最近两次拍卖第一次没买够。部分地区居民每月多付 16 到 18 美元。另一面是得州同样大建数据中心,电价却基本平稳:结果取决于规则。各州正在做的,都是把这笔成本挪回数据中心头上。
美国最大的电网叫 PJM,覆盖 13 个州加上华盛顿特区,大约 6,700 万人用它的电。
这张电网每年会办一场拍卖,买的是「备用发电能力」,跟平时用的电是两回事。价格按每兆瓦每天算。
2024/25 年度,这个价格是 28.92 美元。到 2026/27 年度,是 329.17 美元,碰到了监管批准的价格上限。
涨了 11 倍多。
据独立的市场监测机构测算,其中一轮涨价里,63% 来自数据中心的用电需求。
更让人意外的是另一件事:这些钱里,有一部分是在为还没建成的数据中心付的。就算最后没建起来,这笔费用居民也照样要担。
这篇就讲清楚,这笔钱是怎么一路算到普通人家头上的。
一、电网在买什么
先得说清楚这场拍卖是干什么的。
电和别的商品不一样,存不住,要随用随发。一年里总有那么几个最热或者最冷的时段,全网用电冲到最高点。电网必须保证那一刻也有足够的发电能力顶上,否则就要拉闸限电。
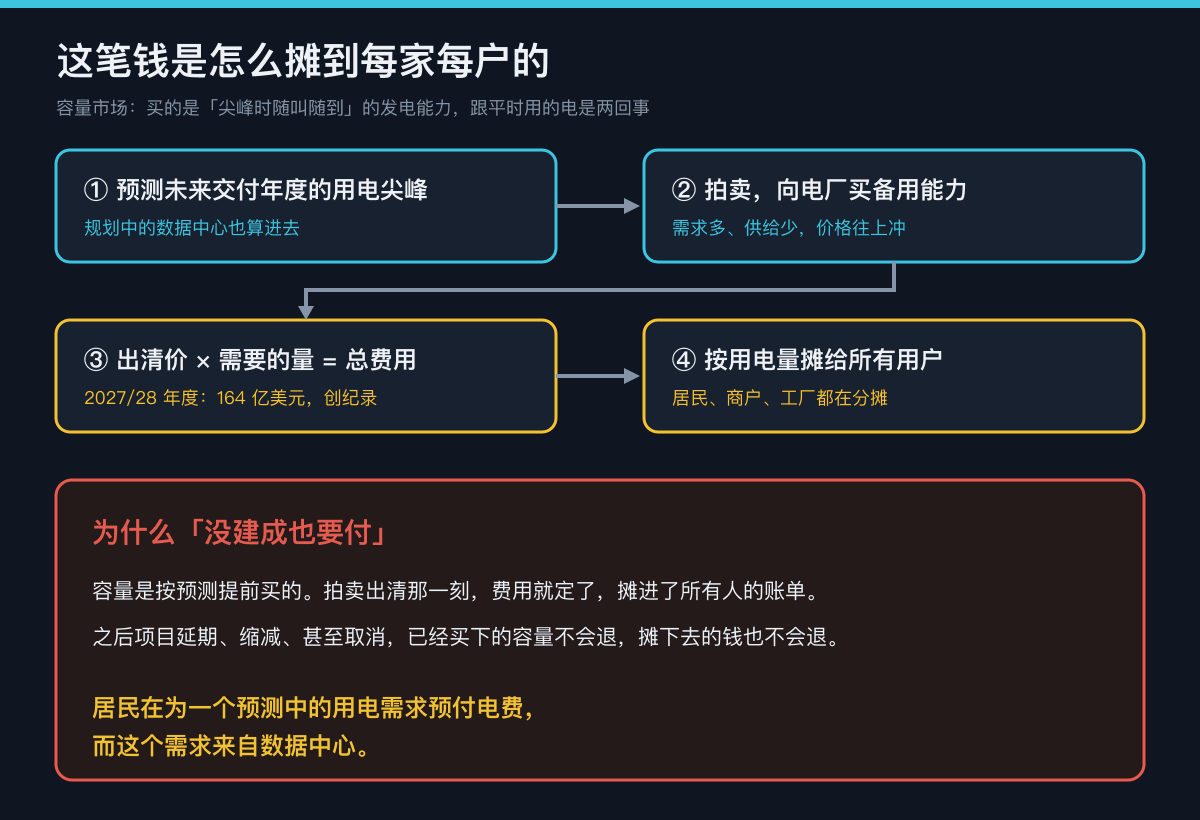
所以 PJM 的做法是:提前预测未来某个年度的尖峰会有多高,然后通过拍卖,向发电厂买下「到时候随叫随到」的能力。这叫容量市场。
拍卖出清之后,这笔钱按用电量摊进这张电网所有用户的账单里,没有哪一家单独承担。居民、商户、工厂,都在分摊。
这个机制本来没什么问题。问题出在「预测」这一步。
二、预测里多出来的那一块
数据中心是用电大户,而且用电曲线很平,二十四小时满负荷。一座大型 AI 数据中心的用电,可以相当于一座中等城市。
于是 PJM 在做未来的负荷预测时,把大量规划中的数据中心算了进去。
2027/28 年度的预测里,尖峰负荷比上一年高了约 5,250 兆瓦,其中将近 5,100 兆瓦来自数据中心。新增的部分,几乎全是它们。
需求要涨,供给跟不上。PJM 自己的判断是,每年新增的数据中心负荷大约 5 到 7 吉瓦,而到 2032 年之前,每年能新增的发电能力只有 2 到 3 吉瓦。
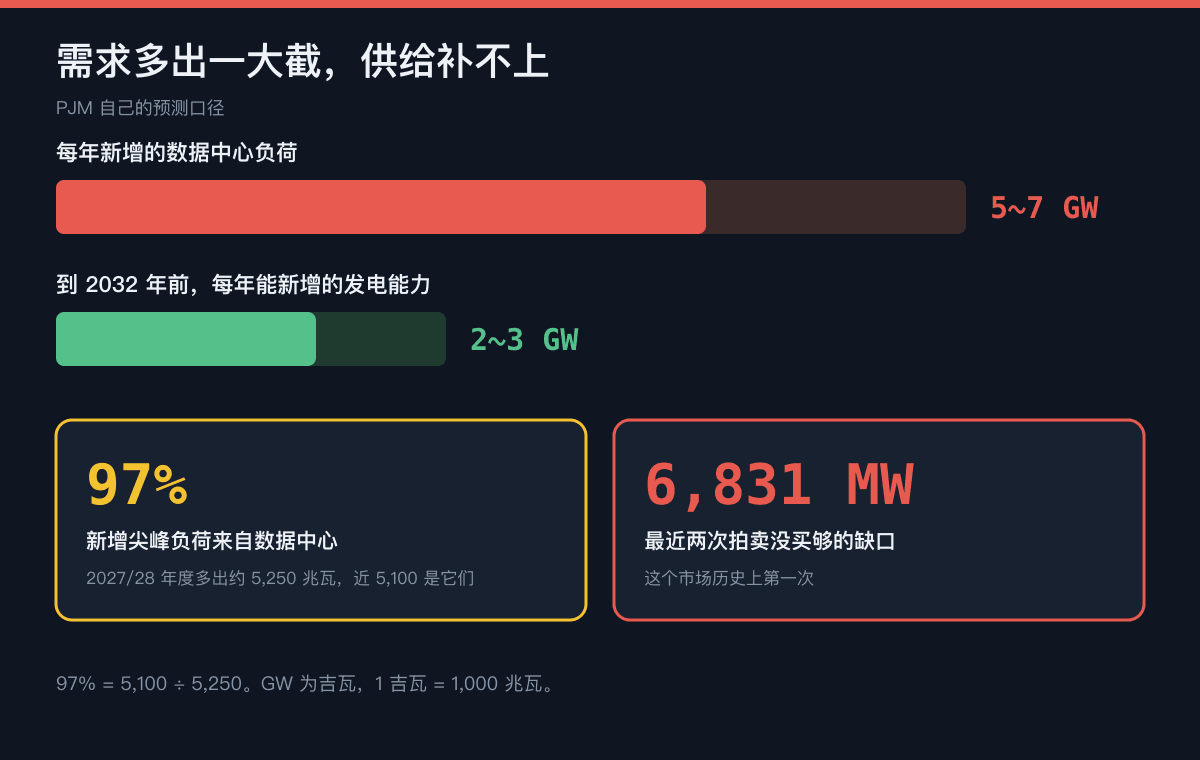
需求多出一大截,供给补不上,拍卖价自然往上冲。最近两次拍卖,第一次出现了没买够的情况,可靠性需求缺了 6,831 兆瓦,这在这个市场的历史上没发生过。价格也连续碰到了上限。
2027/28 年度的容量费用总额,达到了创纪录的 164 亿美元。
三、为什么「没建成也要付」
这里就是整件事最关键的地方。
容量是按预测提前买的。拍卖那一刻,电网依据的是「未来会有这么多数据中心接进来」的预测,然后花钱把备用能力买下。
这笔钱,在拍卖出清时就已经定了,并且摊进了所有人在那个交付年度的账单里。
如果之后某个数据中心项目延期、缩减、甚至取消,已经买下的容量不会退,已经摊下去的费用也不会退。
所以准确的说法是:居民在为一个预测中的用电需求预付电费,而这个需求来自数据中心。
我觉得这才是这件事的结构问题。数据中心自己当然也交电费,但它推高的那部分「备用能力」成本,按现有规则被摊给了整张网上的所有人。它带来的需求,是大家一起买单的。
四、落到每家每户,是多少钱
这部分数字来自不同机构,口径不一,看个大概:
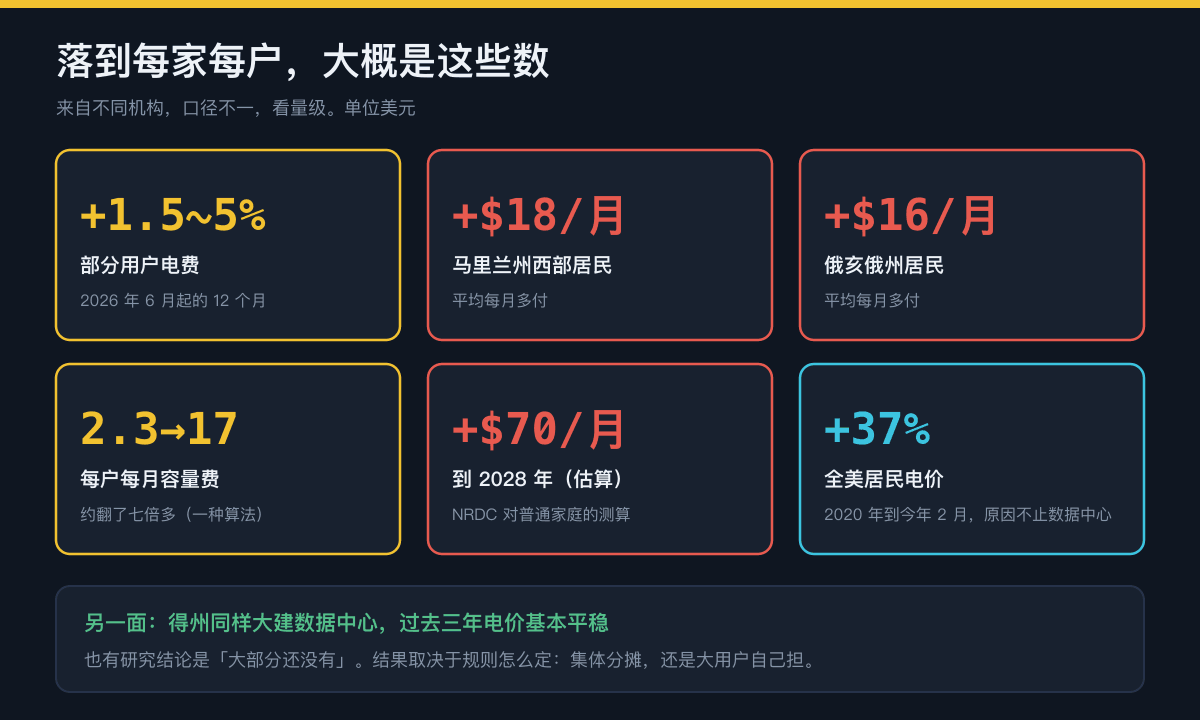
从 2026 年 6 月起的 12 个月,部分 PJM 用户的电费预计上涨 1.5% 到 5%。分地区看,马里兰州西部的居民平均每月多付约 18 美元,俄亥俄州约 16 美元。
有一种算法是,每户每月分摊的容量费,从 2024/25 年度的约 2.30 美元,涨到了最近三个年度的约 17 美元出头,翻了七倍多。
环保组织 NRDC 的估算更悲观:到 2028 年,这片区域的普通家庭每月电费会比涨价前高出约 70 美元。
放到全美看,按美国能源信息署的数据,居民电价从 2020 年的每千瓦时 12.76 美分,涨到了今年 2 月的 17.44 美分,涨幅约 37%。当然,这里面不全是数据中心的原因。
还有一个容易被忽略的群体:工厂。按报道,工厂的电费涨幅远超普通家庭。对用电密集的制造业来说,这是实打实的成本。
五、另一面:也有人说「还没到那一步」
这件事有争议,反方的证据同样得放上来。
得克萨斯州同样在大建数据中心,但过去三年电价基本平稳。有报告据此认为,问题的根源在具体的市场设计和政策,不在 AI 产业本身。
新泽西州一家政策研究机构的结论是:数据中心推高电费,「大部分还没有」。
PJM 自己的归因也是多因素的:供应收紧、需求上升、市场规则变化、发电厂的容量报价减少,都在起作用。咨询公司贝恩也提醒,和数据中心无关的本地电网投资、整体通胀,同样在推高电费。
我的理解是,这些说法并不矛盾。得州的例子恰好说明,结果取决于规则怎么定。同样的数据中心,放在容量市场里集体分摊,和放在另一套规则里由大用户自己承担,落到居民账单上的结果可以完全不同。
六、各州已经开始改规则
也正因为这样,各州的反应几乎都指向同一个方向:把这笔成本从「所有人」身上挪回数据中心自己头上。
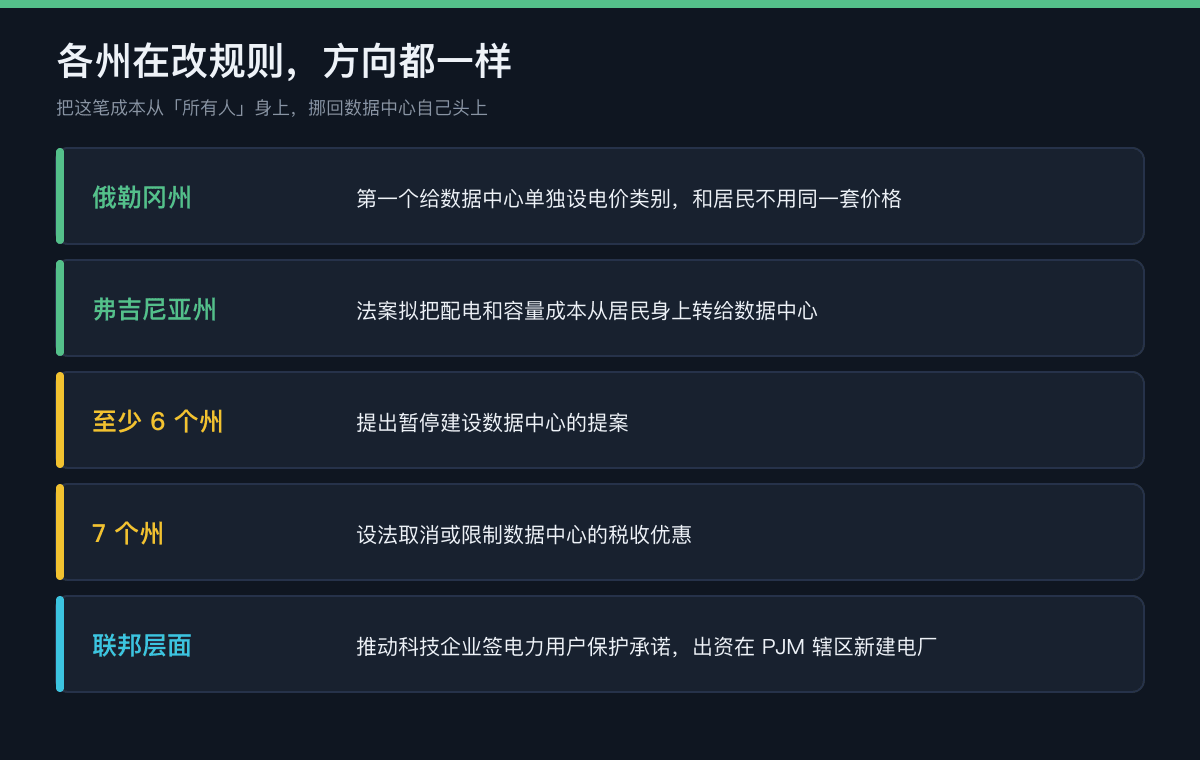
俄勒冈州成了第一个给数据中心单独设立电价类别的州,大用户和居民不再用同一套价格。
弗吉尼亚州有一项法案,拟把配电和容量成本从居民身上转到数据中心身上。弗吉尼亚是全美数据中心最密集的地方之一。
至少六个州提出了暂停建设的提案,七个州在设法取消或限制数据中心的税收优惠。
联邦层面,白宫推动一批科技企业签了一份电力用户保护承诺,并要求它们出资在 PJM 辖区新建电厂。意思很明白:你们带来的用电需求,电厂你们自己建。
最后
国内居民电价的形成机制不一样,由政府定价,这套容量拍卖的传导链条并不直接存在,所以这篇只讲美国这一个样本。
但它说明的道理是通用的。
前几天我写过内存为什么涨价:AI 数据中心在和手机抢同一片晶圆。电网这件事是同一个故事的另一面:AI 在抢晶圆,也在抢电网的备用能力。普通人不一定用 AI,却会以涨价的形式,为它的扩张付一部分钱。
一项新技术在扩张的时候,成本最后落在谁身上,往往是由那些很少有人关注的规则决定的。这一次,是一场早就办完、很少有人留意的拍卖。
几句边界
容量出清价格、拍卖未买够可靠性需求、容量费用总额,来自 PJM 拍卖结果及能源研究机构的转述;「11 倍多」是我用 329.17 除以 28.92 算的。
「63% 来自数据中心」来自 PJM 的独立市场监测机构,针对的是 2025/26 年度那一轮拍卖。负荷预测与新增供给数字来自 PJM 的预测口径。
各地居民每月多付的金额、NRDC 的测算、每户容量费的变化,是不同机构的估算,口径不一。全美居民电价来自美国能源信息署,其上涨有多重原因,不能全部归于数据中心。
批发电价等部分数据为报道口径。本文不涉及对任何地区电价政策的评价。