AI 公司烧钱,按现在速度什么时候烧完
AI 公司还能烧多久,这个问题得先分类才能回答,因为「烧完」只对其中一类成立。第一类靠融资烧,代表是 OpenAI:一份 7 月的内部演示显示,2026 到 2030 年预计烧 2780 亿美元、算力支出 8560 亿美元,比五年全部收入还多 160 亿,3 月融的 1220 亿只覆盖 43.9%,按进度 2028 年花完。但最反直觉的是,算力支出从 2 月的 6000 亿涨到 8560 亿,烧钱预测反而从 3050 亿降到 2780 亿,因为大部分建设由合作伙伴出资,成本从模型公司的报表挪到了供应商的资产负债表上。第二类靠主业利润烧,不会烧完,但账上会出现别的信号:亚马逊单季净利 626 亿美元里有 534 亿是非现金标记,同期自由现金流净流出 76 亿;腾讯资本开支同比涨 176%,自由现金流转负。第三类资本开支已超过经营现金流,阿里单季经营现金流 229.45 亿元,隐含资本开支 676.15 亿元,接近三倍。文末给了四条比头条数字有用的判据。
这个问题现在到处都能看到:AI 公司这么烧钱,按现在的速度,还能烧多久。
我把手上能查到的账翻了一遍,发现这个问题得先分类才能回答。
因为「烧完」这件事,只对其中一类公司成立。
另外两类根本不会烧完,它们的麻烦在别的地方。
第一类:靠融资烧,这类能算出跑道
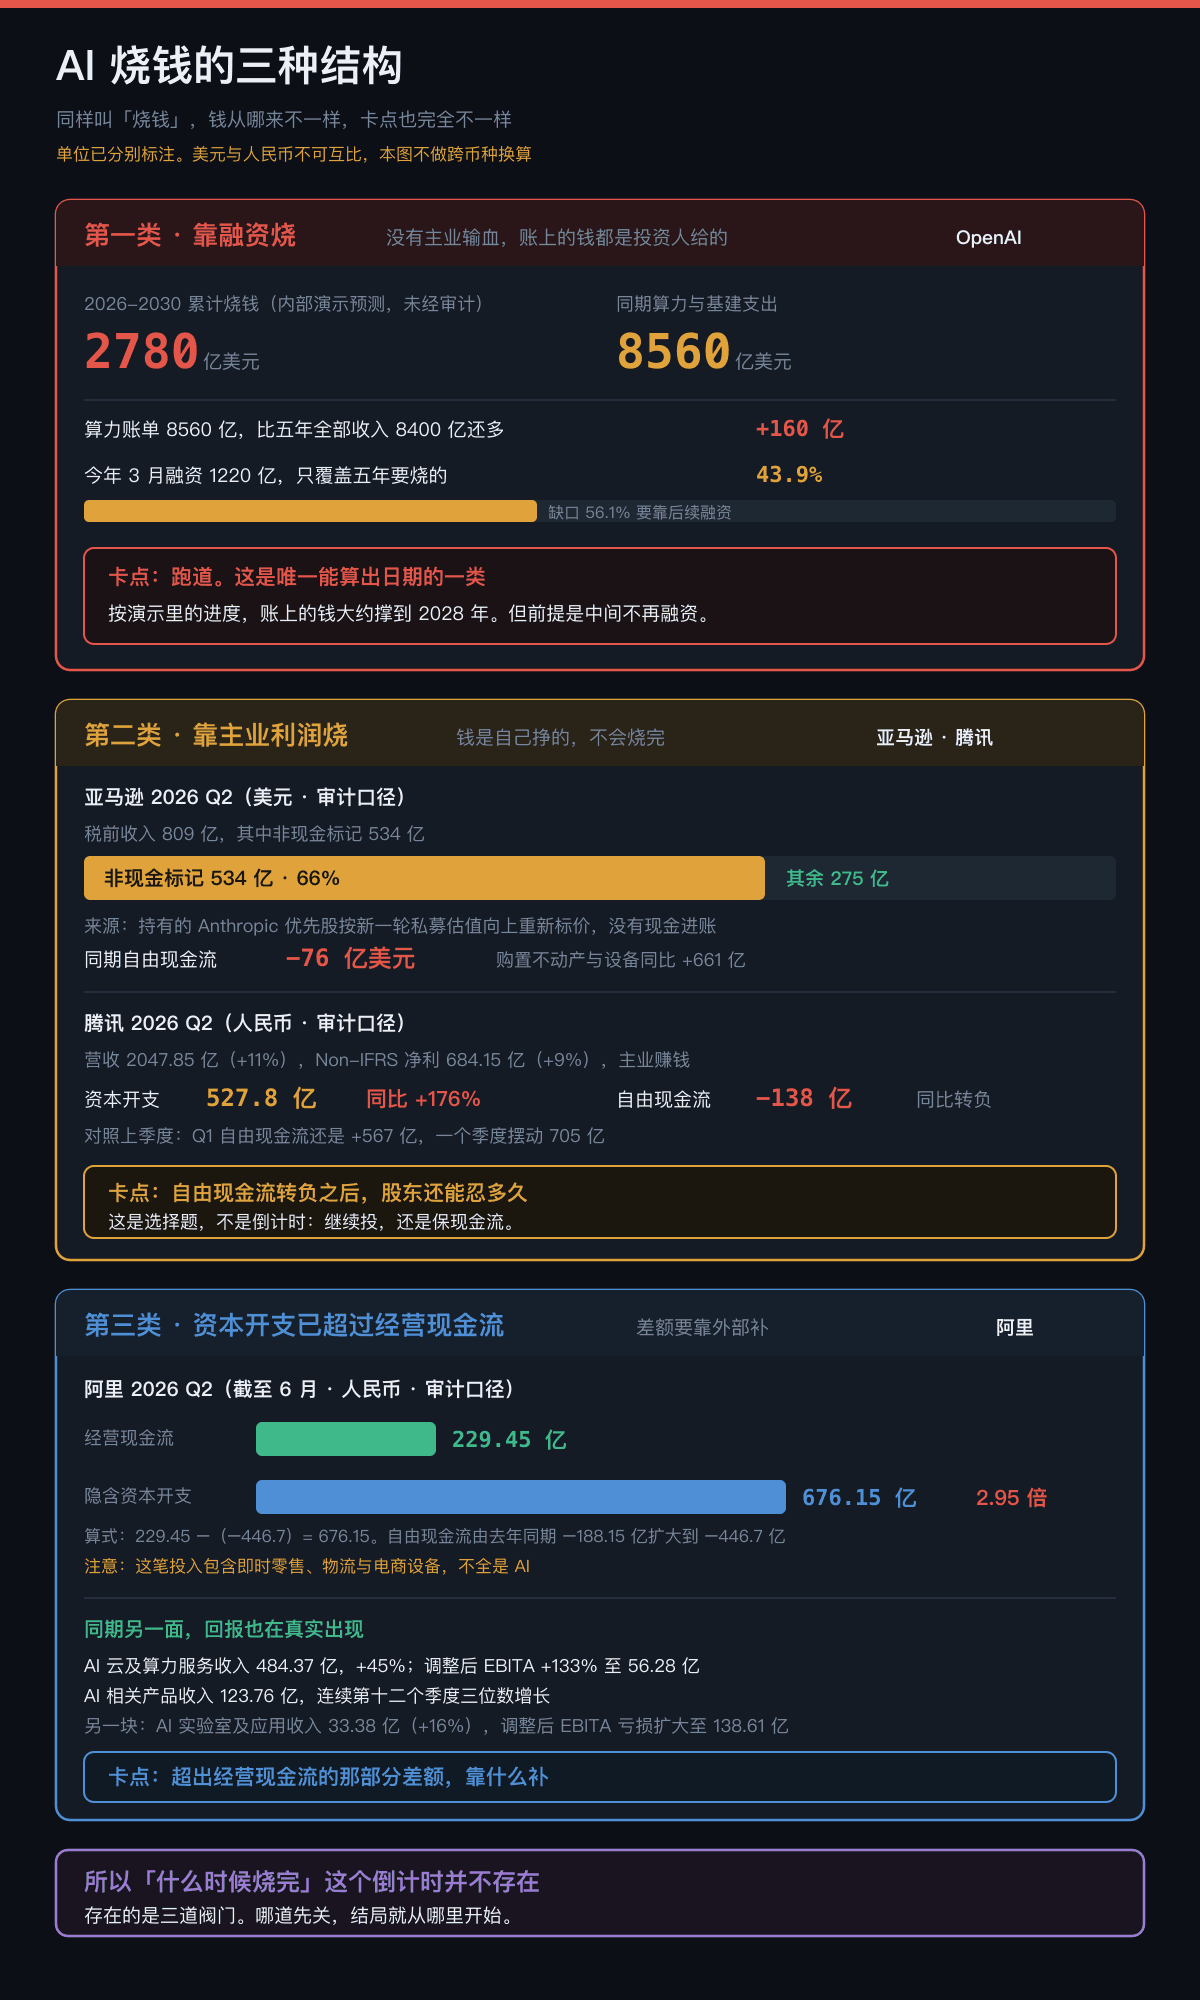
代表是 OpenAI 这样的纯模型公司,没有主业输血,账上的钱都是投资人给的。
先交代口径:下面这组数字出自一份 7 月的公司内部演示,为一笔算力交易准备,被媒体拿到后公开。这是预测,不是已经发生的事实,也没有经过审计。
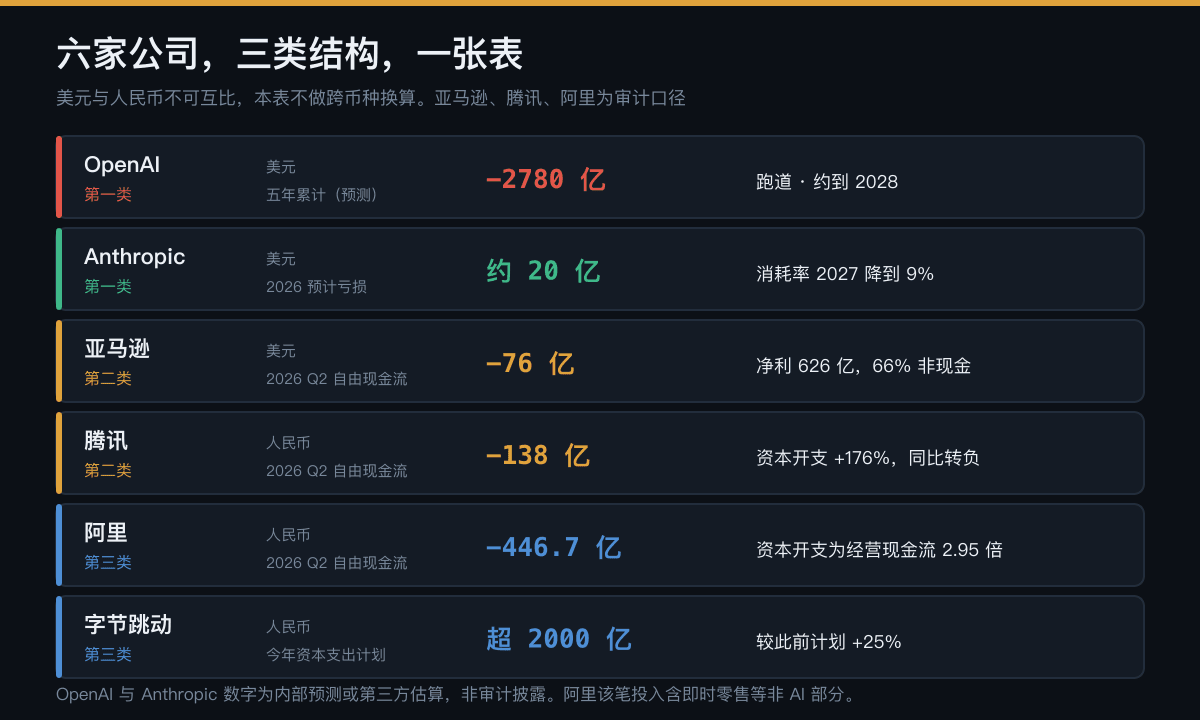
这份演示里,2026 到 2030 年,OpenAI 预计累计烧掉 2780 亿美元现金,同期算力和基建支出约 8560 亿美元,是它最大的单项开支。
两个对照值得记:
一,算力 8560 亿美元,同期累计营收约 8400 亿美元。它五年的算力账单,比它五年的全部收入还多 160 亿。
二,它今年 3 月融了 1220 亿美元,只覆盖这五年要烧的 43.9%。按演示里的进度,这笔钱 2028 年就花完了。
所以对这一类公司,标题那个问题是有答案的:账上的钱,按当前节奏大约撑到 2028 年。
但先别急着记这个结论,因为下面这组数让它变得复杂了。
最反直觉的一组数
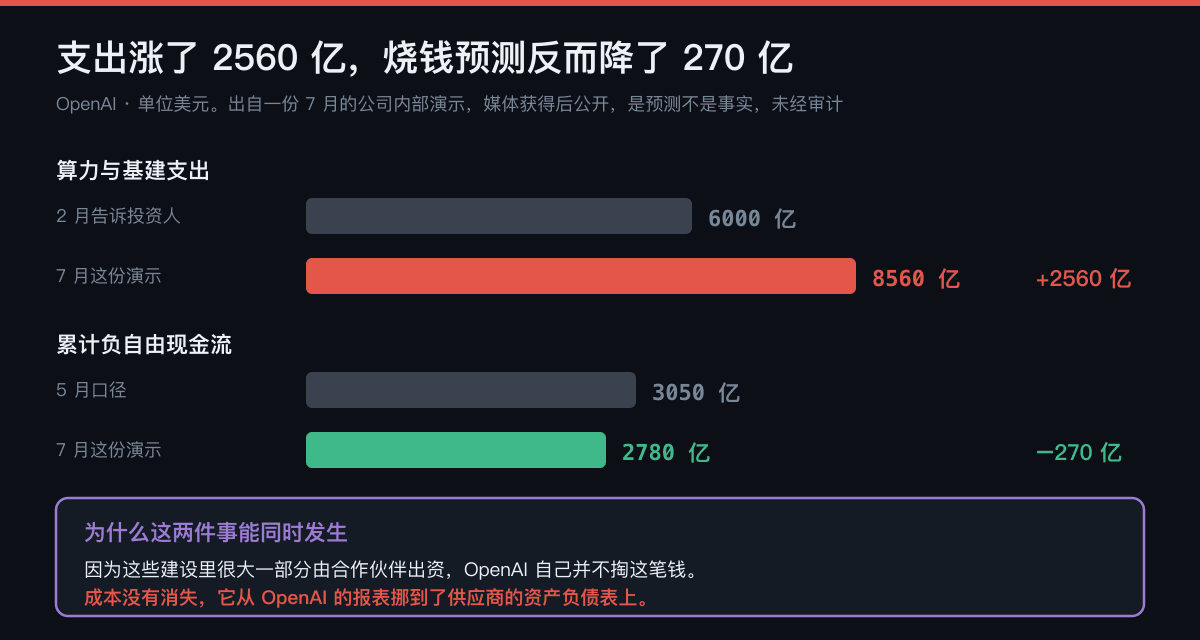
今年 2 月,OpenAI 告诉投资人算力支出大约是 6000 亿美元。到 7 月这份演示,变成了 8560 亿,涨了 2560 亿。
同期,烧钱的预测反而从 5 月的 3050 亿,降到了 7 月的 2780 亿,少了 270 亿。
支出涨了两千多亿,烧钱反而少了。
怎么可能?
报道给的原因很直白:这些建设里很大一部分由合作伙伴出资,OpenAI 自己并不掏这笔钱。所以 8560 亿的算力,能和 2780 亿的烧钱并存。
这是我看完之后最直接的判断:
成本没有消失,它只是从 OpenAI 的报表,挪到了供应商的资产负债表上。
建数据中心的钱总得有人出。OpenAI 少烧的那部分,对应的是云厂商和基建方多背的债。风险没减少,它换了个地方待着。
所以「OpenAI 要烧 2780 亿」这个头条,读法应该反过来:这个数字比上一版低了,恰恰因为风险被转移了。
这也能解释一件事:行业里的紧张情绪,往往先从给模型公司建机房的那些公司那边传出来,模型公司自己反倒后知后觉。
为什么第一类的账最难读
还有个更麻烦的地方:这一类公司,钱在一个圈子里转。
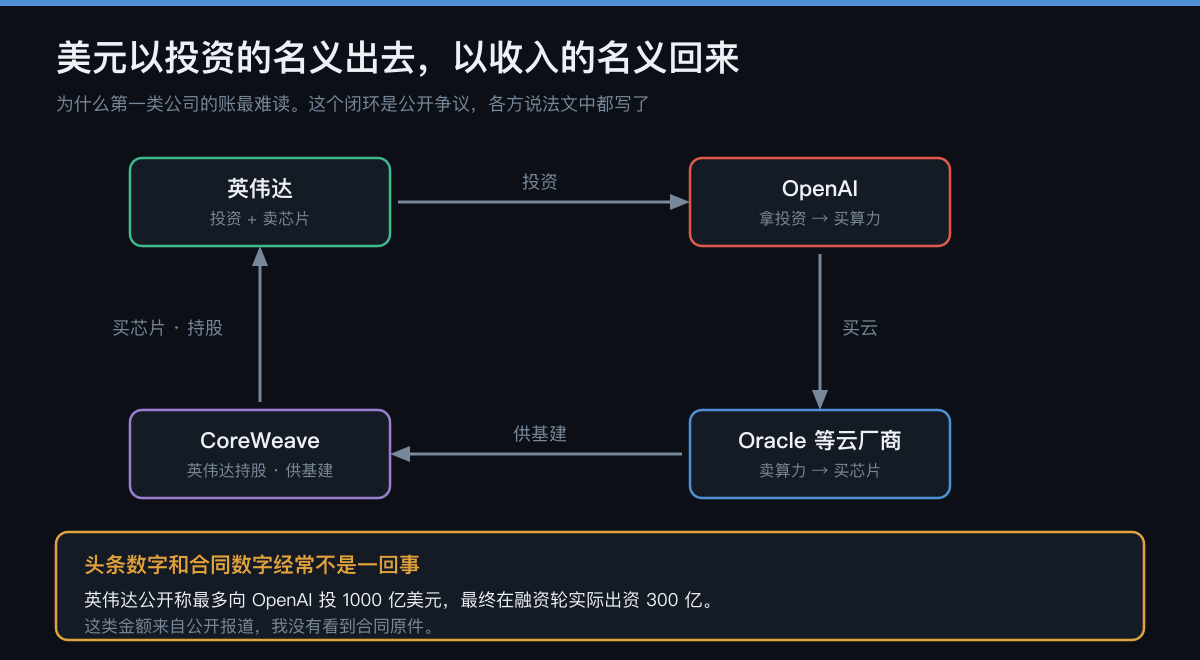
哈佛那个谈判研究项目有过一句挺简洁的概括:英伟达投资 OpenAI,OpenAI 向 Oracle 购买云计算,Oracle 向英伟达采购芯片,而英伟达又持有 CoreWeave 的股份,CoreWeave 则为 OpenAI 提供基础设施。
美元以「投资」的名义离开一家公司的资产负债表,又以「收入」的名义回到它的利润表。同一笔钱绕了一圈,环上每一家的估值都涨了。
顺带说个很实用的提醒:头条上的数字和合同上的数字,经常不是一回事。英伟达曾公开说最多向 OpenAI 投资 1000 亿美元,最终在融资轮里实际出资是 300 亿。OpenAI 和 AMD 的安排则是:OpenAI 承诺采购 6GW 的 AMD 芯片(约合 900 亿美元),AMD 授予 OpenAI 1.6 亿股认股权证。采购承诺和股权,打包在同一笔交易里。
这里要说句公道话,反方的理由是成立的。
造 AI 确实极其昂贵,最先进的芯片确实稀缺。在这种市场里,公司很少只是下个订单等着发货,通常要用长期采购承诺配上融资,把供应锁死。这种做法有个正经名字,叫供应商融资,历史上它确实建成过真实的资本密集型产业。
Anthropic 的 Amodei 给过一个挺实在的解释:一方有资本也有动机,因为他们在卖芯片;另一方相当确信自己将来会有收入,但眼下手里没有 500 亿。黄仁勋的回应更直接,他说「循环」这个说法太荒唐。
我觉得 D.A. Davidson 的 Gil Luria 那句总结最公道:这个生态里有健康的部分,也有不健康的部分。
麻烦的地方在于:你没法从头条数字里看出哪部分是哪部分。
第二类:靠主业利润烧,这类不会烧完
代表是亚马逊、腾讯这种有主业造血的公司。它们不会「烧完」,因为钱是自己挣的。但账上会出现另一种信号。
先看亚马逊,这组是审计口径,最硬。
它今年第二季度净利润 626.47 亿美元,是去年同期的三倍多。看上去 AI 让它赚翻了。
但翻开交给证监会的报表,税前收入 809 亿里有 534 亿挂在「非经营性税前其他收入」下面,来源报表写明了:主要来自对 Anthropic 的投资。534 除以 809,等于 66%。
这 534 亿是怎么来的?亚马逊持有 Anthropic 的无表决权优先股,Anthropic 新一轮融资估值涨了,于是它按新价格把手上那部分股权向上重新标了一次价。
这没有一分钱现金进账。
你可以理解成:邻居家房子卖了个高价,于是你按这个价把自己的房子重新估了一遍,账面多出几百万。钱没到手,但账上写着你赚了。而且这个价格由私募轮里几家机构谈定,公开市场没有参与撮合。
真正掏钱的地方在下面:同一季度,亚马逊的自由现金流是净流出 76 亿美元,因为购置不动产和设备的支出同比多了 661 亿。另外六个月里为那笔估值上调产生的所得税有 159 亿,这笔税是要真交的。
账面上最赚钱的那一笔没收到钱,真正花出去的钱一分不少。
得说清楚,这不代表它主业不行。恰恰相反,经营利润 274.61 亿美元、同比涨 43%,AWS 增速 37% 是 18 个季度以来最快,AWS 利润率 39.4%。主业很结实。问题只在于,如果你盯着那个 626 亿的头条数字,会以为增长的力度是现在的三倍。
再看腾讯,同一类,但信号更直接。
今年第二季度,腾讯营收 2047.85 亿元人民币、同比增长 11%,Non-IFRS 净利润 684.15 亿元、同比增长 9%。主业是赚钱的。
但资本开支 527.8 亿元,同比涨了 176%。自由现金流 −138 亿元,同比转负。
对照一下上个季度:Q1 的自由现金流还是正的 567 亿,资本开支 319 亿。一个季度之间,自由现金流摆动了 705 亿元。
所以第二类公司的约束不是跑道,是自由现金流转负之后,股东还能忍多久。这是个选择题,不是倒计时:继续投,还是保现金流。
第三类:资本开支已经超过经营现金流
这一类的代表是阿里。
今年第二季度(截至 6 月),阿里的经营现金流是 229.45 亿元、同比增长 11%。而自由现金流由去年同期的净流出 188.15 亿,扩大到净流出 446.7 亿。
两个数一减,隐含的资本开支约 676.15 亿元。
676.15 除以 229.45,等于 2.95 倍。这个季度投出去的钱,接近它经营现金流的三倍。
这里必须说明一点,否则会误导:这笔投入包含即时零售,不全是 AI。阿里自己的口径里,资本性支出与云业务、电商设备购置、数据中心建设、物流和直营设施都有关。所以不能把这 676 亿全算到 AI 头上。
另一面同样是事实,也得放上来:阿里的 AI 云及算力服务收入 484.37 亿元,同比增长 45%,调整后 EBITA 增长 133% 至 56.28 亿元;AI 相关产品收入 123.76 亿元,已经连续第十二个季度三位数增长。这块业务的回报是实打实在出现的。
同时另一块也是事实:AI 实验室及应用板块收入 33.38 亿元、增长 16%,调整后 EBITA 亏损扩大到 138.61 亿元,主因是 AI 能力投入和推理成本上升。
赚钱的那块在加速,烧钱的那块也在加速,两件事同时发生。
所以第三类的约束既不是跑道也不是转负,是超出经营现金流的那部分差额靠什么补。要么外部融资,要么放慢节奏。
顺带一提,字节跳动也说过今年资本支出预计超过 2000 亿元,比此前计划增加了 25%。
有一件事值得单独说
国内这几家的账,反而比美国那几家好读。
阿里、腾讯是上市公司,经营现金流、资本开支、自由现金流按季度披露,谁都能查,数字是审计过的。
而美国最烧钱的那几家恰恰是非上市的。外界想知道 OpenAI 烧多少,只能等一份内部演示被媒体拿到。你现在看到的 2780 亿,本质上是一份没打算给你看的文件。
这是公司形态差异,不是谁更强。但对想认真看账的人来说,前者友好得多。
曲线正在分叉,「AI 公司都在亏」这话太糙
还有一件事:把所有 AI 公司放进同一个句子里说,已经不准确了。
按目前的公开预测和第三方估算(这部分多为估算口径、不是审计数字,得打折扣看):OpenAI 的现金消耗率,2026 和 2027 都维持在收入的 57% 左右;Anthropic 预计 2026 年降到收入的三分之一,2027 年降到 9%。Anthropic 的毛利率从 2024 年的约 −94%,改善到 2026 年估计的 44% 到 60%;每一美元收入对应的算力成本,从 Q1 的 0.71 美元降到 Q2 估计的 0.56 美元,降了 21%。
同样在烧钱,一个在往下收,一个维持不变。
所以下次看到「AI 公司都在亏」,值得多问一句:亏损在收窄还是在扩大,毛利率在往哪个方向走。这两个问题比绝对亏损额有用得多。
回到标题:到底什么时候烧完
老实说,这个问题问错了。
没有一家会真的把钱烧到见底,因为在那之前它们会融到下一笔。决定结局的是下面三件事,跟账上还剩多少关系不大,正好对应上面三类:
第一类,看融资窗口还开不开。账上的钱撑到 2028 年是算得出来的,但这个数字的前提是「中间不再融资」,而这个前提几乎肯定不成立。所以真正要盯的是:下一轮还融不融得到、以什么价格融到。
第二类,看自由现金流转负之后股东还能忍多久。亚马逊和腾讯都不会缺钱,但资本开支是要在财报会上被问的。这是个耐心问题。
第三类,看超出经营现金流的那部分差额靠什么补。继续外部融资,还是把节奏降下来。
所以「什么时候烧完」这个倒计时并不存在。存在的是三道阀门,哪道先关,结局就从哪里开始。
最后给四条判据
如果你要判断一家 AI 公司的财务结不结实,下面这四条比头条数字有用。对你看到的任何一家都成立,国内国外都一样。
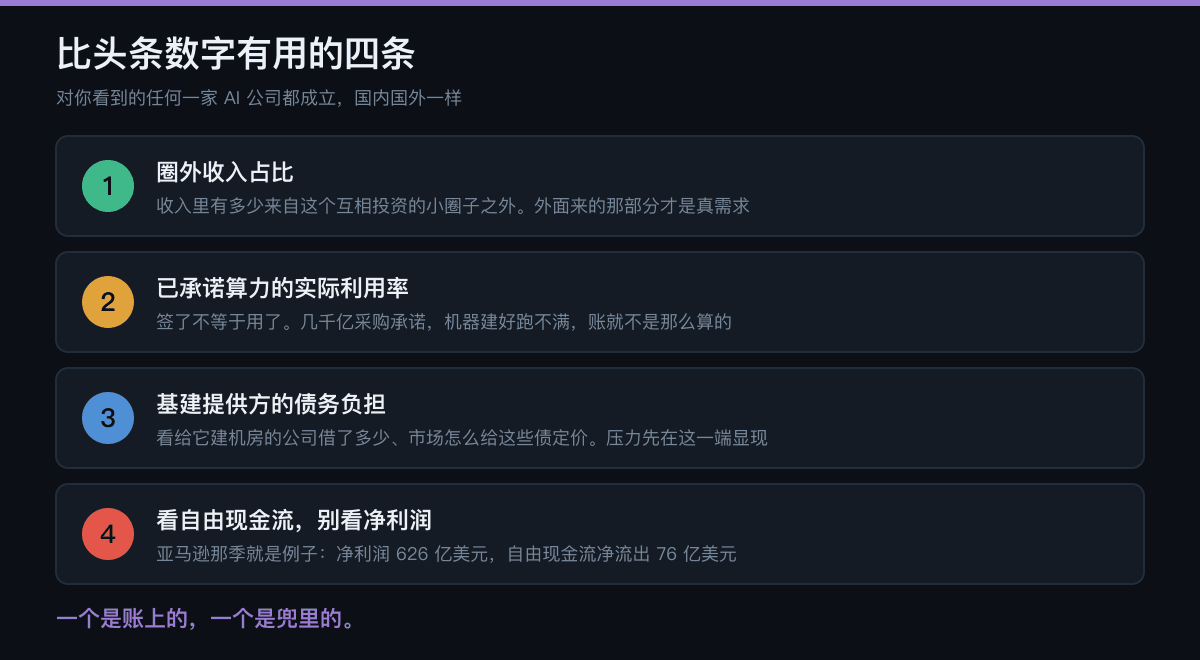
第一,圈外收入占比。它的收入里有多少来自这个互相投资的小圈子之外。外面来的那部分才是真需求。
第二,已承诺算力的实际利用率。签了不等于用了。几千亿的采购承诺,机器建好跑不满,账就不是那么算的。
第三,基建提供方的债务负担。看给它建机房的公司借了多少钱、市场怎么给这些债定价。按前面那个逻辑,压力会先在这一端显现。
第四,看自由现金流,别看净利润。亚马逊那个季度就是现成例子:净利润 626 亿美元,自由现金流净流出 76 亿美元。一个是账上的,一个是兜里的。
我写这篇不是想说 AI 是个泡沫,这个判断我给不了。但有一件事是确定的:这个行业现在的数字,需要比平时更小心地读。
投资人同时是供应商,客户同时是被投公司,采购承诺和股权打包在一张合同里,估值变动直接计进利润表。在这种结构下,「赚了多少」和「烧了多少」这两个词,都已经不能按字面理解了。
每次看到一个大数字,先问一句:这笔钱是从圈子外面来的,还是在圈子里转了一圈。
几句边界
单位没有混用。亚马逊和 OpenAI 的数字是美元,腾讯和阿里的是人民币,文中每处都标了。跨币种的倍数我一个都没做。
亚马逊的数字出自它 2026 年第二季度的证监会备案文件和官方财报发布,包括那 534 亿非经营性收益的性质说明。审计口径。
腾讯、阿里的数字出自两家 2026 年第二季度的公开财报。审计口径。阿里那 676.15 亿是我用「经营现金流减自由现金流」倒算的,算式写在正文里,可以自行验算;它包含即时零售等非 AI 投入,正文已注明。
OpenAI 那组出自一份 7 月的公司内部演示,由媒体获得后公开。是内部预测,不是已发生的事实,未经审计。2 月的 6000 亿和 5 月的 3050 亿同属该口径下的历史版本。
Anthropic 的消耗率、毛利率、单位算力成本多为第三方估算,非公司审计披露。
循环交易的具体金额(1000 亿改为 300 亿、6GW 与 1.6 亿股认股权证等)来自公开报道,我没有看到合同原件。
三分法是我自己的归纳,不是谁的官方框架。本文不构成对任何一家公司的投资判断。