AI 开始借钱了:科技巨头今年发债快到去年的两倍
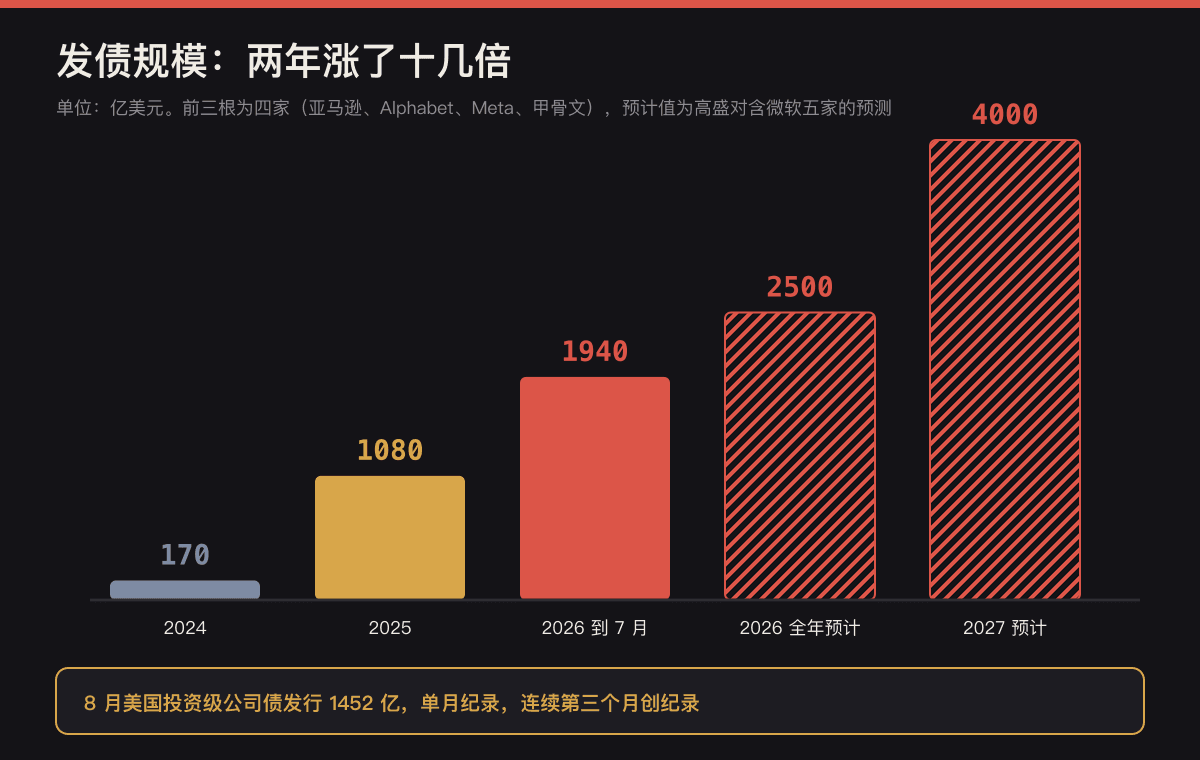
这一周三件事凑在一起:银行开始分销一笔 600 亿美元给 Anthropic 买芯片的融资,SpaceX 要筹 400 亿美元买英伟达芯片其中 300 亿是投资级债券,彭博报道科技巨头正转向借债为 AI 筹钱。亚马逊、Alphabet、Meta、甲骨文四家发债,2024 年约 170 亿美元,2025 年约 1080 亿,今年到 7 月已约 1940 亿。原因是花得比赚得快:二季度起合计资本开支超过经营现金流,美银预测这批公司自由现金流从 2025 年约正 1800 亿转为今年约负 640 亿。这里有三笔账:钱的性质变了,利率开始和 AI 挂钩;借的债最长 30 年甚至 100 年,买的卡两年一代;风险从模型公司推到供应商,又推到银行和债券投资人。市场已经在重新定价:认购倍数从 5 倍掉到不到 2 倍,利差在变宽。
这一周,有三件事凑在了一起。
10 月 5 日,美银、花旗、摩根士丹利开始向投资人分销一笔 600 亿美元的融资,用途是给 Anthropic 买芯片。
10 月 6 日,据金融时报报道,SpaceX 要筹 400 亿美元买英伟达的芯片,其中约 100 亿是银行贷款,300 亿是投资级债券。
10 月 7 日,彭博的一篇报道把这些事串在了一起:全球最大的几家科技公司,正在到债券市场借钱、增发股票,给 AI 基础设施筹钱。报道的说法是,对过去主要靠自有现金的硅谷公司来说,这是一次转向。
一句话概括就是:AI 开始借钱了。
一、借了多少
先看数。按路透援引的数据,亚马逊、Alphabet、Meta、甲骨文这四家发的债:
2024 年,大约 170 亿美元。 2025 年,大约 1080 亿美元,涨了 5 倍多。 2026 年,到 7 月就已经大约 1940 亿美元。
今年还没过完,已经是去年全年的 1.8 倍。加上微软,五家到 8 月 10 日大约 2200 亿。高盛的预计是,这五家今年全年约 2500 亿,明年到 4000 亿左右。
整个美国的公司债市场都被带动了。今年 8 月,美国投资级公司债的发行量是 1452 亿美元,创了单月纪录,而且是连续第三个月创纪录。今年超过 200 亿美元的大单一共 9 笔,其中 7 笔来自这几家公司。
二、为什么要借
这几家都是全世界最赚钱的公司,账上现金很多,为什么还要借?
因为花得比赚得快了。
谷歌、亚马逊、微软、Meta 二季度财报之后,2026 年的资本开支指引加起来是 7450 亿美元。
投行 Raymond James 的判断是:到 2026 年二季度,这几家合计的资本开支,已经开始超过经营现金流,自由现金流转成了负数。Alphabet 二季度的自由现金流是负 59 亿美元。
美银把这件事往后推了几年:
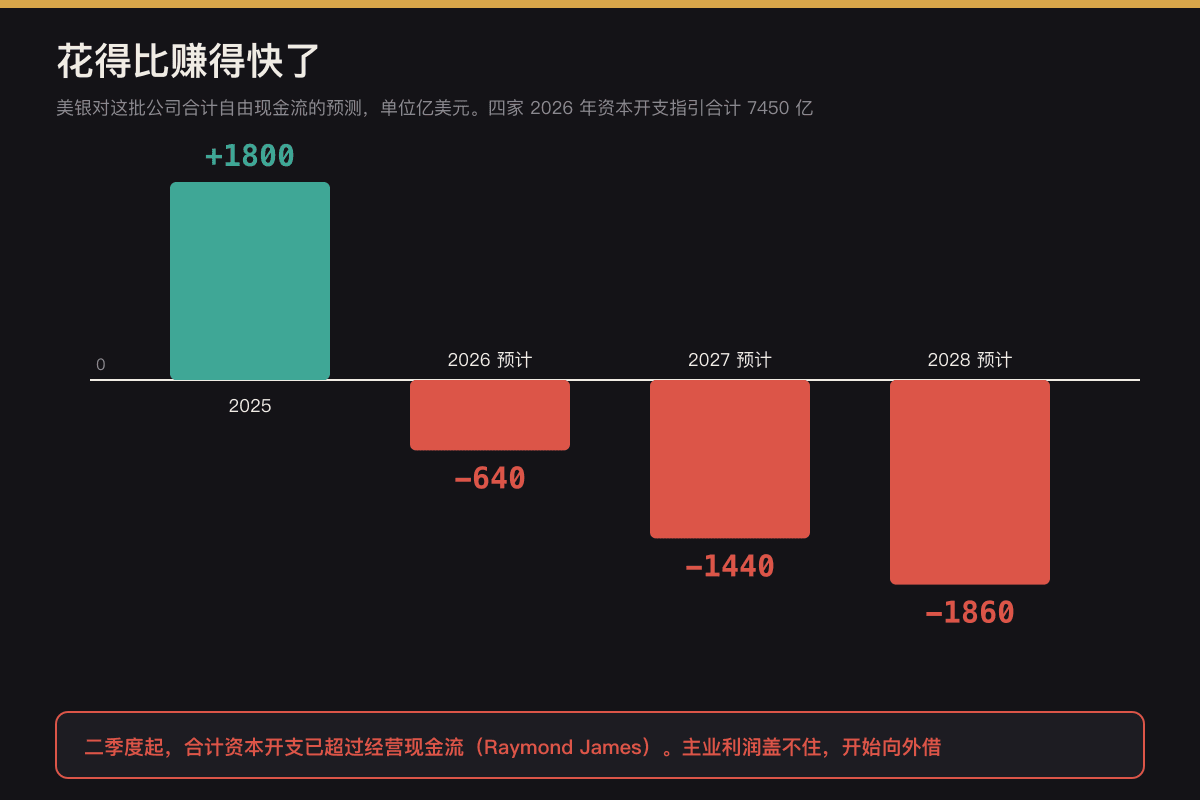
这批公司的自由现金流,2025 年大约是正 1800 亿美元,2026 年预计转成负 640 亿,2027 年负 1440 亿,2028 年负 1860 亿。
一年之内,从正 1800 亿摆到负 640 亿,摆动了 2400 多亿。
前几周我写过一篇,把 AI 公司烧钱分成三类。第二类是「靠主业利润烧」,亚马逊、腾讯这种,钱是自己挣的,不会烧完。第三类是「投入已经超过经营现金流,差额要靠外部补」。
这一周发生的事,就是第二类正在往第三类滑。主业的利润盖不住了,开始向外借。
三、第一笔账:钱的性质变了
花自己的利润和花借来的钱,看起来都是花钱,但不是一回事。
花利润,投错了,是股东少赚一点。 借来的钱有利息,有到期日,到了日子必须还。
所以有一个过去不太重要的变量,现在变重要了:利率。
公司拿自有现金做投资的时候,利率高一点低一点,跟 AI 项目本身关系不大。一旦钱是借来的,每年的利息就是实打实的成本,到期还要再融资。投资回报得先跑赢利息,才算赚钱。
这也是为什么桥水最近说,AI 热潮进入了「更危险的阶段」,理由之一就是越来越依赖外部资本。
而市场已经在给这件事重新定价了:
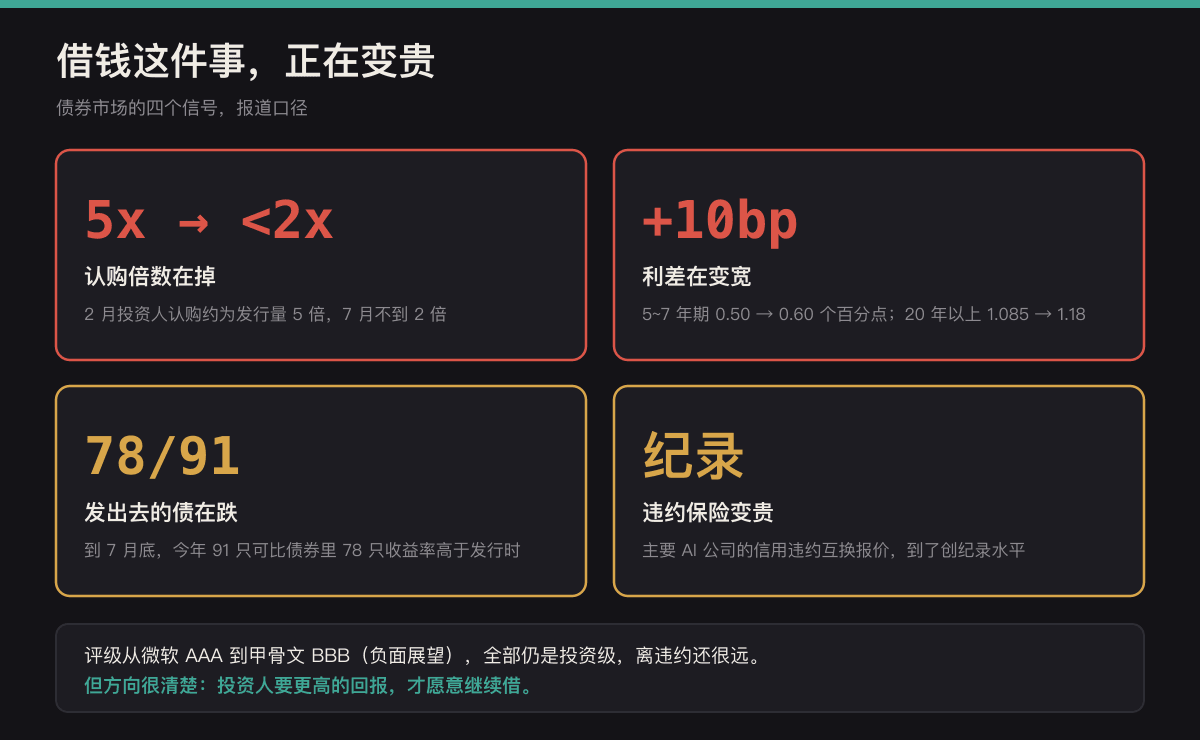
认购倍数在掉。今年 2 月,这几家发债,投资人的认购额大约是发行量的 5 倍;到 7 月,已经不到 2 倍。
利差在变宽。5 到 7 年期的债,利差从 0.5 个百分点涨到 0.6 个;20 年以上的,从 1.085 个涨到 1.18 个。意思是投资人要求更高的回报,才愿意借给它们。
发出去的债在跌。到 7 月底,今年可比的 91 只债里,有 78 只的收益率比发行时高,也就是价格比发行时低。
违约保险变贵了。主要 AI 公司的信用违约互换报价,到了创纪录的水平。
这些公司当然离违约还远得很,评级从微软的 AAA 到甲骨文的 BBB,全是投资级。但方向很清楚:借钱这件事,正在变贵。
四、第二笔账:期限对得上吗
这是我觉得最值得盯的一处。
看几笔债的期限:英伟达今年发的 250 亿美元债,最长到 2056 年,30 年。亚马逊的一组债,期限从 3 年到 40 年。Alphabet 甚至发过一笔 100 年期的英镑债。
再看买回来的东西。9/23 那篇算过,英伟达大约每 18 到 24 个月出一代新架构。
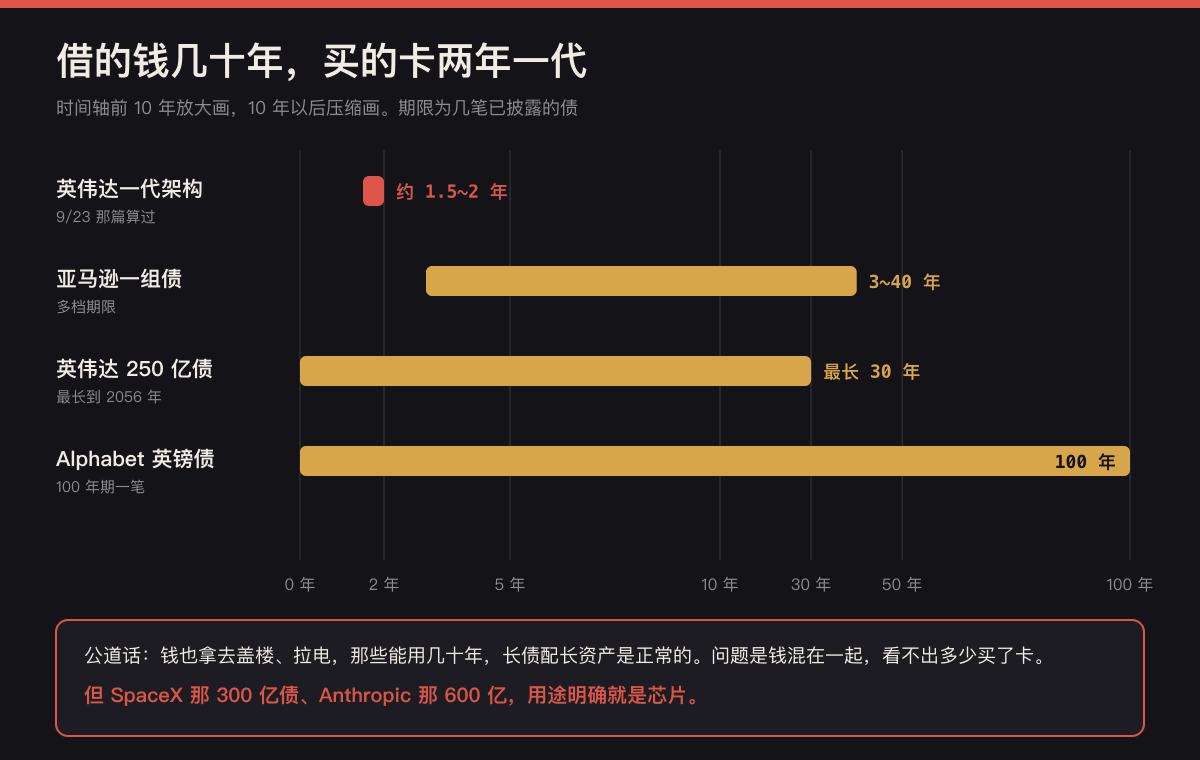
这里要说句公道话:借来的钱不全是买卡的。盖数据中心的楼、拉电力线路、建变电站,这些东西能用几十年,用长期债去配长期资产,是很正常的财务安排。
问题在于钱是混在一起的。从外面看不出,几千亿借来的钱里,有多少盖了能用几十年的楼,有多少买了两年就过时的卡。
但有两笔是明确的:SpaceX 那 300 亿债,用途就是买英伟达的芯片;Anthropic 那 600 亿,用途也是芯片。这两笔,是直接用债去买一种更新换代最快的资产。
9/23 那篇的结论是:显卡的折旧年限是一个关于未来租金的赌注。现在这个赌注,有一部分押的是借来的钱。
五、第三笔账:风险换了人背
9/22 那篇写过,OpenAI 的烧钱预测变好看,是因为大量建设由合作伙伴出资,风险从模型公司挪到了供应商的资产负债表上。
这一周的事,是同一个方向又往外推了一层。
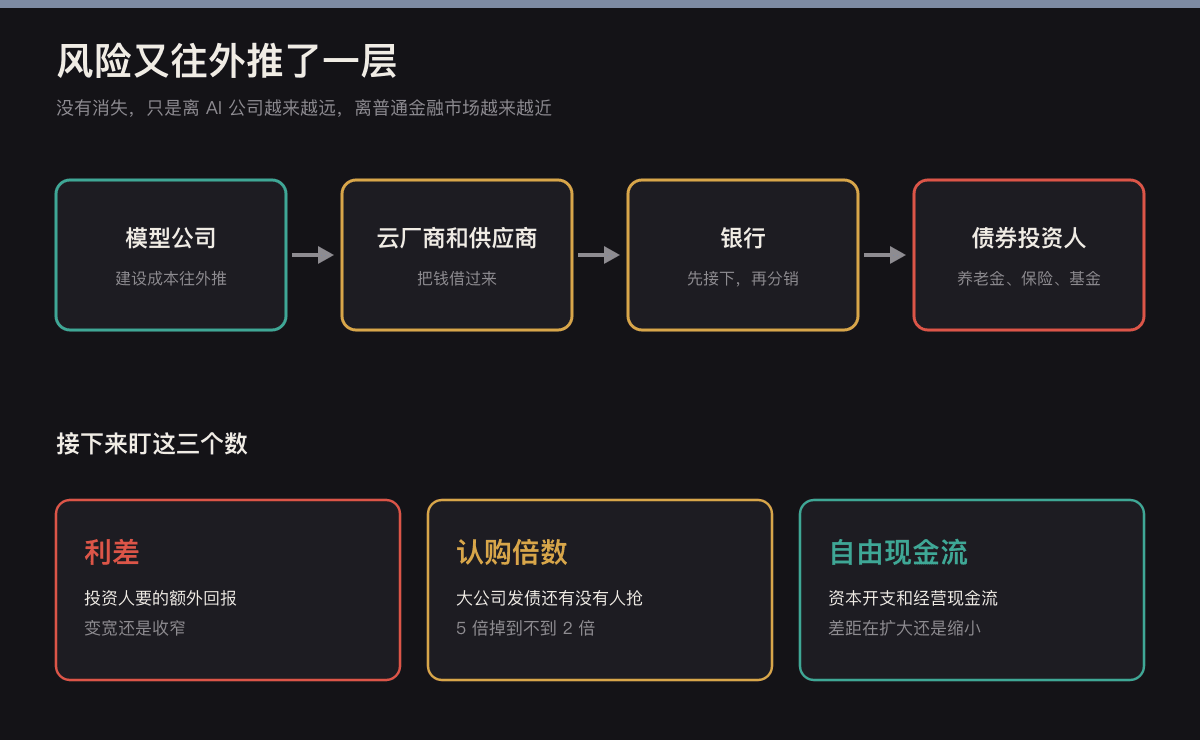
模型公司把建设成本推给云厂商和供应商;云厂商和供应商又把钱借过来,风险落到了银行和债券投资人身上。600 亿那一笔最典型:银行先把钱接下来,再分销给投资人。
风险没有消失,只是离 AI 公司越来越远,离普通金融市场越来越近。养老金、保险资金、债券基金,都是投资级公司债的主要买家。
六、反过来说
我不想把这篇写成「泡沫要破了」,这个判断我给不了,也有很硬的反方理由。
这些公司的信用确实很好,账上现金储备厚,评级都在投资级。借钱很可能是理性的财务选择:利息成本低于预期回报,同时把现金留在手里应对其他用途。
重资产行业借钱搞建设,历史上是常态。电信、铁路、电力,都是这么建起来的。
也不是每一笔债都给了 AI。比如 Salesforce 发的 250 亿债,用途是回购股票。
所以借钱本身不是问题。问题是借来的钱买了什么、能不能在还钱之前赚回来。
七、接下来盯什么
如果你想跟踪这件事往哪走,三个数比任何头条都有用:
利差。投资人要求的额外回报在变宽还是收窄。这是市场对风险最直接的报价。
认购倍数。大公司发债还有没有人抢着买。从 5 倍掉到不到 2 倍,已经是一个信号。
自由现金流。每个季度财报出来,看资本开支和经营现金流的差距在扩大还是缩小。
最后
过去两年,大家讨论 AI 的钱,主要是在讨论估值和融资:谁又融了多少,估值又涨了多少。
这一周开始,讨论的对象换成了债。估值可以涨可以跌,债是要还的。
AI 的扩张第一次大规模地借用了别人的钱。从这一刻起,它的账就不只是科技公司自己的账了。
几句边界
发债规模、资本开支指引、自由现金流预测、认购倍数、利差、债券收益率与 CDS 等数据,来自路透、彭博、金融时报等对 LSEG、BNP Paribas、高盛、美银、Raymond James、Sage Advisory 等机构数据的报道,不同来源统计的公司数量和截止日期不同,数字有出入,文中已注明口径。
SpaceX 筹资和 Anthropic 那笔 600 亿融资为报道口径,具体条款与期限未见完整披露。
美银的自由现金流数字是预测,不是已发生的结果。本文不构成投资建议,也不对任何公司的信用作判断。