浪潮前三季度利润翻倍,第三季度却比上一季少赚一半多
浪潮信息前三季度净利润预增 156% 到 177%,算下来三季度单季比二季度少赚 51% 到 64%。二季度一季赚了 23.47 亿,差不多等于去年一整年,毛利率冲到 10.28%。利润跟着内存价格走:涨价最猛时毛利率最高,涨价放缓就回落。同一波涨价,英伟达毛利率被压,浪潮被抬。半年报里,浪潮借了 112 亿短债,多囤了 193 亿原材料,这是一次押零件价格的押注。文末给出三季报可以检验的三个数。
10 月 13 日晚上,浪潮信息发了前三季度业绩预告:归母净利润 38 亿到 41 亿,同比增长 156% 到 177%。
第二天的标题分成了两派。一派写「AI 服务器龙头利润翻倍」,另一派算了单季度,写「三季度利润环比大跌」。
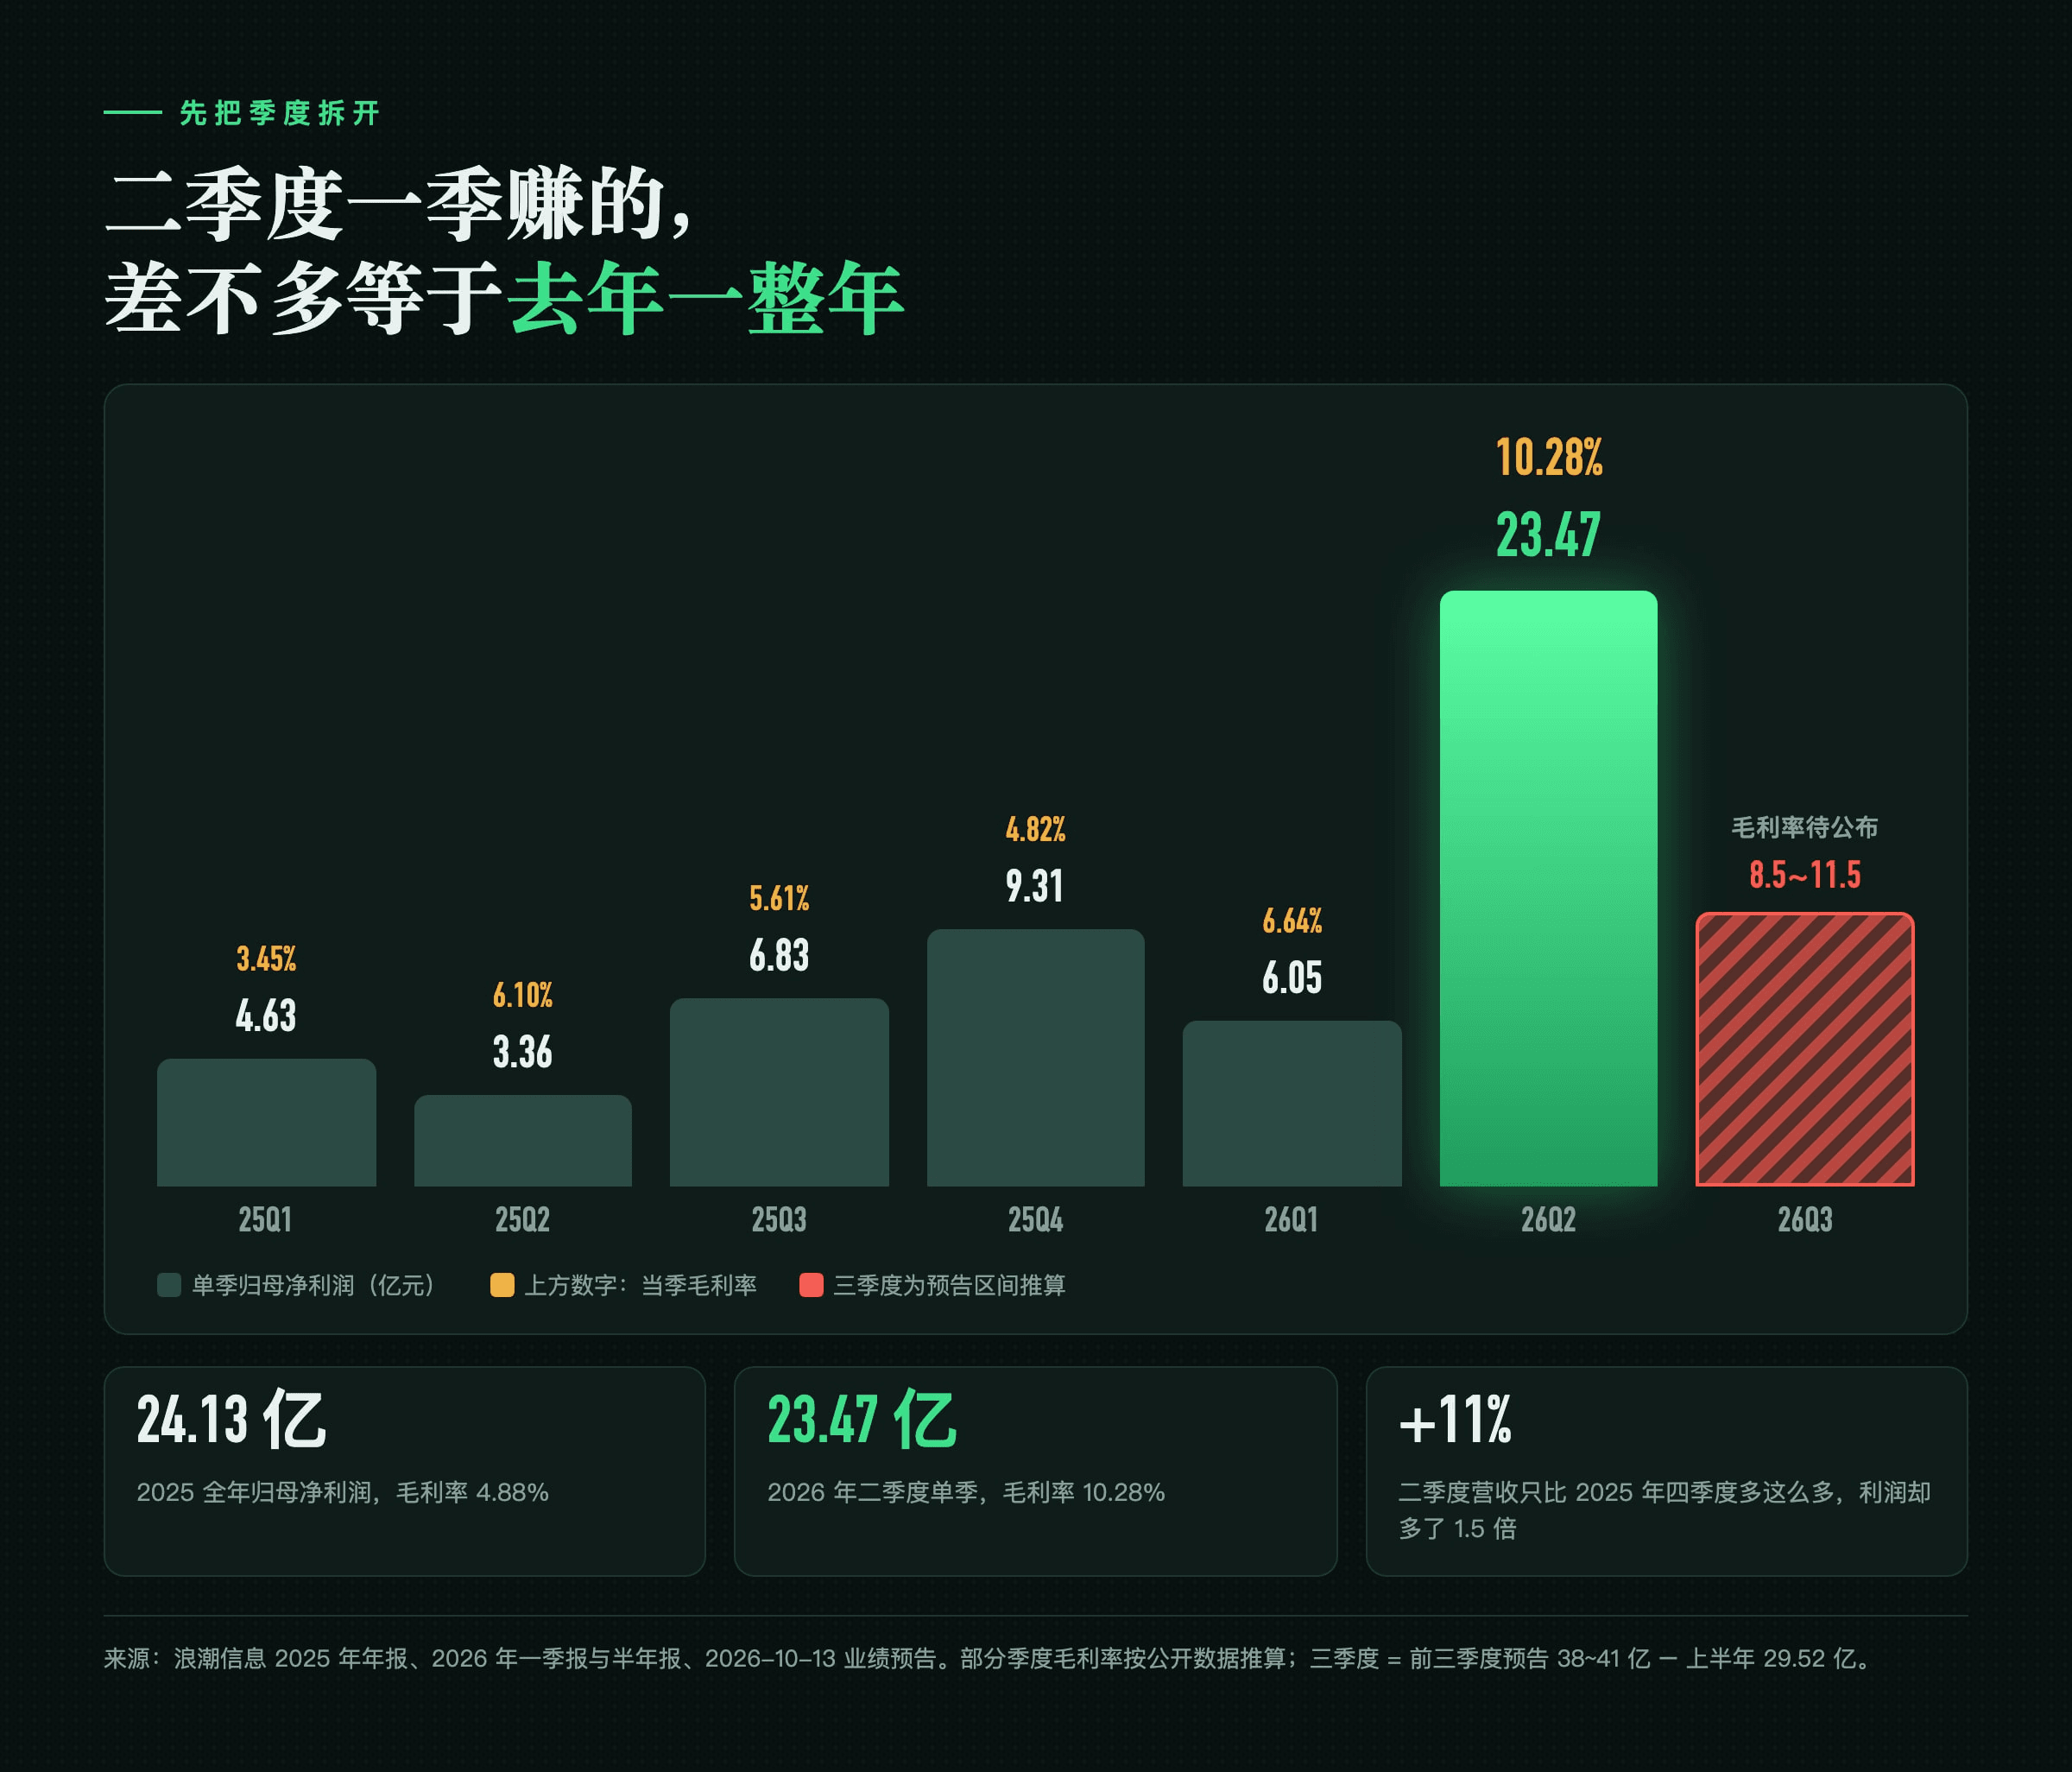
两边的数字都对。前三季度减去上半年的 29.52 亿,三季度单季赚了 8.5 亿到 11.5 亿,比二季度的 23.47 亿少了一半到六成多;但和去年三季度的 6.83 亿比,还是多了 24% 到 68%。
我更关心的是另一个问题:二季度为什么能赚那么多?一家毛利率常年五个点上下的服务器公司,二季度毛利率冲到了 10.28%,一个季度赚的钱,差不多等于去年一整年(24.13 亿)。
答案要到资产负债表里找。
一、先把季度拆开
把浪潮最近七个季度的利润排在一起看:
2025 年四个季度,归母净利润分别是 4.63 亿、3.36 亿、6.83 亿、9.31 亿,全年 24 亿,毛利率只有 4.88%,服务器产品的毛利率是 4.52%。卖 100 块的服务器,毛利不到 5 块。
2026 年一季度 6.05 亿,毛利率 6.64%。
二季度 23.47 亿,毛利率 10.28%。
三季度回到 8.5 亿到 11.5 亿。
营收看不出这么大的波动。二季度营收 489 亿,比去年同期多 47%,但比 2025 年四季度只多 11%。利润却翻了一倍半。利润的变化主要来自毛利率,卖多卖少的影响没那么大。
那毛利率为什么在二季度突然翻倍?
二、二季度的利润,跟着内存价格走
把浪潮的毛利率和内存价格放在一张图上,节奏几乎是对齐的:
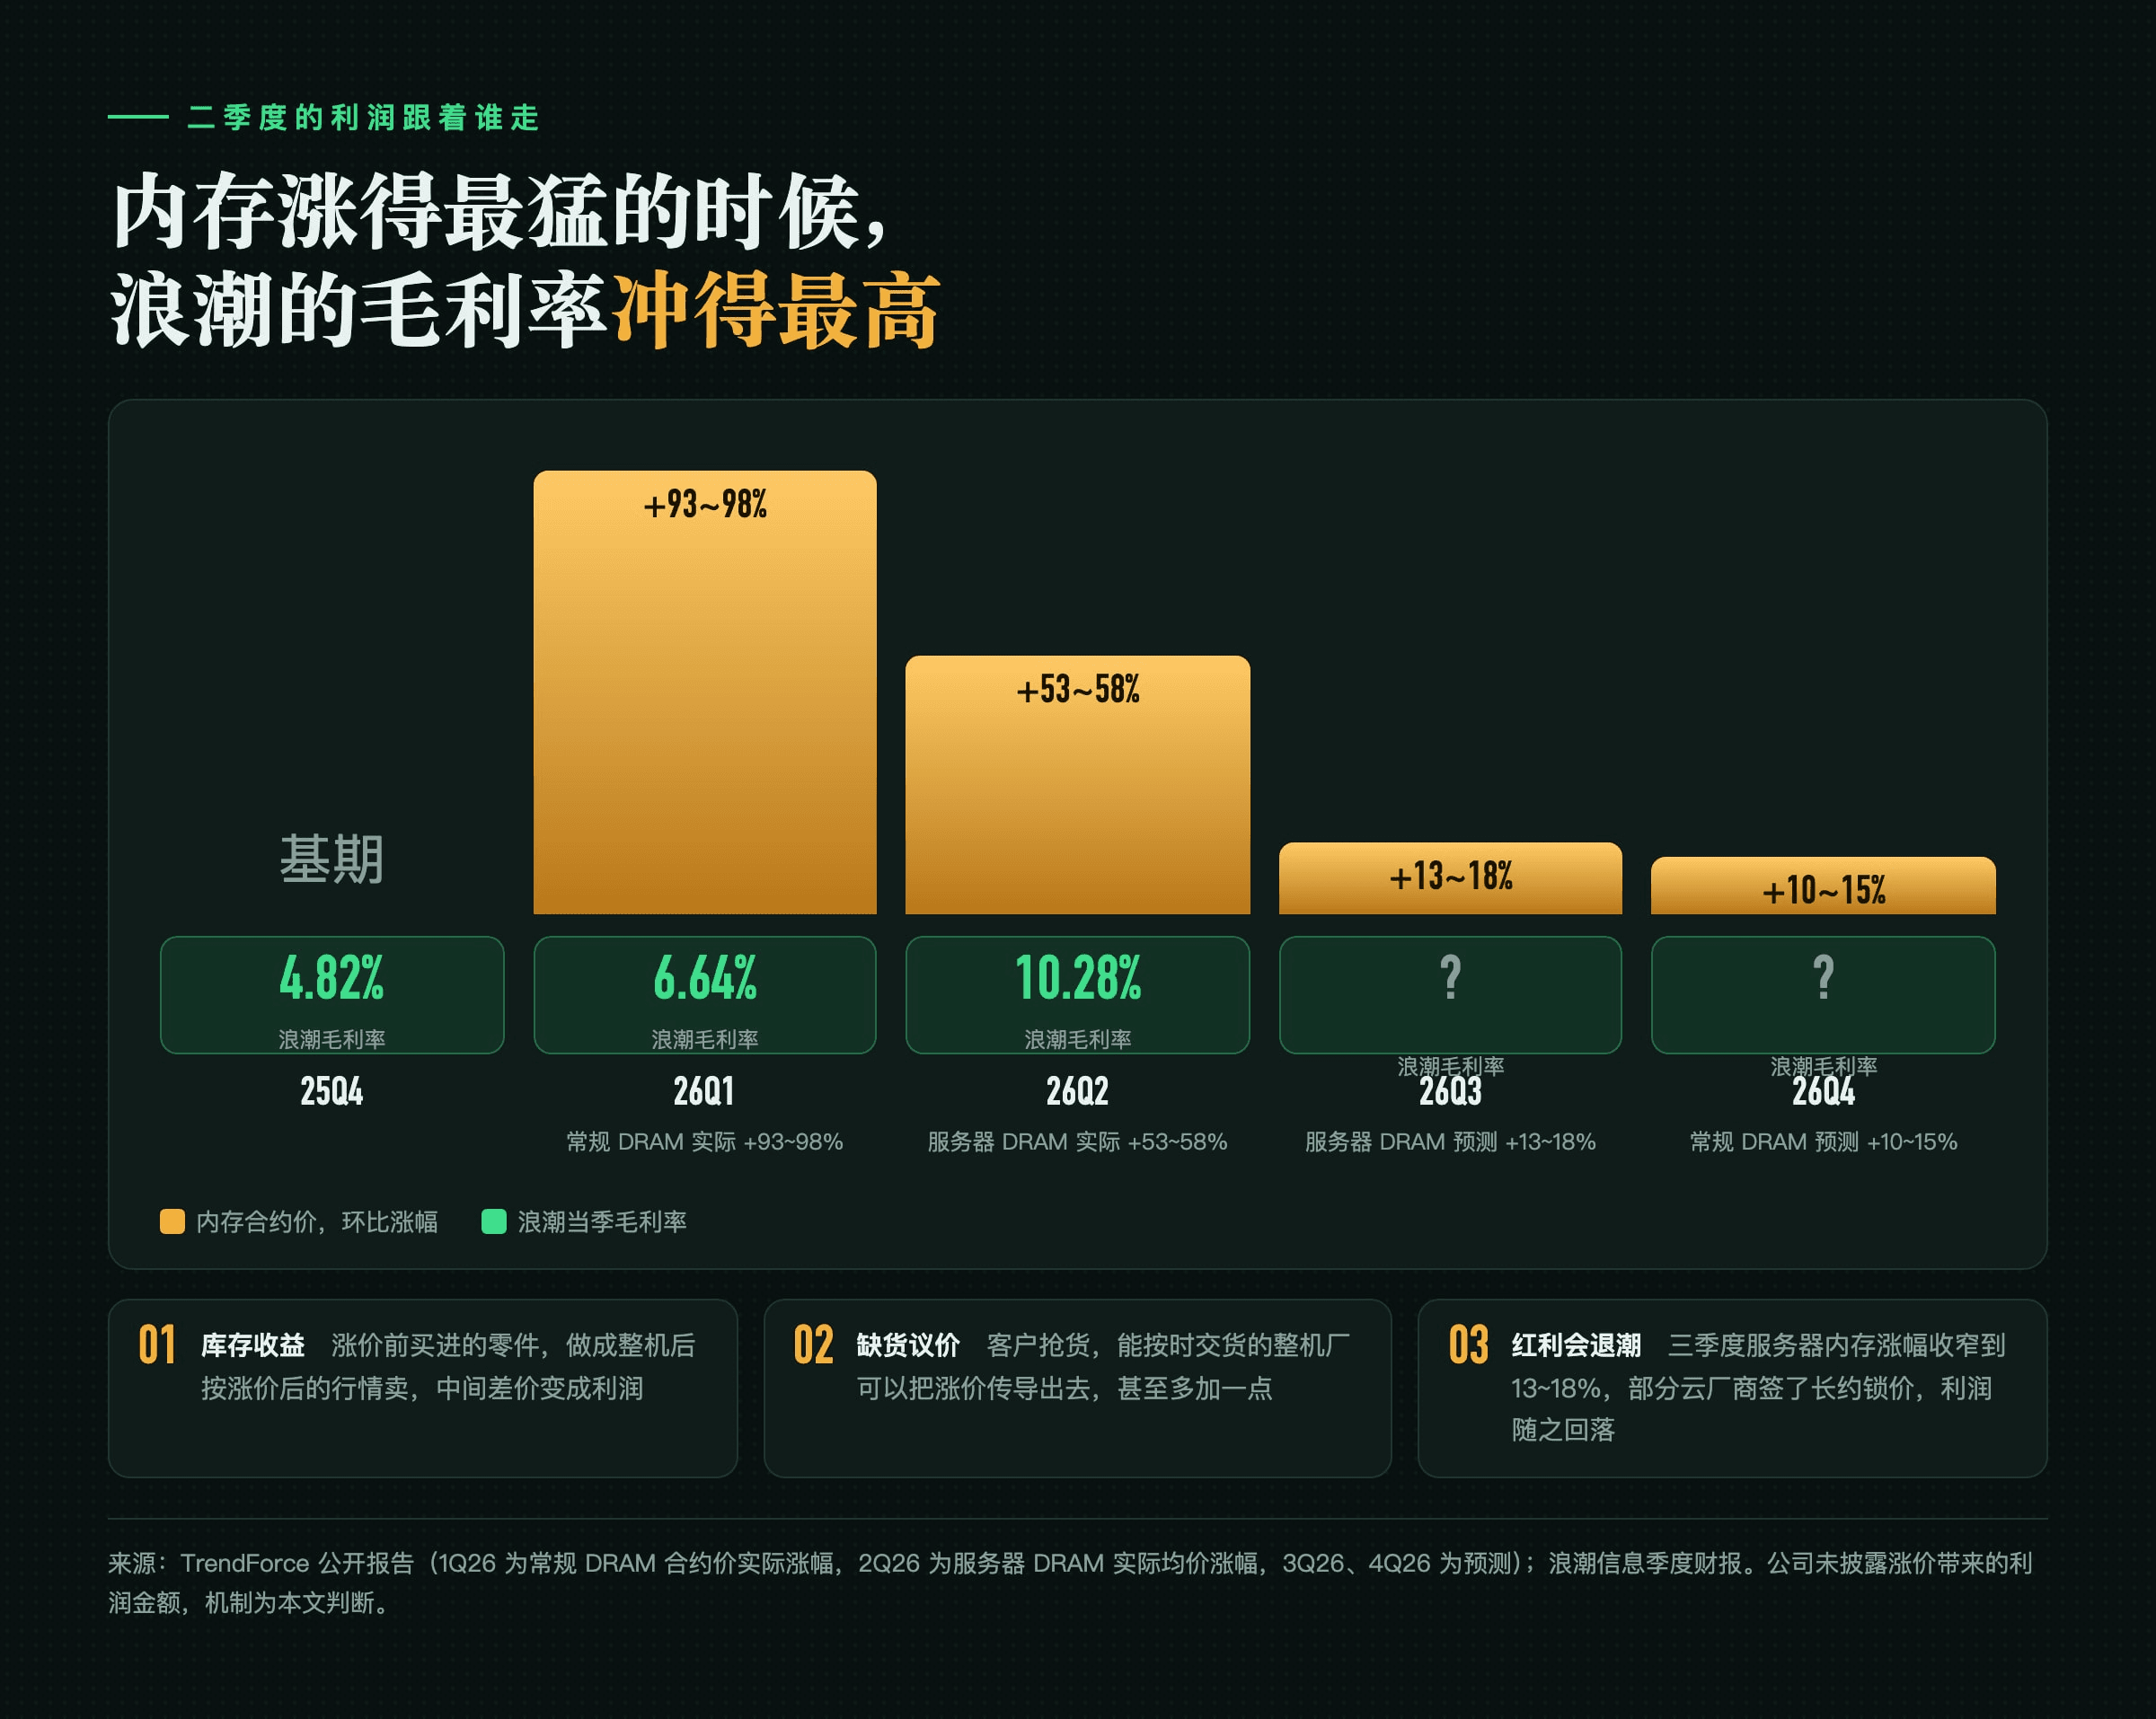
根据市场研究机构 TrendForce 的数据:今年一季度,常规内存的合约价涨了九成多,这是有记录以来最大的单季涨幅;二季度,服务器内存的均价又涨了 53% 到 58%;到了三季度,涨幅收窄到 13% 到 18%,原因之一是几家美国云厂商签了多年长约,把价格锁住了。
浪潮的毛利率:一季度 6.64%,二季度 10.28%,三季度利润回落。
涨价最猛的两个季度,浪潮的毛利率一路冲高;涨价一放缓,利润就掉回来。
这里的机制说起来不复杂。服务器厂的生意是:先买芯片、内存、硬盘,组装成整机,再卖给云厂商和企业。如果零件涨价之前已经买进了一大批,做成服务器后按涨价后的行情卖,中间的差价就是额外的利润。行业里管这叫库存收益。
再加上缺货的时候,能按时交货本身就是议价能力。客户抢货,整机厂就能把涨价传导出去,甚至多加一点。
公司没有拆分过「多少利润来自内存涨价」,外部也没法精确算出来。但季度节奏、毛利率的跳动,加上半年报发布后多家机构的解读(存储涨价带动服务器和部件毛利率大幅提升),指向的是同一件事:二季度的利润高峰,很大一部分是元器件涨价的时间差红利,不是 AI 服务器的常态利润率。
三、同一波涨价,英伟达和浪潮走向了相反方向
一个有意思的对照:同样是内存涨价,英伟达的毛利率在往下走。
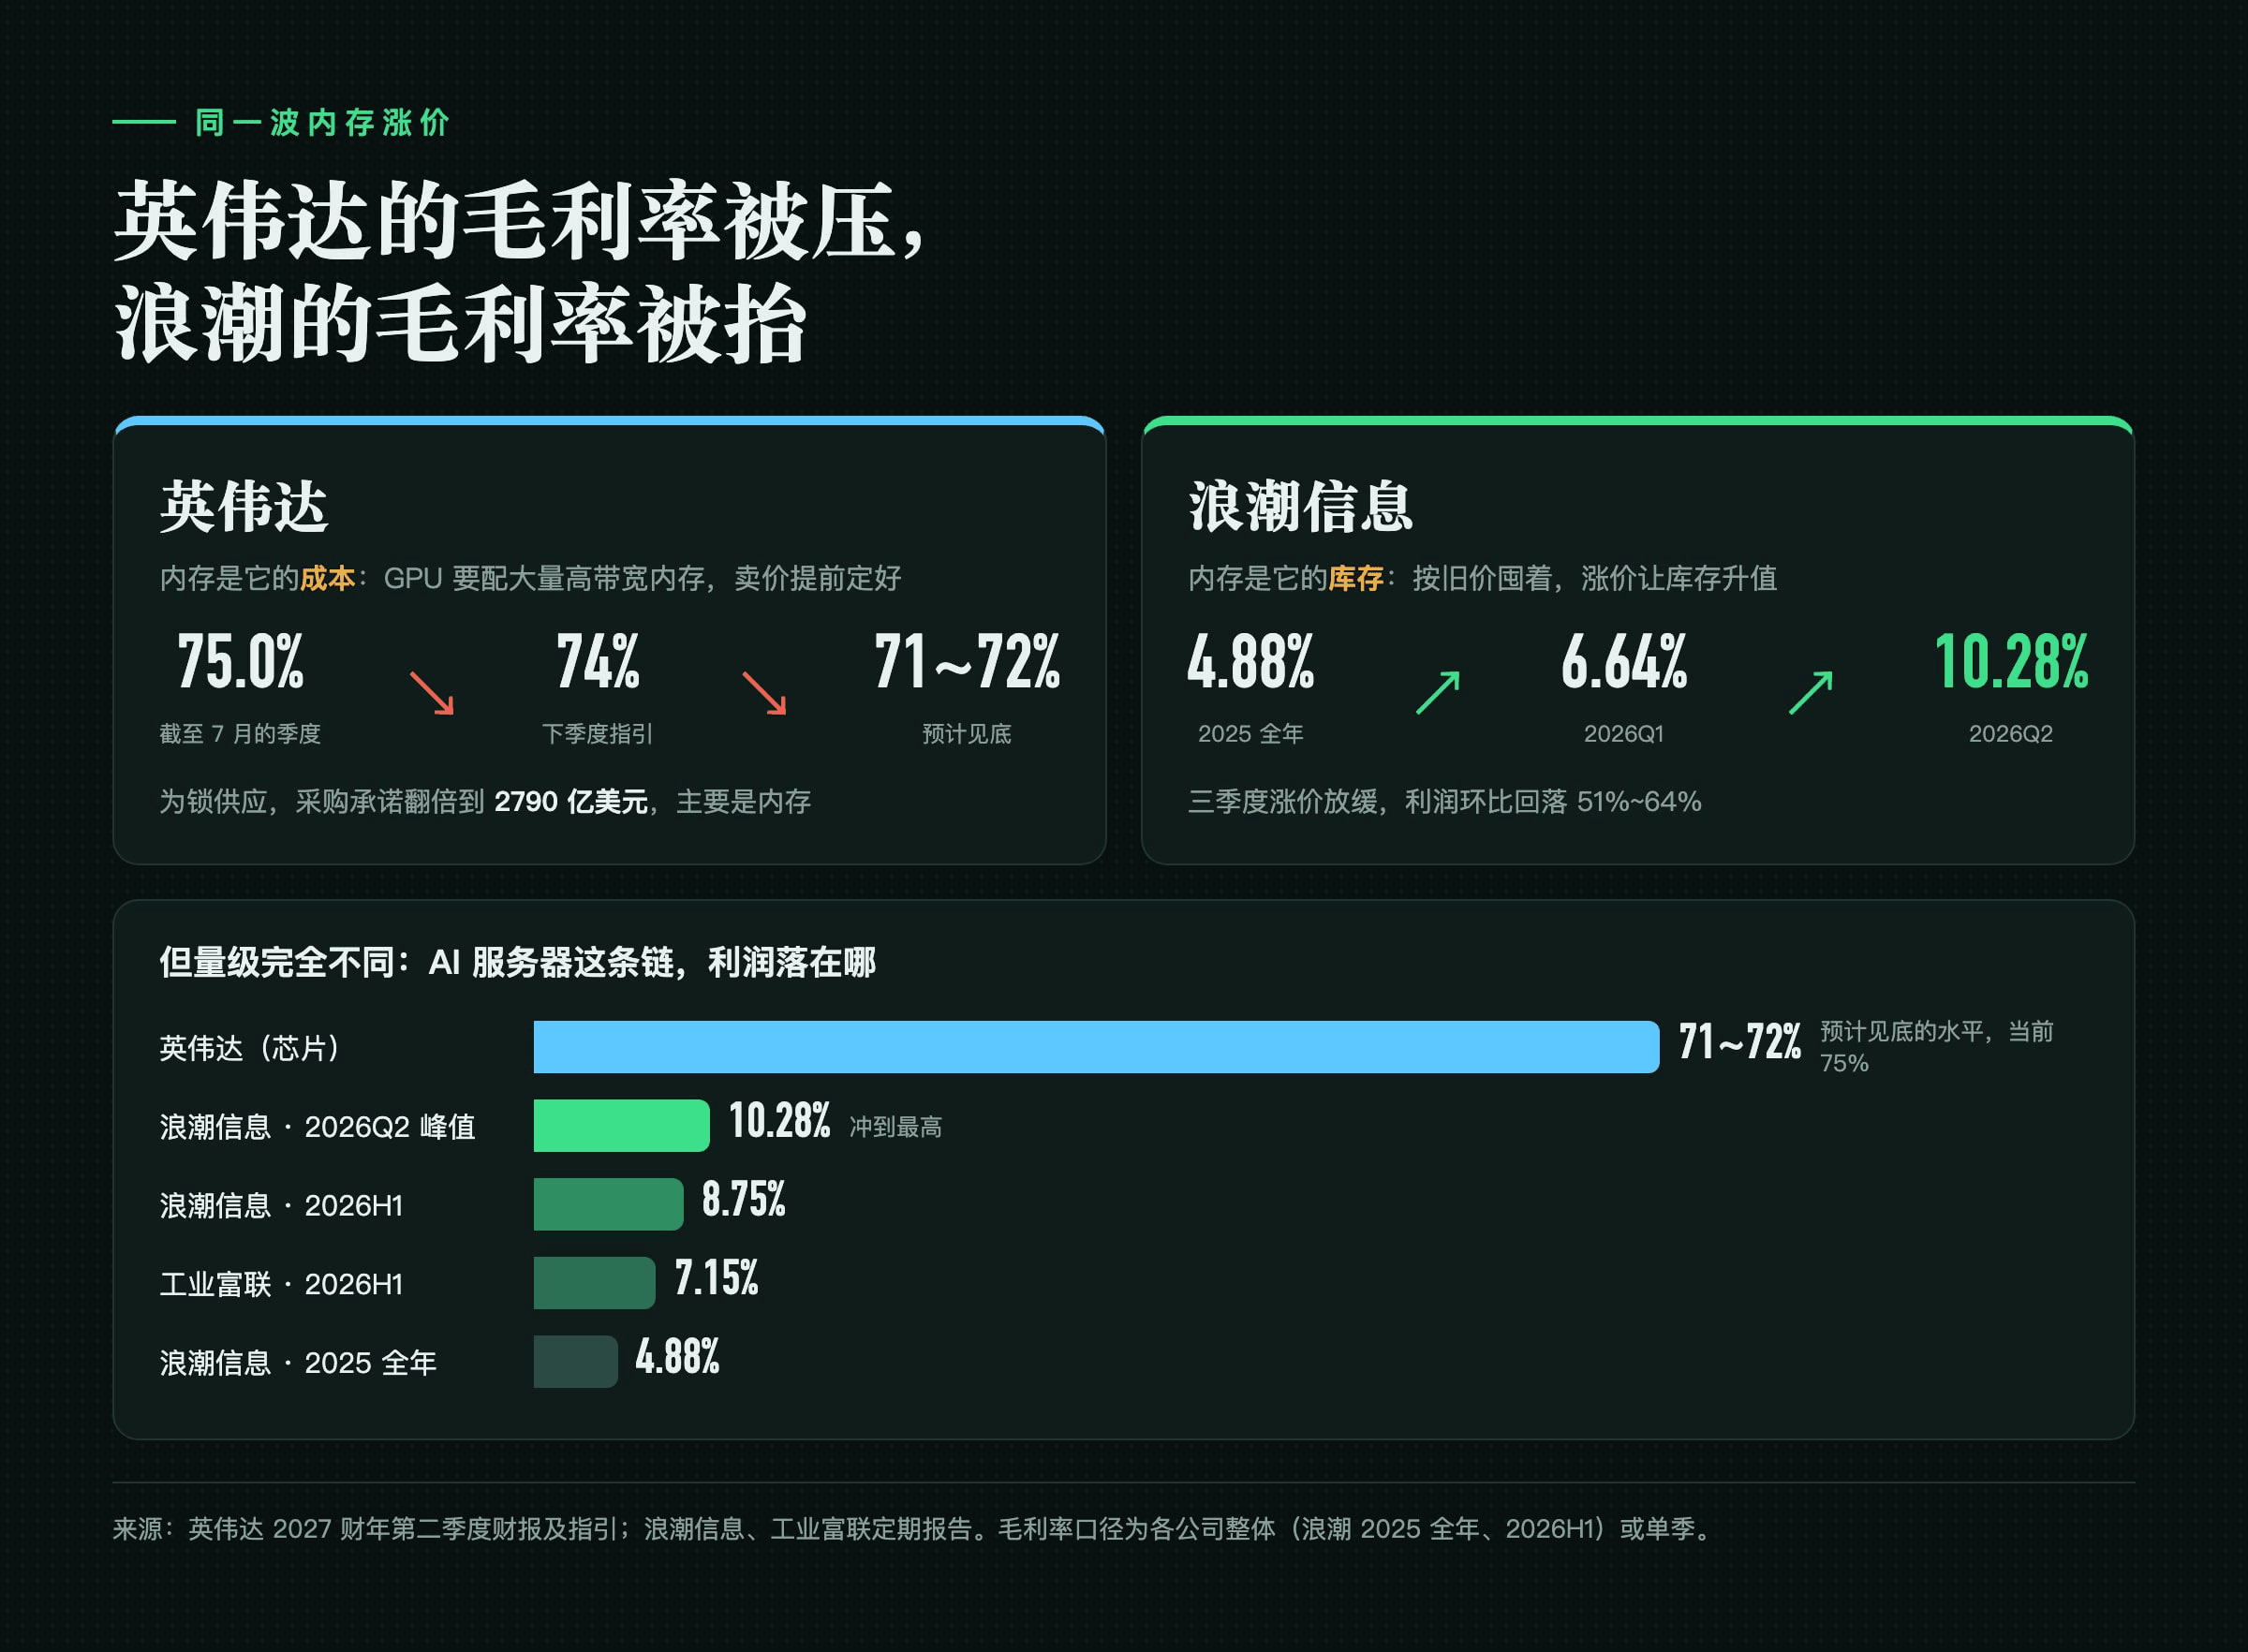
英伟达截至 7 月底的季度,毛利率 75%。它在财报里预计,接下来两个季度毛利率会降到 74%,再到 71%~72% 见底,原因之一就是内存价格。它为了锁住供应,采购承诺翻了一倍,达到 2790 亿美元,主要是内存。
为什么方向相反?
对英伟达来说,内存是成本。它的 GPU 要配大量高带宽内存,内存一涨,它的成本就涨,而它卖芯片的价格是提前定好的。
对浪潮来说,内存是库存。它手里囤着按旧价买进的内存和零件,涨价让这批库存升值。
但别忘了两边的量级:英伟达就算降到底,毛利率也有 71% 到 72%,浪潮冲到最高也只有 10%,2025 年全年是 4.88%。工业富联上半年是 7.15%。AI 服务器这条链上,结构性的利润在芯片那一头;整机厂赚的是辛苦钱,外加偶尔的价格红利。
四、资产负债表上的一次大押注
既然库存是利润的来源,那就看看浪潮的库存。半年报附注里有几个数,变化大到让我愣了一下:
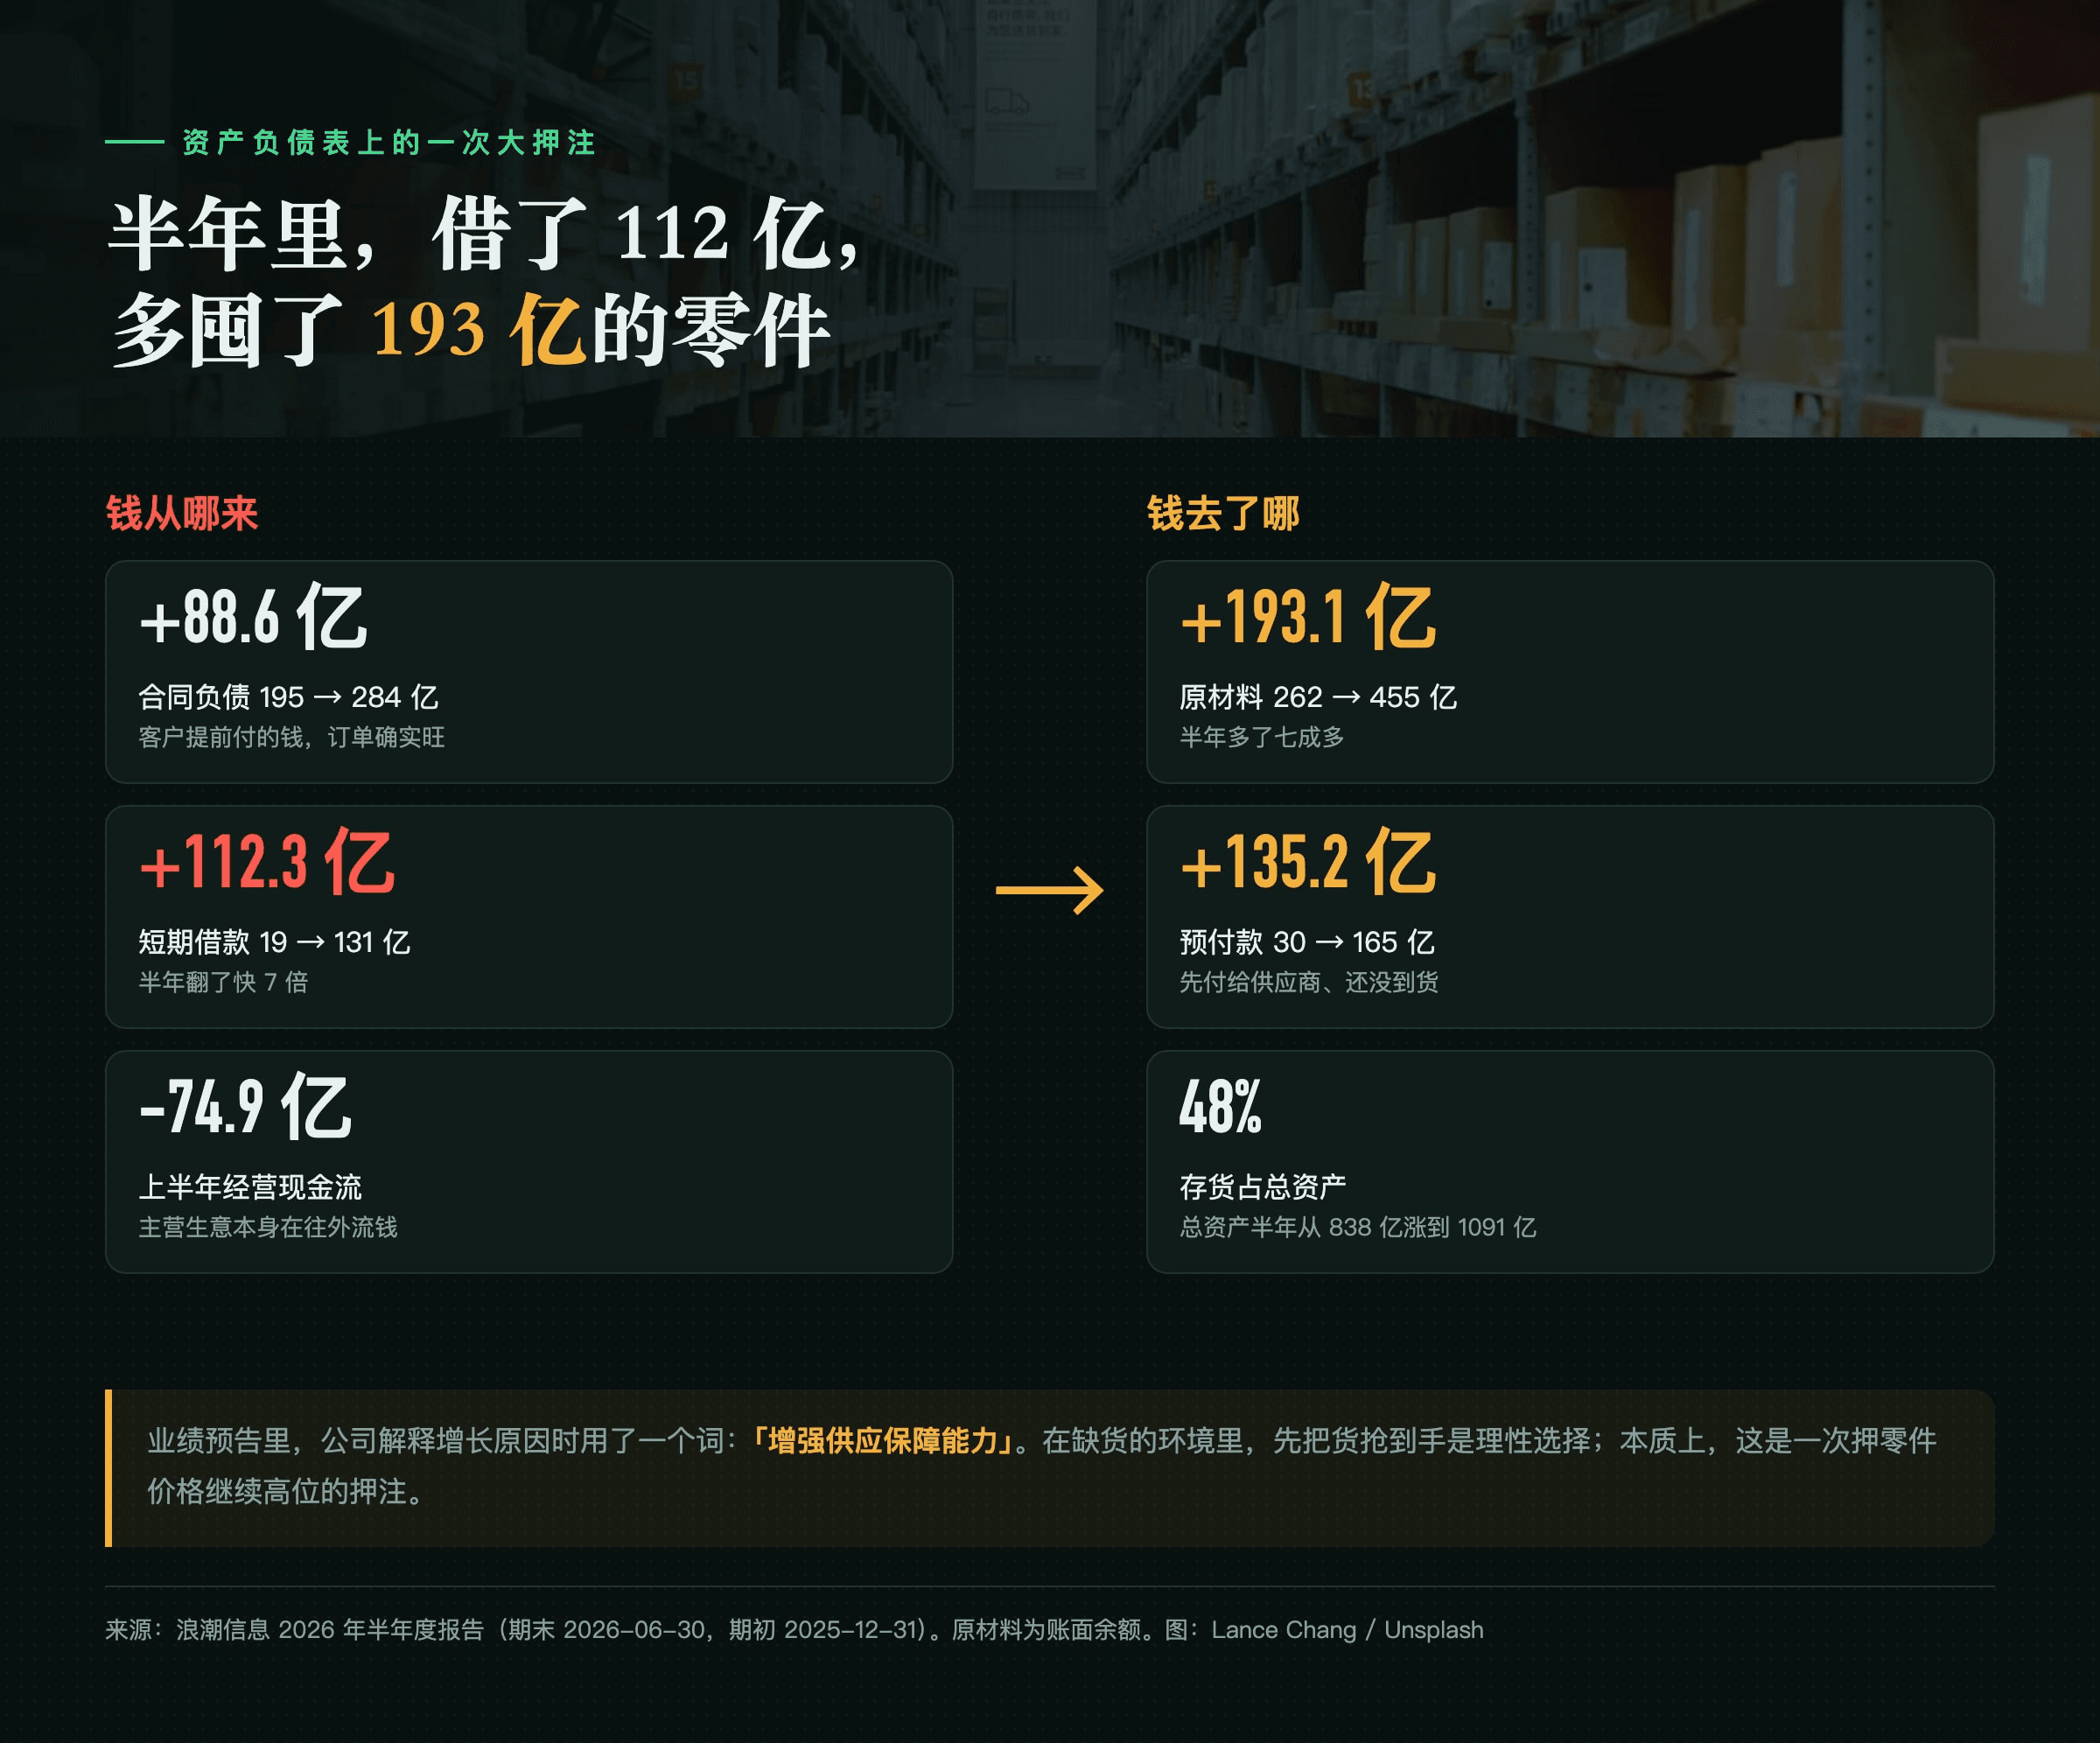
原材料:从年初的 262 亿,涨到 6 月底的 455 亿,多了 193 亿。
预付款:从 30 亿涨到 165 亿,翻了五倍多。这是先付给供应商、还没到货的钱。
短期借款:从 19 亿涨到 131 亿,多了 112 亿。
合同负债:从 195 亿涨到 284 亿。这是客户提前付的钱,说明订单确实旺。
把这几个数连起来:浪潮在内存涨价最猛的半年里,用客户的预付款加上一百多亿的银行短期借款,提前锁住了大量零部件。存货占到了总资产的 48%。上半年经营现金流是负 75 亿。
这次的业绩预告里,公司解释增长原因时用了一个词:「增强供应保障能力」。我的理解是,指的就是这件事。
站在缺货的环境里,这是理性的选择:先把货抢到手,才能接单、交货、还能吃到涨价的差价。但这本质上是一次押注,押的是零件价格继续高位。
五、这堆库存,接下来是红利还是包袱
押注就有两面。
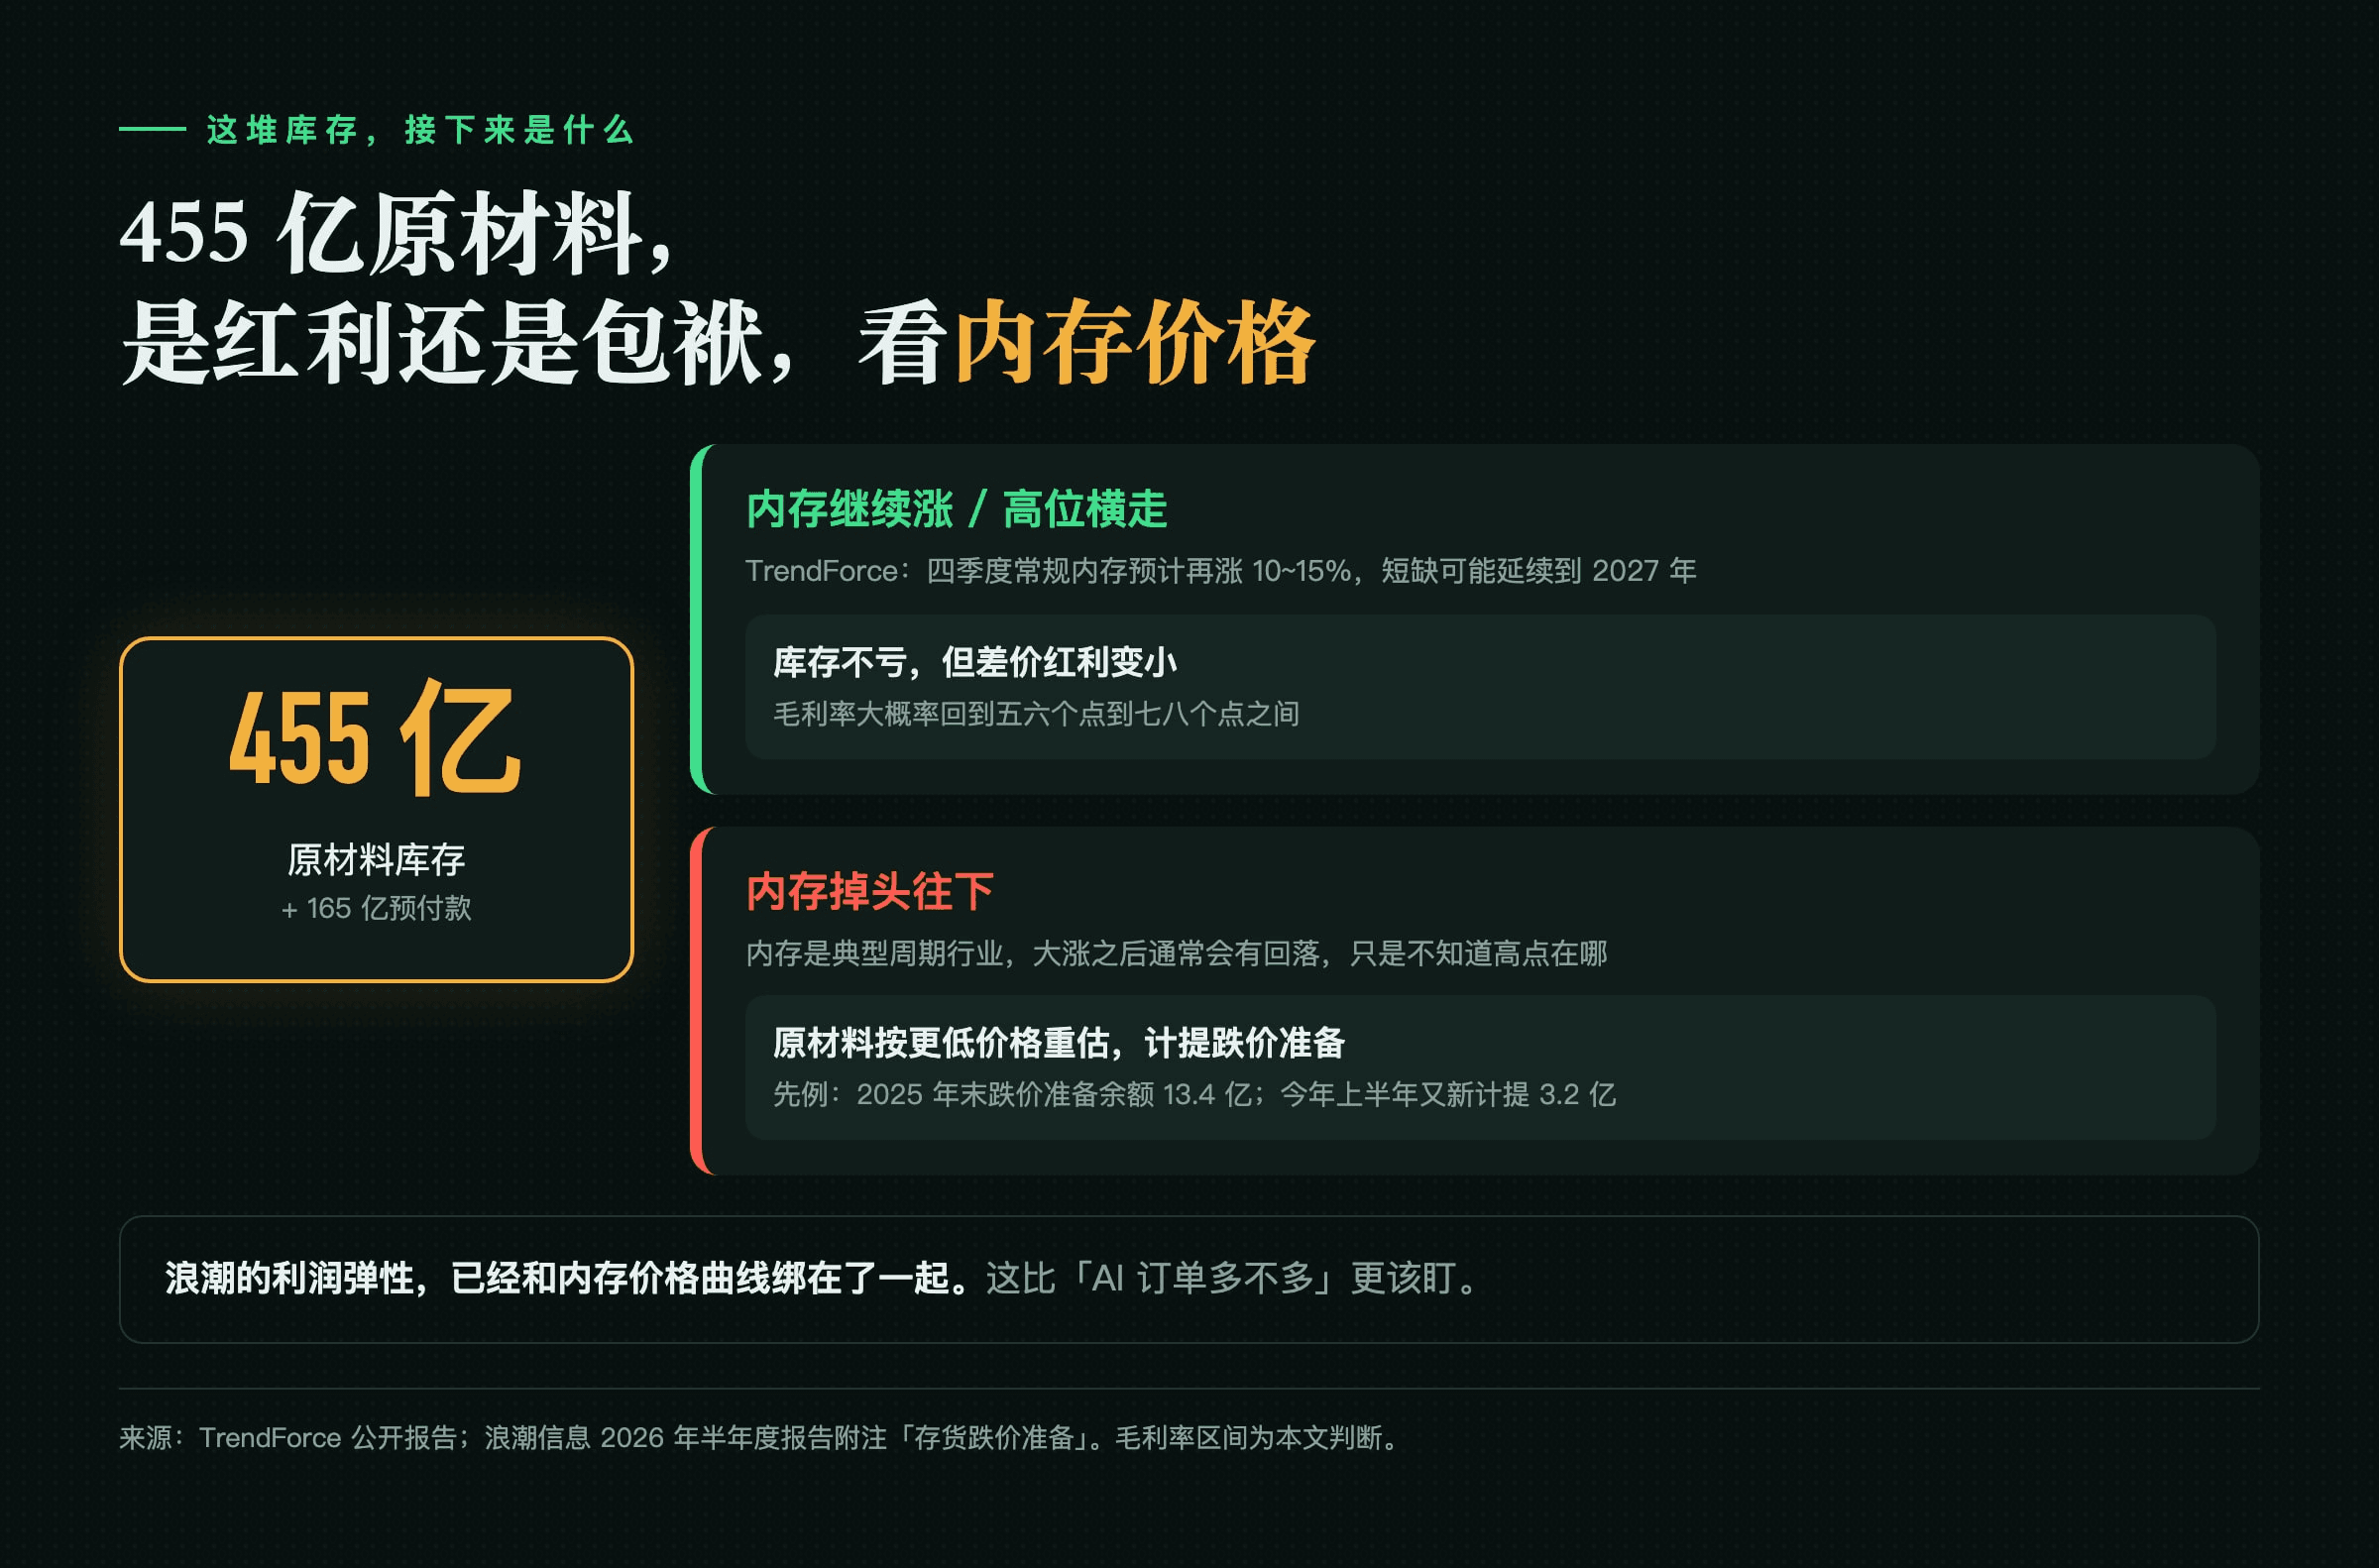
如果内存价格继续涨或者高位横着走:TrendForce 预计四季度常规内存还会涨 10% 到 15%,短缺可能持续到 2027 年。那么这批库存不会亏,但也很难再有二季度那样的差价红利,毛利率大概率回到五六个点到七八个点之间。
如果内存价格掉头往下:455 亿的原材料就要按更低的价格重新估值,计提跌价准备。这不是假设,浪潮有过先例:2025 年底,它的存货跌价准备余额是 13.4 亿;今年上半年又新计提了 3.2 亿。
内存是典型的周期行业,从过去几轮看,大涨之后通常会有回落。没人知道这次的高点在哪里,但浪潮的利润弹性,已经和内存价格曲线绑在了一起,这是比「AI 订单多不多」更该盯的变量。
六、我的判断
第一,二季度 10% 的毛利率不是新常态。它更像一次元器件涨价的时间差红利。三季度利润回落,是红利在退潮,不代表 AI 服务器需求变差。
第二,AI 服务器整机厂,本质上是一门「带杠杆的元器件库存生意」。AI 订单决定收入有多大,零件价格的节奏决定利润有多少。看浪潮,只盯 AI 订单会看错,要同时看内存价格曲线。
第三,今年上半年的资产负债表,是一次押零件价格的豪赌。押对了就是二季度,押错了就是跌价准备。下一份财报会给出线索:
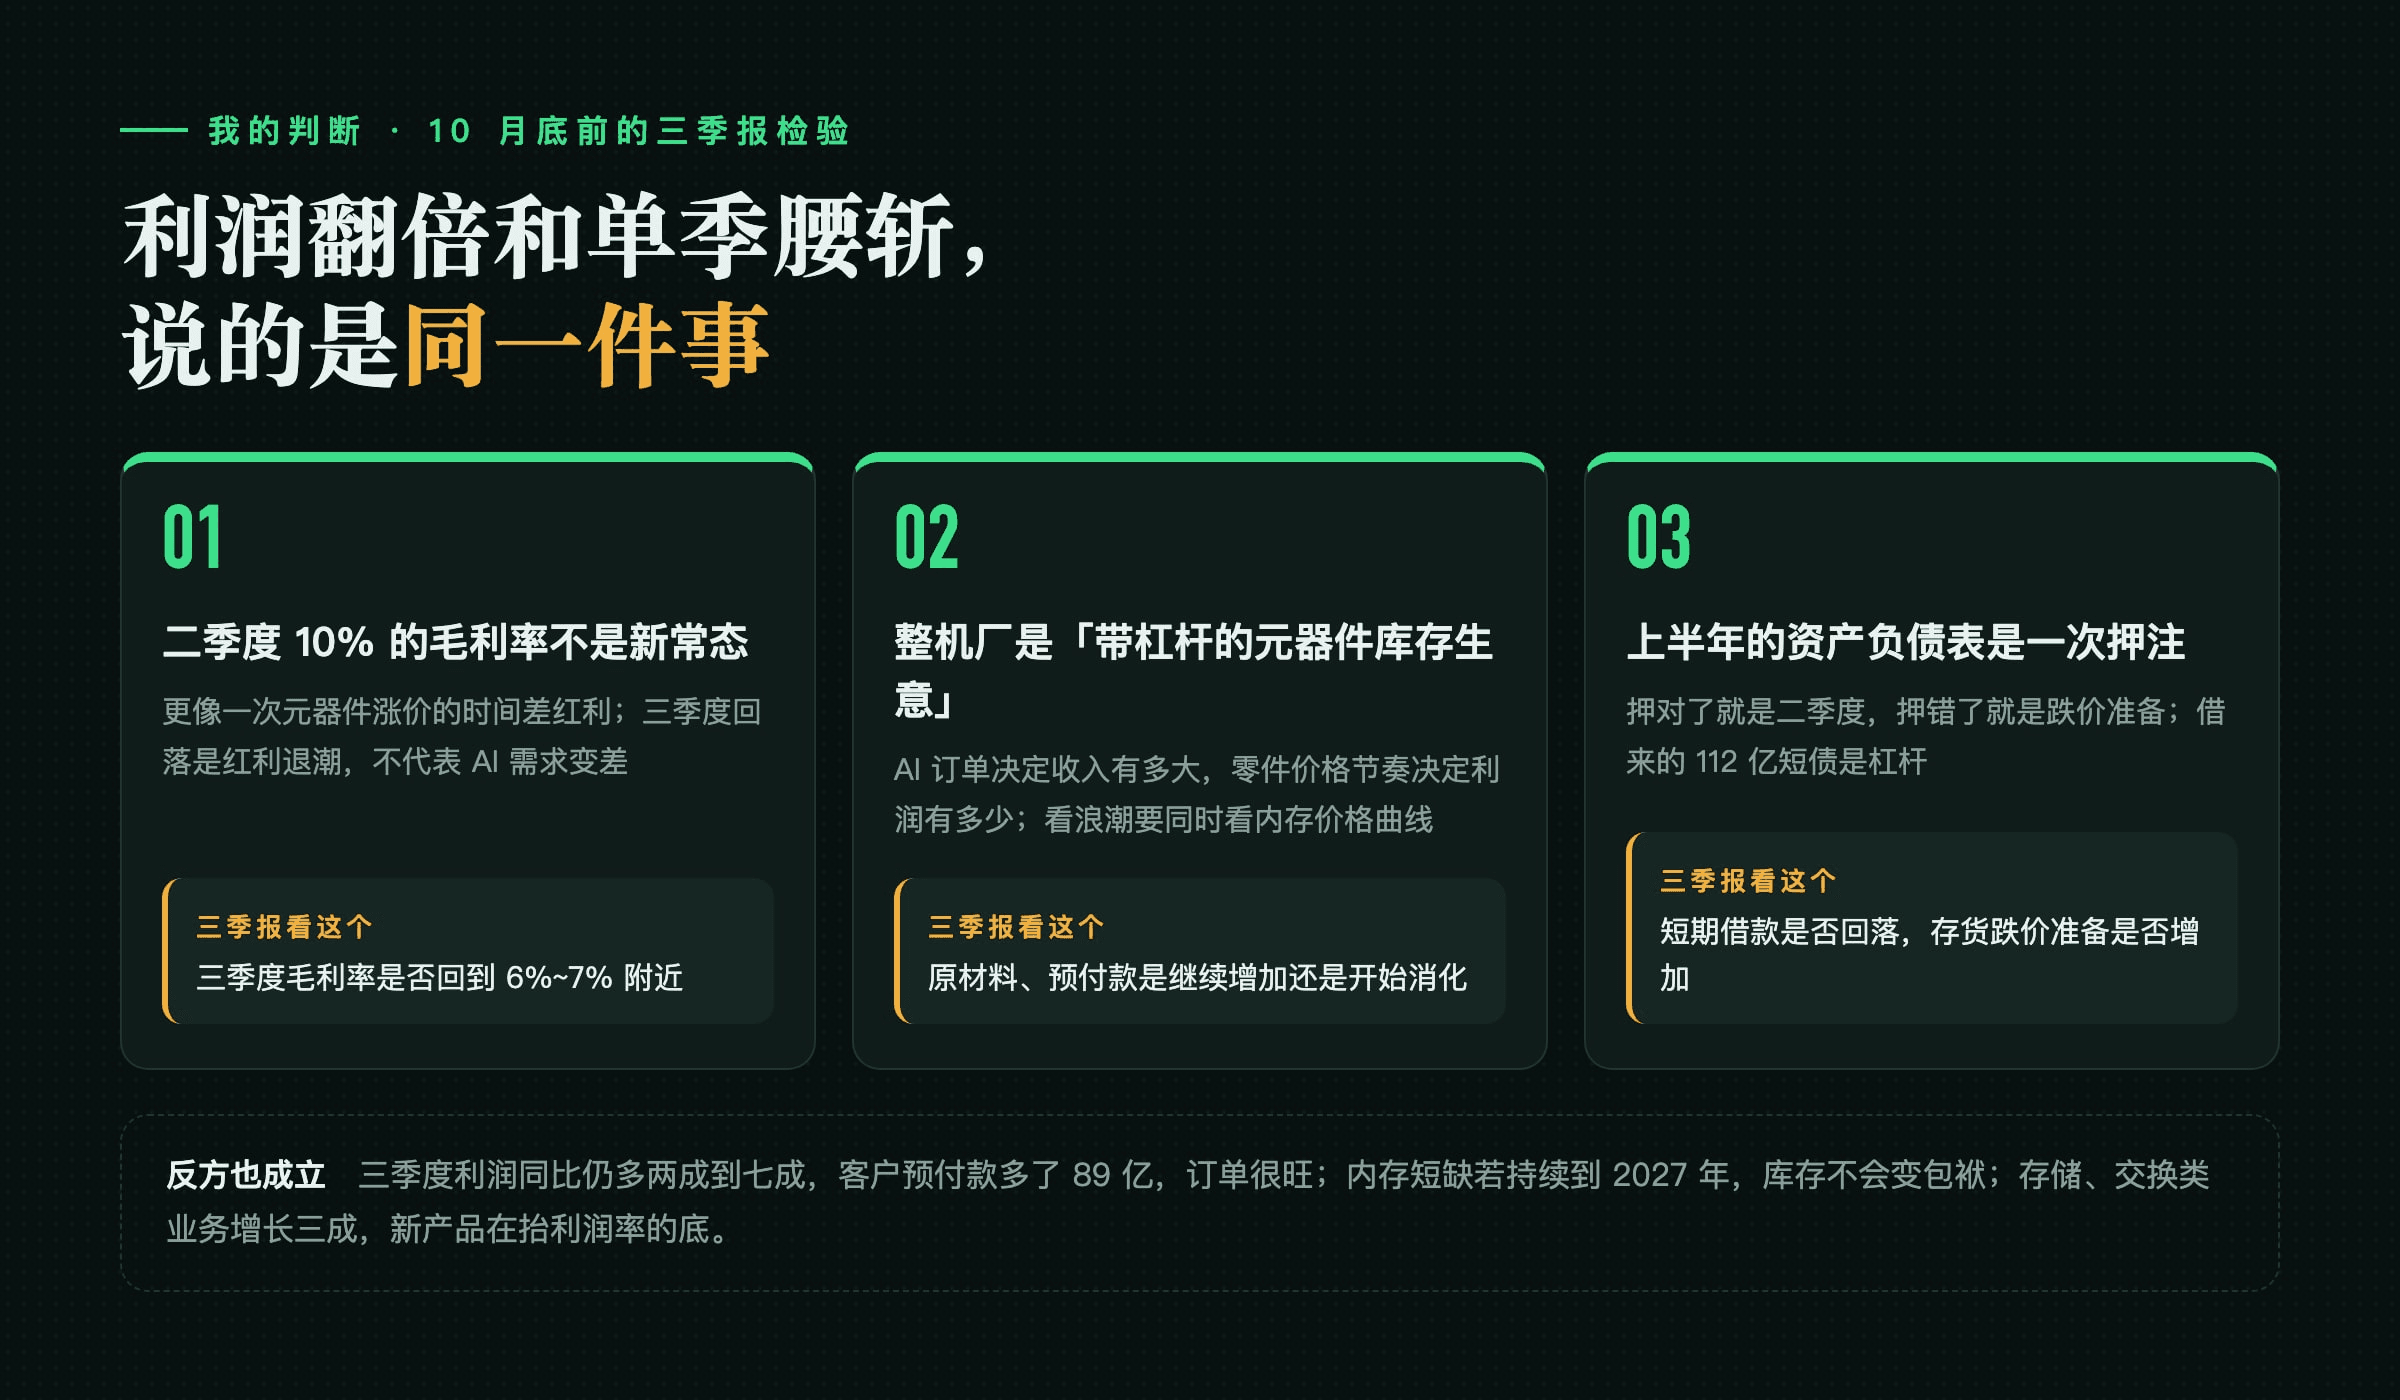
10 月底前的三季报里,可以看三个数:三季度毛利率是不是回到 6% 到 7% 附近;原材料和预付款是在继续增加,还是开始消化;短期借款有没有回落。
七、反方的理由
这些我也认同,得放在一起看。
AI 需求是真的。三季度利润比去年同期还是多了两成到七成,客户预付款增加了 89 亿,存储和交换类产品收入增长了 30%,订单很旺。
内存短缺可能比我想的持续更久。如果高位一直维持到 2027 年,库存不会变成包袱,毛利率也可能比 2025 年那 4.88% 高不少。
公司在往高附加值产品走。存储、交换类业务收入增长三成,毛利率也比服务器略高;半年报里也提到了超节点服务器等新产品。这些会慢慢抬高利润率的底。
所以浪潮未必不好。只是别把一个季度的价格红利,当成 AI 给整机厂带来的长期利润率。利润翻倍和单季腰斩都是真的,它们说的是同一件事:这门生意的利润,很大程度上由零件价格决定。
几句边界
浪潮的业绩预告为公司初步测算,未经审计;三季度单季利润是用前三季度预告区间减去半年报数据算出的。季度营收、利润和毛利率来自浪潮 2025 年年报、2026 年一季报和半年报,部分季度毛利率按公开数据推算。
「二季度利润很大一部分来自元器件涨价」是我的判断,公司没有披露这部分利润的具体金额,依据是季度节奏、毛利率变化和机构解读。
内存价格来自 TrendForce 公开报告,英伟达数据来自其截至 2026 年 7 月的季度财报。
本文不构成任何投资建议。
图片来源:封面 panumas nikhomkhai / Pexels;内文 Lance Chang / Unsplash。